
新潟県の特徴
新潟県は、日本海に面した自然豊かな県で、雄大な佐渡島や、日本有数の豪雪地帯として知られる越後湯沢などの名所があります。
また、全国有数の米どころとして知られ、コシヒカリや日本酒、笹団子などの特産品も人気です。
農地や山林、実家などを相続するケースも多く、都市部とは異なる財産評価が必要になることがあります。
そんな新潟県の税理士事情や相続税の申告状況などをご紹介します。
2026年の新潟県の税理士事情
最初に、2026年の新潟県の税理士数やその分布状況など、税理士事情について解説します。
2026年新潟県の税理士数
新潟県の税理士は、新潟県、茨城県、栃木県、群馬県、埼玉県、長野県を管轄する関東信越税理士会に所属しています。2026年10月末日時点におけるこの税理士会の所属税理士は7,730名*で、うち新潟県の事務所で働く税理士は全体の1割超にあたる851名**です。
2024年度の新潟県の相続税申告数は2,718件で、異なる年代のデータを使うことをお許しいただければ、税理士1人あたりの申告数は3.2件です。
一方、全国の税理士は82,749名*で、2024年度の相続税申告数は206,485件であることから、税理士1人あたり全国平均で2.50件の申告をしていることになり、新潟県の税理士は全国平均と比べて不足しているといって良いでしょう。
【参考サイト】*「税理士登録者数」(2026年10月末日現在)**「税理士情報検索サイト」(2026年11月4日時点の検索結果) | 日本税理士会連合会
新潟県の税理士分布
県内では、新潟市の事務所で働く税理士が最も多く349名**と4割超の税理士が新潟市に集中しており、次いで長岡市141名**、三条市60名**と続きます。
この分布は、相続税申告件数をある程度反映しており、都市部に9割の税理士が集中している県もあるなかで、新潟県の税理士の場合は、エリアによる大きな偏りがなく、地元の税理士を探しやすい環境にあるといえます。
新潟県での相続税に強い税理士の探し方
前述の通り、新潟県の税理士は他県に比べて偏りが少なく、地元の税理士を探しやすい状況にあります。
しかし、新潟市と長岡市の2市には、全体の過半数が事務所を構えているため、新潟県での税理士探しは新潟市や長岡市も必ず視野に入れておく必要があります。
もっとも、新潟県は面積が広いため、新潟市や長岡市が遠方の地域もあるでしょう。そこで、新潟県の税理士状況の特徴を生かし、まずは地元で相続に強い税理士を優先的に探し、時間があるときに、新潟市などで探すようにすると効率的です。
ご高齢や体が不自由で、足を延ばして税理士を探すのが難しければ、インターネットで候補を絞り、無料相談などで実際に相談してから対応を見極め、目的に沿う税理士を見つけることもできます。
当サイトでは、相続税に強い税理士に誰でも簡単に出会うことができるように努めています。是非一度お試しいただければ幸いです。
2024年*度新潟県の相続税申告状況
*2026年時点で、国税庁または各国税局から発表されている最新年度の統計データに基づいています。
2024年度の新潟県の相続税申告件数は2,718件、そのうち相続税がかかった課税件数は2,335件で、課税割合は7.06%、1件あたりの納付額は約1,114万円です。
2023年度には、申告件数が2,747件、課税割合が7.05%、1件あたりの納付額が約1,263万円だったことから、課税割合は増えた一方、申告件数と1件あたりの納付額は減っています。
全国平均の課税割合は10.39%、1件あたりの納付額は約1,948万円で、新潟県の課税割合は全国で32位、1件あたりの納付額は全国で34位です。
課税割合も1件あたりの納付額も全国平均と比べて少なめで、新潟県は相続税が課税されにくく、課税されたとしても納付税額は低い可能性が高い県であると考えられます。
新潟県では、税務署の管轄が13エリアに分けられていますが、そのいずれでも課税割合の全国平均値を超えているエリアはありません。最も高い新潟エリアでも9.04%で、特に6%未満の非常に低いエリアが7つもあることが、新潟県の課税割合が低い理由となっています。
課税割合が低い理由は、新潟県の地価の低さにあります。相続税は不動産への課税が大きな割合を占めるため、不動産の評価額が低ければ、相続税が課税されにくいことに繋がります。
2021年度からの推移
直近4年間の推移を見ると、新潟県の相続税の申告件数は、2021年度の2,293件から2024年度の2,718件へと、約19%増えています。課税割合も6.21%から7.06%へと3年連続で上昇しています。
この間、全国平均の課税割合も9.33%から10.39%に上がっており、新潟県は4年とも全国平均を下回っています。
1件あたりの納付額は、2021年度の約964万円(全国40位)から、2024年度は約1,114万円(全国34位)となっています。
| 年度 | 申告件数 | 課税件数 | 課税割合 (全国平均) |
1件当たりの納付額 (万円・全国順位) |
|---|---|---|---|---|
| 2021年度 | 2,293 | 1,923 | 6.21% (9.33%) |
964 (40位) |
| 2022年度 | 2,437 | 2,034 | 6.29% (9.61%) |
1,075 (32位) |
| 2023年度 | 2,747 | 2,340 | 7.05% (9.88%) |
1,263 (20位) |
| 2024年度 | 2,718 | 2,335 | 7.06% (10.39%) |
1,114 (34位) |
税務署管轄エリア別の申告状況
新潟県内の税務署管轄エリアごとの申告状況は、次のとおりです。課税割合は、エリアによって9.04%から3.99%まで差があります。
| 税務署名 | 地域 | 申告件数 | 課税件数 | 1件当たりの納付額 (万円) |
申告割合 | 課税割合 |
|---|---|---|---|---|---|---|
| 新潟 | 北区・東区・中央区・江南区・南区・西区 | 966 | 783 | 1,144 | 11.16% | 9.04% |
| 新津 | 秋葉区 五泉市 阿賀町 | 134 | 118 | 1,040 | 6.15% | 5.42% |
| 巻 | 西蒲区 燕市 弥彦村 | 174 | 153 | 1,285 | 8.29% | 7.29% |
| 長岡 | 長岡市(※) 出雲崎町 | 365 | 315 | 1,919 | 9.38% | 8.10% |
| 三条 | 三条市 加茂市 見附市 田上町 | 178 | 156 | 739 | 6.73% | 5.90% |
| 柏崎 | 柏崎市 刈羽村 | 79 | 75 | 853 | 5.86% | 5.57% |
| 新発田 | 新発田市 阿賀野市 胎内市 聖籠町 | 161 | 139 | 599 | 5.77% | 4.98% |
| 小千谷 | 長岡市(※) 小千谷市 魚沼市 南魚沼市 湯沢町 |
159 | 142 | 1,071 | 7.39% | 6.60% |
| 十日町 | 十日町市 津南町 | 62 | 56 | 755 | 6.08% | 5.50% |
| 村上 | 村上市 関川村 粟島浦村 | 55 | 48 | 418 | 4.58% | 3.99% |
| 糸魚川 | 糸魚川市 | 57 | 53 | 503 | 7.35% | 6.84% |
| 高田 | 上越市 妙高市 | 259 | 234 | 988 | 7.79% | 7.04% |
| 佐渡 | 佐渡市 | 69 | 63 | 748 | 6.09% | 5.56% |
| 新潟県計 | 2,718 | 2,335 | 1,114 | 8.22% | 7.06% | |
※印の付いたエリアについては、税務署の管轄が跨っているため、死亡者数を管轄税務署により按分して計算
税務署管轄エリアごとの課税割合の推移は、次のとおりです。申告件数が少ないエリアは、年ごとの変動が大きくなりやすい点に注意が必要です。
| 税務署名 | 2021年度 | 2022年度 | 2023年度 | 2024年度 |
|---|---|---|---|---|
| 新潟 | 8.60% | 8.70% | 9.73% | 9.04% |
| 長岡 | 7.29% | 6.60% | 8.30% | 8.10% |
| 巻 | 6.24% | 6.69% | 7.25% | 7.29% |
| 高田 | 5.54% | 5.39% | 6.00% | 7.04% |
| 糸魚川 | 5.87% | 5.43% | 6.87% | 6.84% |
| 小千谷 | 4.64% | 5.28% | 4.91% | 6.60% |
| 三条 | 6.12% | 5.97% | 5.69% | 5.90% |
| 柏崎 | 5.80% | 5.90% | 6.93% | 5.57% |
| 佐渡 | 4.53% | 5.12% | 6.02% | 5.56% |
| 十日町 | 3.68% | 3.32% | 4.11% | 5.50% |
| 新津 | 4.10% | 5.07% | 4.94% | 5.42% |
| 新発田 | 4.31% | 4.57% | 5.15% | 4.98% |
| 村上 | 3.73% | 3.39% | 4.57% | 3.99% |
| 新潟県計 | 6.21% | 6.29% | 7.05% | 7.06% |
それでは、主な税務署管轄エリアについて、課税割合の高い順に特徴を解説していきます。それ以外のエリアは、最後に「その他のエリア」としてまとめて紹介します。
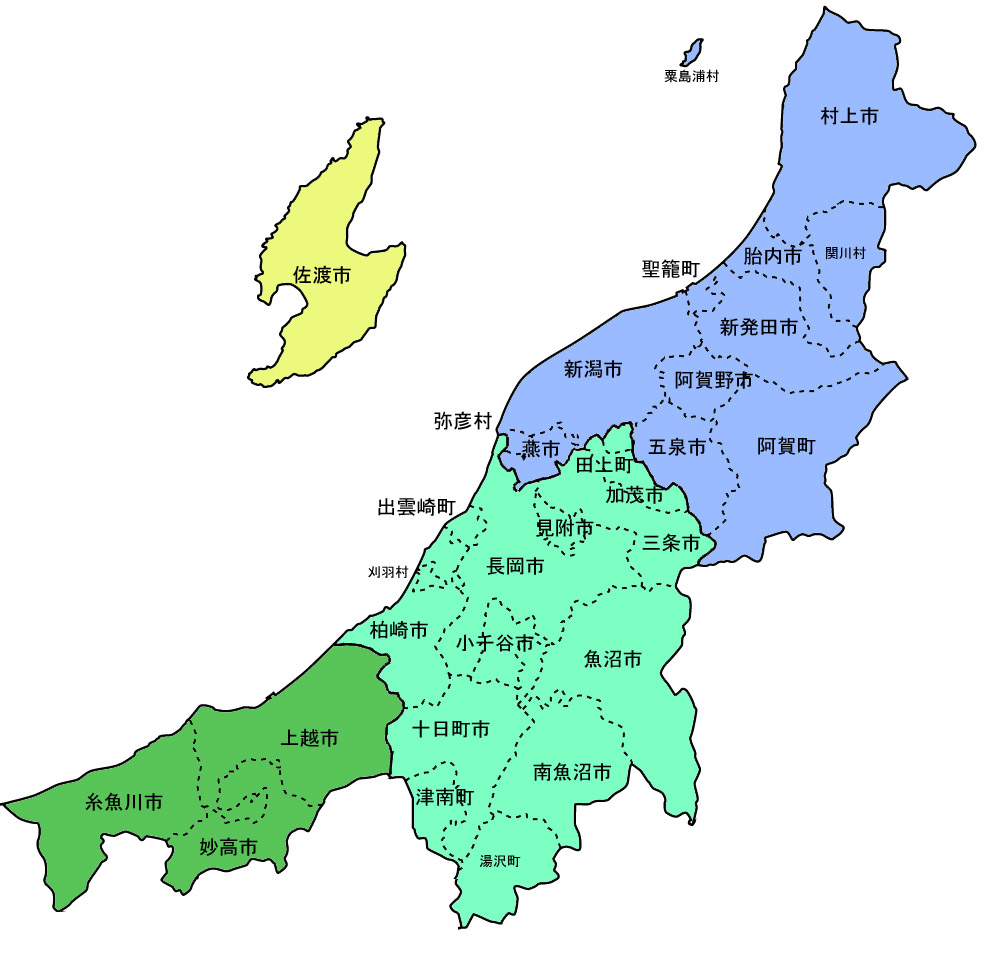
【出典サイト】「古文書(所蔵)の概要地域別」| 新潟県立図書館
以下地価については、「新潟県 基準地価」(土地代データ、2026年の基準地価の平均。2026年11月6日取得)から抜粋しています。
新潟エリア
新潟エリアは、北区、東区、中央区、江南区、南区、西区からなる6つの行政区から成り立っており、中央区は県庁所在地でもあります。
新潟市は新潟県内で最も人口の多い市で(2020年の国勢調査で78万9,275人)、この地域の政治や経済の中心地として機能しています。
このエリアにおける相続税の課税割合は9.04%で県内1位、1件当たりの納付額は1,144万円で県内3位です。
新潟市内の土地価格は県内で突出しており、7万9,134円/㎡(2026年の基準地価)です。この価格は新潟市の8つの行政区の平均ですが、特に中央区は18万5,377円/㎡と、他区を大きく上回り、市内で最も高額な地価となっています。
相続税は、相続が多く発生する住宅地域を中心に課税されます。この中央区はもちろんのこと、南区や西区なども高級住宅地として知られており、一部の地域では市の平均を大幅に上回る地価が記録されています。
新潟エリアに居住する人々は、相続税について慎重に考慮しなければなりません。特に高地価の住宅地に住む人々は、高額な相続税がかかる可能性が高いため、追加の注意が必要です。
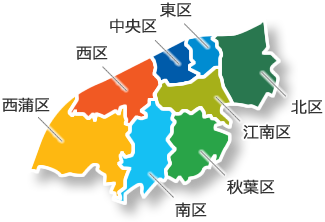
【出典サイト】新潟市中央区HP
長岡エリア
新潟県の中央部、中越地方に位置する長岡エリアは、長岡市の一部と出雲崎町から構成されています。
長岡市は工業と商業が繁栄し、生活の便益が高いことから新潟市に次ぎ、県内で2番目に多い人口を抱えています。中越地方の中心都市として重要な役割を果たしています。
新潟県は一般的に中部地方と結びつきが強いと思われがちですが、長岡市は、新幹線を利用すれば1時間半から2時間弱で東京へアクセス可能であり、自動車道を使えば3時間ほどで関東地方にも到達できます。このため、経済的な観点からも関東地域との結びつきが非常に強いのが特徴です。
長岡市は長岡税務署と小千谷税務署の2つの管轄税務署に分かれていますが、小千谷税務署は川口地域に限定されているため、市の大部分は長岡税務署の管轄下にあります。
このエリアの相続税の課税割合は8.10%で県内で2番目に高く、県の平均を上回っています。1件当たりの納付額は1,919万円で県内1位です。1件当たりの納付額は、2021年度の767万円から3年連続で増えています。
長岡市の土地価格は3万7,961円/㎡程度(2026年の基準地価)で、特に長岡市の中心部では土地価格が高い傾向にあります。高所得者層が集中しているこの地域に住んでいる人々は、相続税の課税を受けやすいでしょう。
なお、1件あたりの納付額は2023年度の約1,217万円から大きく増えており、少数の高額な納税者によってデータが偏っている可能性があります。
巻エリア
新潟市西蒲区、燕市、弥彦村からなる巻エリアは、新潟市と長岡市に挟まれた県の中央北部に位置しています。
燕市は金物、洋食器、および刃物の生産が盛んで、特にステンレス製の金属食器は、職人技と先端技術が融合し、世界的にも高い需要があります。
このエリアは新潟市の都心部に近接しており、主に住宅地として利用され、ベッドタウンとしての役割が強いです。
巻エリアの課税割合は7.29%で県内3位、1件当たりの納付額は1,285万円で県内2位ですが、課税割合は7%台と低い水準です。課税割合は、2021年度から6.24%、6.69%、7.25%、7.29%と3年連続で上がっています。
新潟市西蒲区の土地価格は新潟市内では最も低い1万6,636円/㎡で、燕市の土地価格も2万6,400円/㎡、弥彦村も約2万2,100円/㎡(いずれも2026年の基準地価)と、地価が高額とは言い難いエリアでもあります。
したがって、低い地価がこのエリアの相続税課税割合に影響を及ぼしていると推測されます。
ただし、西蒲区は高級住宅地として知られており、西蒲区内で平均地価を上回る高価なエリアも存在するでしょう。また、燕市には成功した高所得者が多く居住している可能性もあります。
このエリアでは、各相続財産の具体的な状況を適切に評価することが非常に重要です。
高田エリア
上越市と妙高市を管轄する高田エリアの課税割合は7.04%で県内4位と、県の平均(7.06%)とほぼ同じ水準です。1件当たりの納付額は988万円で県内6位です。
糸魚川エリア
糸魚川市のみから成るこのエリアは、新潟県の最西端に位置し、隣接する富山県と長野県と接しています。
このエリアは自然に恵まれた場所で、中部山岳国立公園や妙高戸隠連山国立公園など、2つの国立公園が市内に広がっており、その自然美が際立っています。
課税割合は6.84%で県内で5番目ですが、1件当たりの納付額は503万円で県内12位となっています。
糸魚川市は自然景観に富んでおり、地価は2万166円/㎡(2026年の基準地価)と不動産の価値が高くないことが、納付税額が低い理由と言えるでしょう。
小千谷エリア
小千谷市、魚沼市、南魚沼市、湯沢町と、長岡市の一部(川口地域)からなる小千谷エリアの課税割合は6.60%で県内6位、1件当たりの納付額は1,071万円で県内4位です。
地価は、小千谷市が2万4,157円/㎡(2026年の基準地価)で、高額とは言えません。
なお、1件あたりの納付額は2023年度の約655万円から大きく増えており、少数の高額な納税者によってデータが偏っている可能性があります。
三条エリア
三条市、加茂市、見附市、田上町から成る三条エリアは、新潟県の中央部に位置し、隣接する新潟市と長岡市に挟まれています。
このエリアの中心、三条市は、西側が広大な平野に広がり、東側は山岳地帯となっています。この土地は長い歴史の中で農業や鍛冶技術の発展とともに、多くの金属加工品が生産されてきたことから、「ものづくりのまち」として全国的に有名です。
また、長岡市に近接しており、長岡市のベッドタウンとしても機能しています。このエリアの課税割合は5.90%で、県内7位、1件当たりの納付額は739万円で県内10位です。
製造業が盛んな三条市がこのエリアの主要な町ですが、課税割合は県の平均(7.06%)を下回り、全体としては低い水準にあります。ただし、相続税の課税があることを忘れず、適切な対策をとることが重要です。
その他のエリア
ここまでに解説していないエリアについては、まとめて解説します。課税割合は5~3%台です。
| 税務署名 | 管轄地域 | 課税割合 | 1件当たりの納付額 (万円) |
|---|---|---|---|
| 柏崎 | 柏崎市 刈羽村 | 5.57% | 853 |
| 佐渡 | 佐渡市 | 5.56% | 748 |
| 十日町 | 十日町市 津南町 | 5.50% | 755 |
| 新津 | 秋葉区 五泉市 阿賀町 | 5.42% | 1,040 |
| 新発田 | 新発田市 阿賀野市 胎内市 聖籠町 | 4.98% | 599 |
| 村上 | 村上市 関川村 粟島浦村 | 3.99% | 418 |
しかし、課税割合が低いとはいえ、1件あたりの納付額には注意しなければなりません。新津エリア(秋葉区・五泉市・阿賀町)は約1,040万円で新潟県内5位です。
その他のエリアは、課税割合で見れば相続税が課税される心配が比較的少ないエリアです。一部新潟市を含む新津エリアの秋葉区の地価も3万8,328円/㎡(2026年の基準地価)と、新潟市の中央区などと比べれば高額ではありません。
広大な土地や資産の所有者でなければ、相続税の課税はあまり心配ないでしょう。
相続税に強い税理士探しには当サイトをご活用ください
ここまでご紹介した通り、新潟県は全国的には相続税があまり課税される地域とは言えません。
しかし、不動産や株式など資産を所有する方は、油断できません。相続税がかかるかどうかだけでも税理士に相談することで、安心することができます。
もし、相続税対策が必要であれば、生前からの計画的な実施が求められます。このサイトには、相続税に強い税理士のみを厳選して掲載しています。
もし、新潟県で相続税が気になる方がいらっしゃいましたら、ぜひこのサイトをご活用ください。