相続税や贈与税では、土地の評価額は売買金額ではなく相続税評価額と呼ばれる特殊な計算方法によって決まります。ここでは、…[続きを読む]
なぜ不動産の相続税対策が最も重要なのか?
相続では、不動産が相続財産に大きな割合を占めていることがあります。
この不動産の金額がいくらになるかで相続税の額が決まるといっても過言ではなく、相続税にとって不動産は重要な存在です。
本稿では、これから相続税対策をする方のために、所有する不動産を使った相続税対策と、不動産を新たに取得してする相続税対策の2つを解説します。
1.不動産は相続税対策で鍵を握る財産
相続税の計算において、不動産(土地や建物など)の評価額は、相続税の額を左右するほど重要です。
相続財産に占める割合が大きくなる可能性が高い不動産には様々な特例が設けられており、相続人と被相続人の関係や申告の仕方によって納税額を大きく左右します。
1-1.相続財産に占める不動産の割合が多い
以下は国税庁が毎年公表している「相続税の申告事績の概要」からの抜粋で、2012年から2023年の10年間の相続財産の構成比の推移を示しています。
相続財産の金額の構成比の推移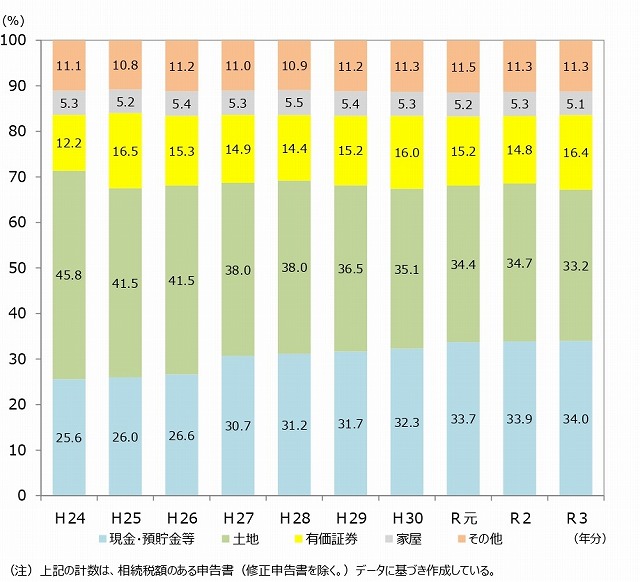
【出典】国税庁:令和3年分 相続税の申告状況の概要 相続財産の金額の構成比の推移
土地が相続財産に占める割合は、10年前には45%以上あったものの、2023年には33%にまで減少しており、家屋は5%程度からあまり変動がありません。
一方、10年前には25%程を占めていた現金・預貯金が、2023年には34%まで増加し続けています。
今後は、不動産の割合が徐々に減り、その分現金預金の割合が増えていくと予想されます。しかし、不動産が相続財産に大きな割合を占めることに変わりありません。
1-2.遺産に不動産があるとトラブルになりやすい
現預金などの財産と違い不動産は、1円単位まで明確に分割することができません。
そのため法定相続分通りに相続することが難しく、遺産を多く取得した相続人と、少なく取得した相続人で利益調整をしなければなりません。
また、遺産分割の方法も現物をそのまま1人の相続人が取得する他にも、「分筆」や「売却」などの選択肢があり、それぞれにメリット、デメリットがあるため、どの方法をとるかで揉めることも多くなります。
2.相続税における不動産の評価方法
不動産を使った相続税対策を解説する前に、不動産の相続税評価方法、不動産に相続税が発生する仕組みについて触れておきます。
2-1.土地の相続税評価方法
土地についての相続税評価額を算出する際には、「相続税路線価」が用いられます。
相続税路線価とは、相続税や贈与税を計算する際の宅地の財産評価に使用される基準のことで、道路に接している一般的な宅地の1㎡当たりの評価額のことをいいます。相続税路線価は、実勢価格の8割を目安に算定されていますが、乖離していることもあります。
これを使って土地の相続財産評価をする方法を路線価方式といい、路線価が設定されていない土地については倍率方式によって計算します。
ただし、土地の相続税評価額は、相続税路線価に面積を乗じて算出できるほど単純ではありません。
不動産の利用用途や形状などを考慮する必要があり、非常に複雑な計算となります。
2-2.建物の相続税評価方法
一方建物の相続税評価額は、固定資産税評価額と同一で、固定資産税評価額は3年に一度見直しされます。築年数を経るごとに、徐々に評価額が下がっていくのが一般的です。
また、建物を賃貸していると、その分評価額は下がります。
3.所有している不動産の相続税対策
多くの不動産を所有していると、多額の相続税が発生する可能性があります。
そこで、不動産オーナーが相続開始前にできる、相続税対策をご紹介します。
3-1.不動産を生前贈与して相続財産を減少させ相続税を抑える
相続税対策の代表的な方法に生前贈与があります。ご自分が所有する不動産を希望する人に譲り渡す方法で、相続開始までにできるだけ相続財産を減らし相続税を抑えます。
生前贈与には贈与税がかかりますが、高価な不動産を一気に生前贈与すると、却って贈与税の負担が重たくなってしまいかねません。
また、贈与税の課税方法には、「暦年贈与」と「相続時精算課税制度」があり、どちらを選択するかによっても負担額は大きく変わります。
不動産を生前贈与する場合は、相続税に強い税理士に詳細なシミュレーションをしてもらい、慎重に行う必要があるでしょう。
3-2.土地に小規模宅地等の特例の適用要件を満たす対策
小規模宅地等の特例は、相続する自宅の宅地や、事業用の土地が一定の要件を満たす場合に限り、評価額を最大80%も減額することができる特例です。
減額後の土地の評価額が相続税の課税価格となるため、土地の評価額を含め課税価格の合計が基礎控除額以下となれば相続税はかからず、基礎控除を超えた場合でも、相続税を大きく減らす効果があります。
被相続人が住んでいた自宅を配偶者が相続し、小規模宅地等の特例を適用できれば、その宅地の面積330㎡まで、評価額を80%減額することができます。330㎡は坪数にすると100坪であり、自宅の宅地は多くの場合該当するでしょう。
小規模宅地等の特例の適用要件に合致させるために、生前次のような対策を取ることができます。
- 「区分所有」となっている二世帯住宅を、合体登記をすることで「区分所有」を解消し、「共有持分」の建物に変更することで特定居住用宅地等として小規模宅地等の特例を適用できるようにする
- 土剝き出しの貸付駐車場は、アスファルト舗装等を施して、貸付事業用宅地等として小規模宅地等の特例を適用できるようにする
- 無料や低廉な賃貸料で親族に事業用宅地を貸し付けている場合は、賃料を見直して貸付事業用宅地等として小規模宅地等の特例を適用できるようにする
など
また、この小規模宅地等の特例の適用要件に合致すれば、もちろん相続税申告の際にも利用可能です。
ただし、相続開始前一定期間内に暦年贈与した宅地や、相続時精算課税制度を利用して生前贈与した宅地には小規模宅地等の特例を適用することはできません。
3-3.所有する土地に賃貸物件を建て評価額を下げる
所有している空き地に賃貸アパートやマンションを建てることができれば、その土地は貸家建付地となり借家権や借地割合が考慮され、評価額を下げることができます。
例えば、銀行から5,000万円の借り入れ、アパートを建てる場合に発生する相続税について次の事例を使って考えてみましょう。
事例
- 建物の相続税評価額:5,000万円
- 土地の相続税評価額:1億円
- 建物の相続税評価額=5,000万円×(1-借家権割合30%)=3,500万円
- 土地の相続税評価額=1億円×(1-借地権割合70%※1×借家権割合30%※2)=7,900万円
※1 借地権割合は地域によって30%~90%で異なります。(今回は70%と仮定して計算しています。)
※2 借家権割合は一律30%と決まっています。
土地と5,000万円をかけて建築した建物には、借地権割合と借家権割合が考慮され評価額を減額することができます。
土地の評価額1億は、賃貸物件を建てるだけで7,900万円まで減額され、2,100万円も減額することができました。
所有する土地に賃貸物件を建てるデメリット
ただし、銀行からの借り入れの返済は、不動産所有者が払い終わらなければ、相続人が負担しなければなりません。
借入金で建てた賃貸物件は新築時は満室となり、最初は賃貸収入によって返済が可能かもしれません。しかし、経年劣化により空室が目立つようになります。
また、固定資産税や家賃収入に対する所得税も発生します。 せっかく購入した不動産が「負動産」にならないように、綿密な事業計画を立てる必要があります。
3-4.不動産賃貸業の法人化
不動産オーナーが個人で不動産賃貸業を営んでおり家賃収入が多ければ、相続税対策として不動産事業を法人化することも考えられます。
不動産を法人の財産にすると、不動産には相続税が非課税となり、高い節税効果が得られます。
法人の設立時に相続人に出資してもらい、代表取締役や取締役などの役員に就任させれば、不動産からの収益を役員報酬として相続人が受け取ることができます。
ただし、これには、設立時にコストがかかる、法人化により増える支出が増える、事業承継対策が必要になるなどのデメリットも多いため、税理士などの専門家のシミュレーションが必要になります。
3-5.放置している不動産は生前に売却も検討する
放置している不動産は、生前に売却することも検討しましょう。
放置している不動産を売却すれば、毎年発生する固定資産税や維持費などのコストや管理の手間を省くことができます。売却益を元手に新たに節税効果の高い不動産を購入することも可能です。
ただし、なかなか買い手が見つからない可能性や、希望の価格で売却できないリスクもあります。
4.新たに不動産を取得してする相続税対策
所有する現金を不動産に換えるだけで、相続税評価は下がり相続税を節税することができます。
前述の通り、不動産は相続税路線価や倍率方式で評価されるため、時価より低い評価になり、その文相続税評価額を抑えることができるからです。
例えば、1億円の現金を相続すると、1億円が相続税の課税対象になりますが、1億円で不動産を購入しても、8,000万円と評価されれば、8,000万円に相続税がかかり、2,000万円もの相続財産を圧縮できるため、相続税を節税することができます。
ここでは、取得した新たな不動産を活用した相続税対策について解説します。
ただし、明らかに相続税対策のための不動産購入は、税務署に否認されて不動産を路線価評価ではなく時価で評価され、そのうえ過少申告加算税や延滞税を課されてしまう可能性もあります。
4-1.不動産購入時には時価と相続税評価額に乖離に注目
一般的に都心の不動産は、実勢価格と相続税評価額の乖離が大きく、郊外や地方の不動産は実勢価格と相続税評価額の乖離が小さくなります。
したがって、都心の不動産を購入すれば、実勢価格と相続税評価額との乖離が大きいため、より相続税の節税に繋がることになります。
また、都心の不動産であれば流動性も高いため、相続開始後に売却したい場合など、買い手がつかないリスクも抑えることができます。
4-2.分譲マンションを購入する
分譲マンションの一室を購入することも節税になります。 実は、戸建てやアパートやマンションを一棟購入する場合よりも評価額が下がりやすいのです。 なぜなら、土地の評価額が違うからです。
さらに、マンションであっても前述した小規模宅地等の特例を適用可能です。
分譲マンションの土地評価の仕組み
分譲マンションが建っている土地は、そのマンションを購入した人全てが所有しており、それぞれの人に敷地権として土地が割り当てられています。
したがって、同じ面積の土地であっても、全て自分が所有している戸建てや一棟買いの建物と違い、敷地権割合で分割される方が土地の評価額が低くなります。
ワンルームマンションを購入する
ワンルームマンションであれば、相続後も賃貸物件として活用しやすく、売却もしやすいメリットがあります。立地条件によっては、売却益も期待できます。
ただし、維持費や修繕費の必要性や売却損が発生する恐れもあるため、安易に不動産を購入することは厳禁です。実行する際には、専門家に相談しながら綿密な事業計画を立てましょう。
4-3.納税資金の準備も忘れずに
相続税は、現金一括納付が原則です。
現金預金をほとんど使って不動産を取得してしまうと、相続税の納税資金が準備できない恐れがあり、せっかく相続した不動産を売却して納税しなければならないケースも考えられます。
節税することだけに一生懸命になってしまいがちですが、納税資金対策も忘れてはいけません。
不動産を使った相続税対策は相続税に強い税理士に相談
ここまで不動産を使った相続税対策をご紹介しました。
不動産を利用した相続税対策は、全体として高額になる場合が多く、専門的知識がない方が独断で行うのは危険です。
費用はかかりますが、相続税に強い税理士に依頼することをお勧めします。
相続税対策から依頼することができれば、1人の税理士が相続税申告まで全てを把握して行うことができるので安心です。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧