生前贈与 一番お得な金額はいくら?
相続税対策の生前贈与で、一番お得な贈与の金額は、110万円ではありません。最適な贈与金額を知る方法を、図を使ってわか…[続きを読む]
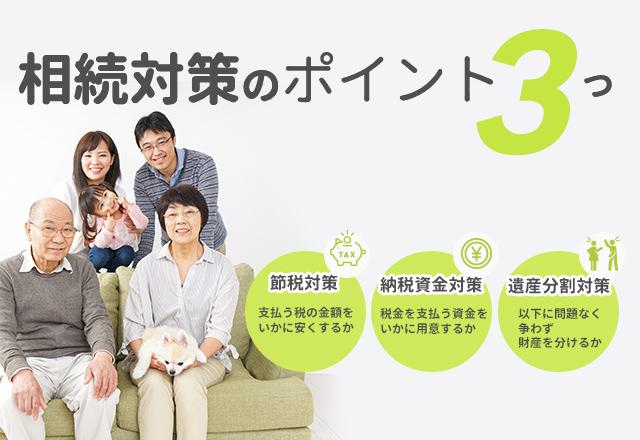
相続税を賢く節税するには、次の3つがポイントになります。
これら3つの対策は、始める時期が早ければ早いほど効果があります。ここでは、それぞれの対策について紹介します。
目次
相続対策として真っ先に思い浮かぶのが、相続税の額を抑える節税対策でしょう。
簡単に言うと、相続税は、相続財産の価額から控除額を差し引いた額に税率をかけて計算します。
したがって、次のいずれかを行えば、相続税の納付額を小さくすることができます。
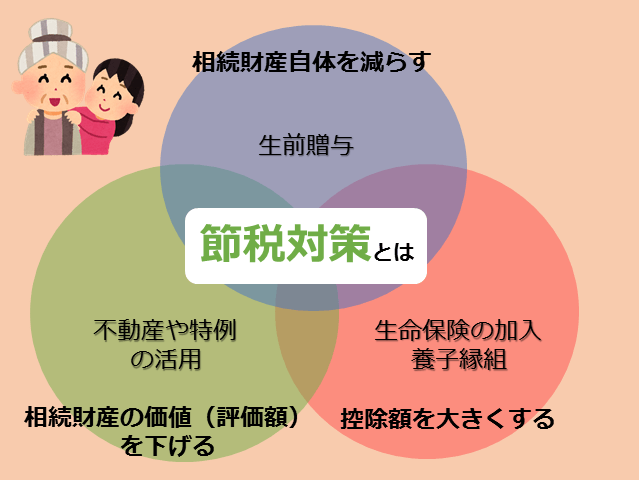
相続財産自体を減らす方法として、最も一般的に用いられるのが生前贈与です。
生前贈与には贈与税が発生しますが、贈与税の課税方法には以下の2つがあります。
暦年贈与(暦年課税)
- 年間110万円まで贈与税が非課税(基礎控除)
- 死亡前7年以内の贈与は相続財産に加算
相続時精算課税制度
- 年間110万円まで贈与税が非課税(基礎控除)
- 累計2,500万円まで贈与税が非課税
- 原則として贈与財産は相続時に精算(※110万円以下の部分は加算対象外)
- 一度選択すると暦年課税には戻れない
したがって、暦年贈与を利用しても、相続時精算課税制度を利用しても、受贈者1人あたり年間110万円までの生前贈与には、基礎控除として贈与税がかかりません。
例えば被相続人が生前に、1人の受贈者に110万円の生前贈与を10年間続ければ、合計1,100万円の相続財産を減らすことができます。
現金や預金など毎年110万円を上限に、積極的に生前贈与すれば、相続時の遺産を減らし、ひいては相続税を減額することができます。
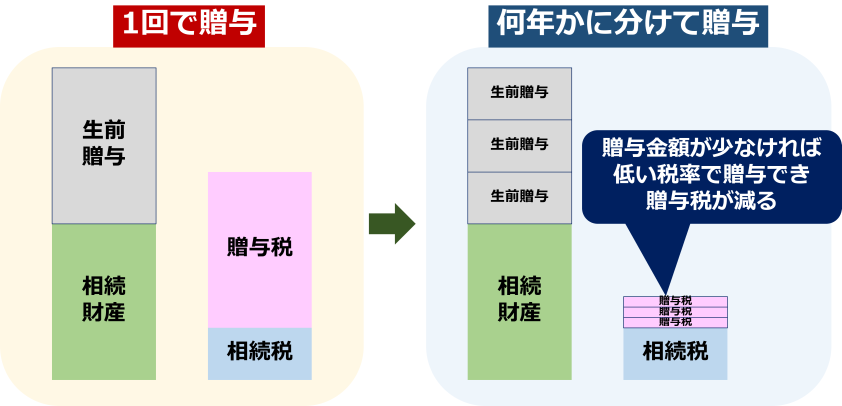
敢えて贈与税を払いながら、相続税を節税する方法もあります。
贈与税を払っても、基礎控除額を超えない贈与をした場合より、贈与税と相続税との合計額が少ないことがあるのです。この場合には、贈与税を多少支払ったとしても、将来の相続税を大きく減らすことができます。
さらに、住宅資金や結婚・子育て資金など、特別な目的のために子供や孫に生前贈与すると、贈与税がかからない特例もあります。
当てはまる場合は積極的に利用しましょう。
| 贈与税の配偶者控除 | 婚姻期間20年以上の配偶者からの居住用不動産の贈与には最大で2,000万円の控除 |
|---|---|
| 住宅資金の特例 | 直系尊属から18歳以上の子供・孫への省エネ等住宅の取得資金の一括贈与は最大1,000万円まで、それ以外の住宅の取得資金の一括贈与は最大500万円まで非課税(2025年~2026年12月31日) |
| 結婚・子育て資金の特例 | 直系尊属から18歳以上50歳未満の子ども・孫に対して、結婚・子育て資金を一括して贈与すると、最大1,000万円まで非課税 |
生前贈与のように財産自体を減らすのではなく、相続時の財産の評価額を減らす方法で、節税する方法もあります。
相続税には、「被相続人の自宅に相続税をかければ、相続後に居住する相続人の将来に支障を来す」という考え方があります。
そのため、生前に被相続人と相続人が同居して一緒に生活をしており、相続人がそのままその土地を相続すると、面積330㎡までの土地の評価額を80%減額することができる「小規模宅地等の特例」と呼ばれる特例があります。
自宅を相続することが分かっていれば、あらかじめ被相続人と同居しておくなどの対策が可能になります。
また、被相続人が事業をしており、事業を承継する人がその事業用の土地を相続する場合にも、小規模宅地等の特例を使うことができます。
相続税では、不動産の評価額が現金の価値よりおよそ80%程度安くなります。そのため余剰の現金で不動産を購入すると、節税対策になります。
ただし、不動産は再開発などで周囲の状況が変わる影響や、政府の政策の影響などにより価値が変動します。不動産を購入する際には、相続時までの価値の変化を考慮する必要があります。
既に不動産を持っている場合は、賃貸すると、相続があったからといって簡単に売却することができず、一層評価額を下げることができます。
例えば、前述の通り、余剰預金で土地を購入すると、預金として所有するより相続税の節税効果があり、その上に賃貸マンションを建設するとさら節税効果が高くなります。
ただし、空き部屋があると、その分賃貸していないとみなされて、減額効果が弱まります。また、不動産賃貸には、注意点も多いので、相続対策に強い税理士に相談したほうが良いでしょう。
被相続人が会社を経営していれば、その株式も相続財産になり、会社が利益を多く出していたり、固定資産を多く所有したりすれば、相続税評価も高額になります。
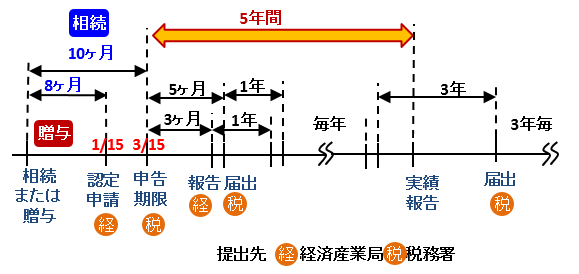
国としても会社を継続してほしいため、会社の承継者が被相続人の株式を相続すれば、納税を猶予する「事業承継税制」を利用できます。
ただし、この特例には、さまざまな要件が付されており、会社の経営者は、生前に税理士と相談することをお勧めします。
相続税の控除額を大きくする代表的な方法に、生命保険への加入と、養子縁組の2つがあります。
多くの場合、生命保険には加入者が亡くなったときの遺族の生活の糧として加入するため、生命保険にまで相続税をかけると、相続人の将来に支障を来すという考え方があるため、以下の控除枠が設けられています。
生命保険金の控除枠=500万円 × 法定相続人の数
したがって、相続税対策として、生命保険に加入することも有効です。
ただし、非課税枠が使えるのは、法定相続人が保険金を取得した場合のみで、加入期間が短いと、掛金と比較して少額しか戻ってこないなど、注意点もあります。
生命保険会社と提携している税理士事務所もあり、生命保険に加入する前には、そうした税理士に相談してみるのも一案です。
ただし、生命保険への加入は、「保険契約者」「被保険者」「保険金受取人」の3者の関係が変わると、課される税金も変わるため、詳しくは以下の記事をご一読ください。
税金には、いかなる人でも受けることができる基礎控除があり、相続税も例外ではありません。
相続税の基礎控除は、以下の計算で求めます。
相続税の基礎控除額=3,000万円+600万円×法定相続人の数
上記からお分かりの通り、法定相続人の数が多ければ多いほど控除額が大きくなります。
そこで相続税対策として有効なのが、養子縁組です。相続税の基礎控除では、養子は以下の人数まで法定相続人としてカウントされます。
他人を養子にすることに抵抗がある方も多いため、孫を養子にすることが一般的です。
ただし、孫を養子にすれば、1世代飛ばして相続させることができる一方、孫を養子にして相続相続させると、相続税は2割加算されてしまいます。
さらに、養子縁組をすると、他の相続人の相続分が少なくなりトラブルの原因にもなり、事前に十分に検討する必要があります。
節税対策と同様に重要なのが、相続時の納税資金をどう確保するかです。
相続税の納税は、原則として現金一括納付です。認められれば、相続した不動産などで物納もできますが、条件が厳しいこともあり、ほとんど使われることはありません。
例えば、被相続人が遺した遺産がほとんど不動産であれば、現金化しなければ納税できないことになってしまいます。
納税資金対策として望ましいのは、相続時までに財産を増やして納税資金に充てることです。
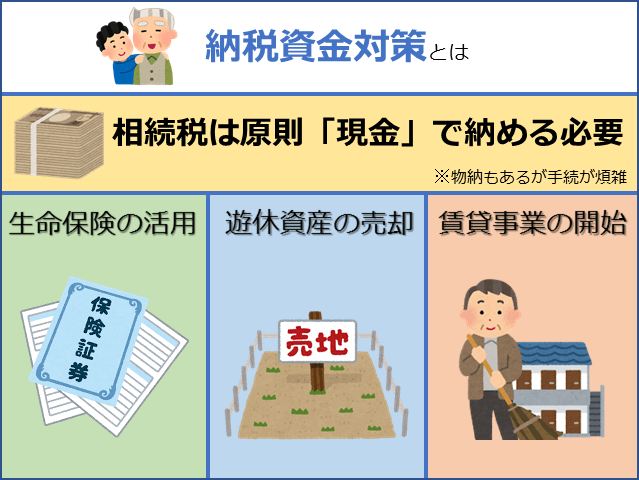
そこで用いられるのが、上記で説明した節税対策にもなる生命保険です。
生命保険は、以下の理由から、納税資金対策には有効です。
そのうえ、生命保険金は受取人の固有の財産であり、遺産分割の対象にはならず、他の相続人に分配する必要がないため、代償分割などの資金にも利用できます。
相続税の納税資金を増やすために、被相続人の生前に、不動産などの遊休資産を売却するのが一般的な方法です。
ただし売却益が出れば、所得税を支払う必要があります。
賃貸事業を開始するのは、相続税を抑える効果だけでなく、納税資金対策としての効果もあります。
賃貸事業では、毎月入る家賃収入から経費を差し引き、残りを預金して相続税を納める資金として活用することもできます。
ただし、毎年利益に対して所得税を支払う必要があります。
相続税対策の他に、誰に何をいくら相続させるのか、遺産分割についての対策をすることも重要です。
相続では、遺産分割協議で親族間に争いが起こり、相続後の関係にまで影響を及ぼしてしまうことが少なからずあります。
争いを防ぎ、円満に相続するためにも、生前から対策を行うことが重要です。
遺産分割対策としては、次の2つを挙げることができます。
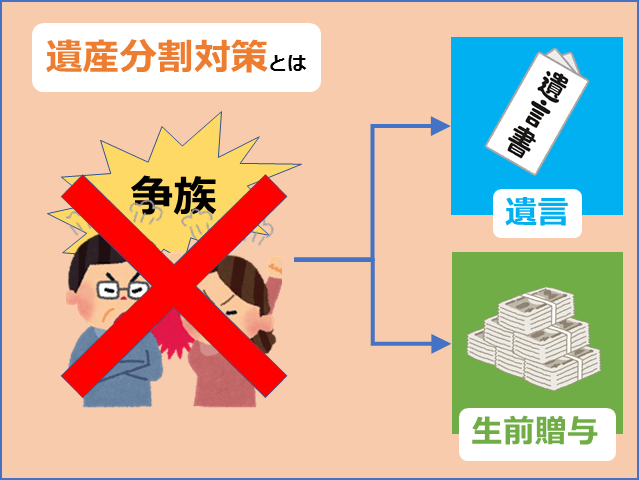
生前に被相続人が、誰に何をいくら与えるか自分の意志を文書として記録する遺言書を作成しておきます。
例えば、被相続人に配偶者と子供1人がいるとしたら、遺言書に配偶者には自宅の建物と土地を、子供には現金1,000万円をなどと記します。
遺言を作成すると、被相続人の意志が明確になるほか、原則として遺言の通りに遺産を相続するため、相続人同士のトラブル防止につながります。遺産分割の内容が完全に公平でないとしても、亡くなった方の意志があれば、納得しやすくなります。
ただし、遺言には書式が厳格に定められており、書式に従って作成されていなければ無効になるおそれがあります。そのうえ、遺言書が遺留分を侵害すると、相続人に争いの火種を残してしまう可能性もあります。
トラブルを防ぐためにも、弁護士などの専門家に作成をお願いするのも良いでしょう。
誰に何をいくら与えたいのかが明確であれば、本人が生きているうちに贈与しておくのが確実です。
生前贈与であれば、財産所有者の思い通りに確実に財産を分割することができます。
いったん贈与してしまえば、贈与を受け取った者が所有者となるため相続財産とはカウントされず、相続税の節税にもつながります。
ただし、あまりにも不公平な生前贈与を行うと、前述した遺留分侵害額請求の対象となる可能性があり、贈与税もかかります。
相続を賢く行うためには、節税対策、納税資金対策、遺産分割対策の3つの対策が必要になります。
3つを別々に行うのではなく、総括的に進めていく必要があります。
| 大区分 | 対策内容 | 対策例 |
|---|---|---|
| ①節税対策 (相続税対策) |
(1)生前贈与 | 毎年少しずつ贈与する 各種の贈与の特例の利用 |
| (2)不動産や 特例の活用 |
小規模宅地等の特例 不動産を購入する 不動産を賃貸する 事業承継税制を使う |
|
| (3)控除額を増やす | 生命保険に加入する 養子縁組もあり |
|
| ②納税資金対策 | 子供を受取人として生命保険に加入 遊休資産の売却、賃貸事業の開始 |
|
| ③遺産分割対策 (争続対策) |
(1)遺言 | 誰に何をいくら与えるか生前に決めておく |
| (2)生前贈与 | 生前に自分で贈与をする | |
ご紹介したとおり、相続対策には、相続税の知識だけでなく、生命保険や不動産のことなど税金以外の知識も必要になります。
また、生前贈与や納税資金対策は、一回きりの対策ではなく、中長期的に継続して行っていくことでより大きな効果を発揮するため、早めに相続税対策を開始することが重要です。
すべてご自分で行うのは大変ですしリスクも想定されます。相続税に強い税理士に相談することで、より効果をあげることができるでしょう。