関連記事死因贈与の相続税について徹底解説
死因贈与は、生前に贈与者と受贈者の間で契約を結び、贈与者が亡くなった後にその効力が発揮されます。死因贈与があった場合…[続きを読む]
相続税が課税される件数は、2015年の基礎控除額の引き下げ以降も、なだらかな右肩上がりを示し、増加を続けています。
相続税はご自分には関係ないと思っていても、課税対象となる可能性があるのです。
そこで今回は、相続税申告と納税についての基本をわかりやすく解説します。相続税の大枠を知ることで、いざという時に焦ることがないようにしましょう。
最初に、相続税と申告について簡単に説明しておきましょう。
相続税は、亡くなった人の財産を相続や死因贈与、遺贈によって承継した場合に、承継する財産の金額に応じて課される税金です。
財産を受け取った「相続人」・死因贈与を受けた「受贈者」・相続時精算課税制度を利用した「受贈者」・遺贈を受けた「受遺者」が納税義務を負っています。
相続税は、以下の考え方の下に徴収されています。
相続では亡くなった人のことを「被相続人」、財産を受け取った人を「相続人」といいます。
相続税は、申告書に相続財産の金額や相続税の計算経緯などを記載し、税務署に提出して申告します。
「こういった財産を相続したので、相続税をこれだけ納めます」、というのが相続税申告で、通常、相続人が複数いる場合は、相続人全員がまとめて一緒に申告します。
ただし、連絡が取れないなど、特別な事情があれば別々に申告することも可能です。
次に、相続税申告の基礎知識について解説します。
相続税法の法定相続人の数え方のルールは以下の通りで、民法の法定相続人の数え方とは異なります。
例えば以下の相続人がいた場合の基礎控除を考えてみましょう。
相続税法も民法も、配偶者、実子1人、養子1人を法定相続人として数えるところまでは同じです。
しかし、相続税法では実子の相続放棄はなかったものとして扱うので、法定相続人は合計3人となり、以下の通り基礎控除額は4,800万円です。
相続税申告をするのは相続人ですが、すべての相続人がしなければならないわけではありません。
相続税申告をしなければならないのは、次の相続人になります。
すべての相続人には相続税の基礎控除が設けられており、相続で取得した遺産の総額が基礎控除額に達するまでは相続税がかからず、申告も不要です(ただし、配偶者控除や、小規模宅地等の特例の適用を受けて、相続税が非課税になった場合には、申告の必要があります)。
相続税申告と納税の期限は、相続開始があったことを知った日の翌日から10カ月の期間内です(相続税法第27条)。
通常は被相続人の死亡日と考えて差し支えありません。ただし、死亡を知った日が明らかに異なる事情がある場合には、その日が起算日となるケースもあります。
期限が土日・祝日等の場合は、翌日が期限となります。
例えば、相続開始があったことを知った日が1月20日であれば、申告期限は11月20日です。もし20日が土日祝日であれば、申告期限は翌日にずれ、20日が土曜日であれば、日曜日を超えて、22日月曜日が申告期限ということになります。
相続税には、税額を軽減してくれる様々な特例が用意されています。
中でも一般的に利用される「相続税申告の義務を負う相続人」で触れた「配偶者の税額軽減」と「小規模宅地等の特例」について少し説明しておきましょう。
一般に相続税の配偶者控除として知られる「配偶者の税額軽減」は、被相続人の戸籍上の配偶者にのみに適用される制度で、配偶者が相続で取得した遺産額が以下いずれか多い金額まで相続税がかかりません。
小規模宅地等の特例は、被相続人が住居や事業に使っていた宅地について、その評価額を大きく抑える制度です。
ただし、いずれの制度も相続税申告をすることが適用要件の1つです。特例の適用で相続税がかからないとしても、相続税0円での申告が必要です。
自分に相続税申告が必要かどうかの判断は、まず相続財産総額が基礎控除額以下であるかどうかを知ることからスタートします。
基礎控除額を超える場合には申告が必要、基礎控除額以下である場合には、配偶者の税額軽減、小規模宅地等の特例の適用を受けるのかどうかで判断することになります。
また、次のよう財産は、相続税の課税対象として、遺産に含めて計算する必要があります。
一見すると相続財産ではないように見える場合でも、相続税の計算上は相続財産に含まれるため、結果として基礎控除額を超える可能性があるのです。
名義預金は、子や孫の名義で預けた預金を、被相続人が実質的に管理していたケースです。
形式上は家族名義でも、実質的に被相続人の財産と判断されれば、相続財産として計上し、相続税を算出しなければなりません。
相続開始前一定期間内に被相続人から相続人に対して行われた贈与は、相続税の計算上、相続財産に加算して計算しなければなりません。
生命保険金は民法上受取人固有の財産とされていますが、相続税の計算では「みなし相続財産」として相続税の課税対象です。
このように、預貯金や不動産だけでなく、相続税の計算上は様々な財産を含めて遺産総額を判断する必要があります。
債務控除とは、被相続人の借金やローンなどのマイナスの遺産額をプラスの遺産額から差し引くことができる制度です。
これにより、相続税の課税対象となる遺産総額が減り、相続税の負担を軽減できます。
同様に火葬や埋葬費用、お布施・戒名料・読経料などの葬儀費用も、債務控除の対象となります。
相続税の申告書は、被相続人の死亡時の住所地を管轄する税務署長に提出します。
「相続人」の住所地ではありません。

相続税の納税は、以下の方法を利用することができます。
詳しい納付方法やメリット・デメリットについては、以下の関連記事をご確認ください。
現金一括納付が原則ですが、特別な事情があり税務署に認められた場合には、延納または物納という納税方法もあります。
「1-2. 相続税申告とは」で述べた通り、相続人が別々に相続税を申告し、納付することは可能です。
しかし、相続人には連帯納付義務があります。
もし、共同相続人が相続税を納めないなければ、滞納している相続税額を連帯して納付しなければならず、最悪、財産を差し押さえられてしまう可能性もあります。
遺産分割協議が進まないなどの理由があっても、問答無用に申告期限は近づいてきます。
申告しないまま申告期限を過ぎてしまった場合には、ペナルティとして延滞税や加算税がかかります。
申告期限に間に合わない可能性があれば、遺産未分割の状態で概算の申告納税をするなどの対策があるので、迷わず税理士に相談しましょう。
では、ここまで解説した相続税の基礎知識を整理しておきましょう。
| 相続税の申告義務者 | 取得した遺産総額が基礎控除額を超える相続人全員・受遺者・受贈者 |
|---|---|
| 配偶者の税額軽減の適用を受ける配偶者 | |
| 小規模宅地等の特例の適用を受ける相続人 | |
| 相続税の申告期限 | 相続の発生を知った日の翌日から10ヶ月以内 |
| 相続税の申告書の提出先 | 被相続人の死亡時の住所地を管轄する税務署長 |
| 納税方法 | 原則:現金一括払い 例外:税務署に認められた場合、延納・物納が可能 |
| 申告期限を過ぎた場合のペナルティ | 延滞税や加算税がかかる |
次に、相続税の計算の流れを簡単に解説しておきます。
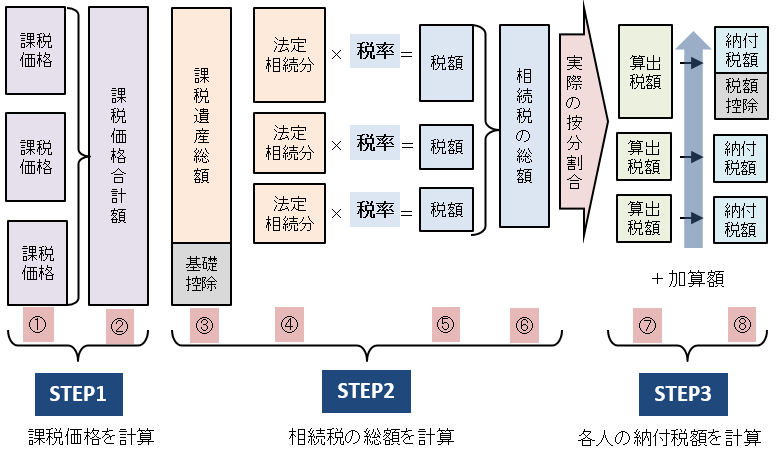
相続財産総額から課税価格の合計を計算します。
各人が相続などによって取得した財産額をそれぞれ加算し、被相続人の債務を差し引きます。
小規模宅地等の特例などの適用で、評価額の減額などがあるため、相続財産の総額がそのまま課税価格の合計額になるわけではありません。
課税価格の合計から基礎控除額を差し引き、課税遺産総額を算出します。
各相続人が課税遺産総額を法定相続人分で取得したものと仮定して、各相続人の相続税額を合計し、相続税の総額を算出します。
相続税の総額を、各相続人が実際に取得した遺産の割合で案分し、そこから各相続人の税額控除などを加減算し、最終的に納付する各相続人の相続税額を算出します。
問題は、相続から申告期限まであまり時間がないことです。申告のための必要書類の収集から申告書の作成までを、相続開始から10ヶ月以内に行わなければなりません。
相続人は、相続税申告以外にも、各種の届け出や相続した不動産や銀行口座の名義変更など、やらなければならないことが山ほどあります。
しかし、税理士に依頼すれば、申告書の作成代行はもちろん、必要書類の収集をサポートしてもらえます。自分で申告する場合でも、税務署などでアドバイスをもらいながら申告書を作成することができます。
相続税申告書には多くの別表と必要書類があります。基本的なものを列挙します。
相続税の申告書は、第1表から第15表までありますが、15種類すべてが必要になるケースは少なく、通常は一部を利用します。
今回は一般的に必要とされる表を抜き出して解説します。
| 表名 | 表題名 | 説明 |
|---|---|---|
| 第1表 | 相続税の申告書 | 相続税申告書のメインとなるページです。 第2表以降で計算される金額がここに集約されています。 |
| 第2表 | 相続税の総額の計算書 | 相続税の総額を計算する計算書です。 |
| 第5表 | 配偶者の税額軽減額の計算書 | 「配偶者の税額軽減」の適用を受ける相続人が使います。 |
| 第6表 | 未成年者控除額・障害者控除額の計算書 | 未成年者控除・障害者控除の適用を受ける相続人が使います。 |
| 第9表 | 生命保険金などの明細書 | 相続や遺贈によって取得したとみなされる保険金額を記入する明細書です。 |
| 第10表 | 退職手当金などの明細書 | 相続や遺贈によって取得した退職手当金の額を記入する明細書です。 |
| 第11表 | 小規模宅地等についての課税価格の計算明細書 | 小規模宅地等の特例の適用を受ける相続人が使います。 |
| 第13表 | 債務及び葬式費用の明細書 | 債務や葬儀費用について負担する人の氏名と金額を記入する明細書です。 |
申告書の様式は以下のサイトから取得できます。
【参考外部サイト】「相続税の申告書等の様式一覧(令和7年分用)」|国税庁
申告書の書き方については、次の記事をご一読ください。
相続税申告書には身分を証明するものなど多くの添付書類が必要になります。
必要な書類は、相続財産の種類やどの特例の適用を受けるかなどによって変わってきます。
被相続人の預貯金については、残高証明書や通帳のコピーなどを提出することがあり、税務調査対策として、過去数年分の通帳の動きを確認することも一般的です。
ここでは多くのケースで必要となる添付書類を列挙します。
| 書類名 | 誰の | コピー |
|---|---|---|
| 出生から死亡までの連続した戸籍謄本 | 被相続人 | 〇 |
| 住民票の除票 | × | |
| 身分証明書 | 〇 | |
| 戸籍謄本 | 相続人全員 | 〇 |
| 住民票 | × | |
| 印鑑証明書 | × | |
| 相続関係説明図 | 〇 | |
| 戸籍の附票 | 相続時精算課税適用者 | × |
| 遺言書・遺産分割協議書 | - | 〇 |
【参考外部サイト】(参考)相続税の申告の際に提出していただく主な書類|国税庁
また、こちらの添付書類のチェックリストが付いた記事も詳しく解説しているので、是非ご一読ください。
相続税申告は、以下の理由から相続税に強い税理士に依頼することをお勧めします。
相続した財産は、原則として相続開始日の時価で評価します。
不動産や、株式などには財産ごとに評価ルールが存在し、遺産にそれらの財産が含まれていれば、相続税を計算するために評価額を算出をしなければなりません。
評価の難しい財産は、税理士によっても額が異なるため、専門知識のない相続人が評価すると、後々、大きな追徴税がかかってしまう可能性があります。
配偶者の税額軽減など各種特例は、相続人の税負担を大きく軽減してくれます。
しかし、小規模宅地等の特例など、相続税の素人には適用要件が難しい特例もあります。
相続税に強い税理士なら、適宜活用必要な特例を必要なところで活用することができます。
税理士は可能な限り相続税が最小となるように申告書を作成してくれます。
被相続人の生前から相談をしていれば、更に節税効果が高くなる可能性が高まります。
税理士に依頼すると報酬が発生しますが、それを上回る節税効果が期待できます。
相続税申告は他の税金に比べて税務調査が入りやすい税目です。国税庁の統計では、相続税申告のうち一定割合で税務調査が行われています。
調査の結果、申告書に不備が見つかった場合には、不足していた相続税を追加で納めることになり、延滞税や加算税のペナルティも課されます。
そもそも、相続税申告に税理士が関与していれば、税務調査が入る確率は下がります。
万一、税務調査が入ったとしても、その場に税理士がいるのといないのとでは心強さは雲泥の差です(ただし、別途費用が発生する場合があるので、税理士に直接ご確認ください)。
相続には、相続税申告以外にもやるべきことが山ほどあります。
相続税申告は税理士に丸投げすることで、時間を有効に利用することができます。