吉田泰久税理士事務所について
対応分野 |
|---|
|
費用 |
| 着手金無料 |
私たちに依頼するメリット |
|
吉田泰久税理士事務所の特徴
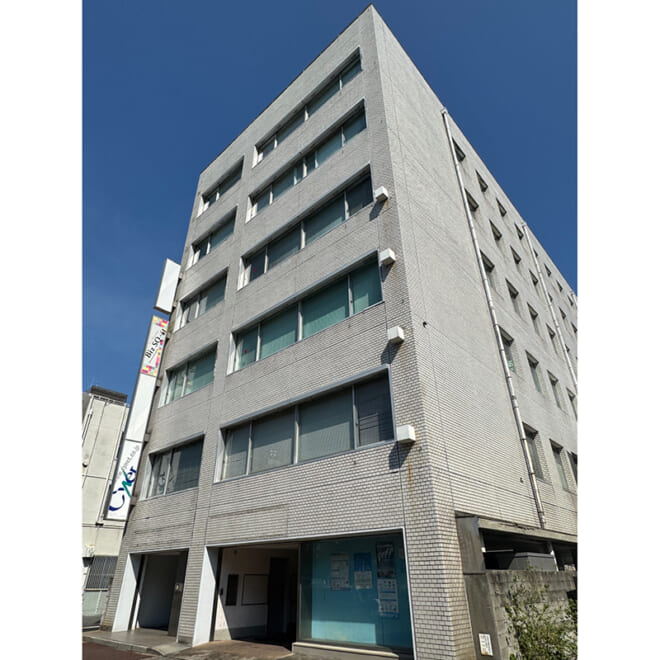
吉田泰久税理士事務所は、JR関西本線の四日市駅から徒歩5分という立地にある相続税申告中心の事務所です。
早速ですが、地域に根差した事務所である吉田泰久税理士事務所の特徴をご紹介させていただきます。
着手金が無料
税理士の仕事は、ご相談者様のお話をお聞きすることから始まります。
というのも、ご遺族(相続人)の状況や遺された遺産(相続財産)の状況を詳細にお聞きしなければ、取り得る最善の対策をご提案することができないからです。
吉田泰久税理士事務所では、ご相談者様のお話を十分にお伺いするために、初回のご相談も丁寧に対応させていただきます。
また、一般的な税理士報酬には着手金があり、この着手金は業務を依頼する際に発生します。
しかし、当事務所ではこの着手金を無料にしております。業務が終了した際に税理士報酬をいただくことになりますので、相続発生直後で手持ちの資金が少ない方でも安心です。
営業時間外・土日祝日のご相談も可能
一般の方にとって、平日にはお時間を割くことが難しいことがあります。
そこで、吉田泰久税理士事務所は事前にご予約いただくことで営業時間外や土日祝日でもご相談いただくことが可能です。
また、お身体の自由が効かない方などのために出張相談も行っています。
どうぞお気軽にお問い合わせください。
他士業との連携(司法書士・土地家屋調査士など)
相続税申告では、遺産に不動産が含まれることが多々あります。このような場合、残念ながら税理士だけでは全ての業務を遂行できないのが実情です。
そこで、吉田泰久税理士事務所では司法書士や土地家屋調査士と連携し、スムーズな処理を実現しています。
司法書士は、不動産の相続登記に必須の士業です。一方、土地家屋調査士によって不動産の境界を明確にすることが節税に繋がることがあります。
これらの士業と連携することで、ご依頼者様が他の士業を探す手間を省き、負担も軽減します。少しでもご依頼者様の利益になるようにと考えて設立されたネットワークですので、「こんなことは頼めないの?」という疑問についてもお気軽にお問い合わせください。
吉田泰久税理士事務所の相続税申告の取り組み
次に、当事務所の取り組みをご紹介させていただきます。
節税を考慮した相続税申告
相続税申告の期限は、原則として相続があったことを知った日の翌日から10ヶ月以内と、相続発生からあまり時間がありません。
そのような短期間で、相続税の特例や控除を組み合わせていかに相続税を適切に節税できるか?が税理士の腕の見せ所です。
相続税には、「3,000万円+600万円×法定相続人の数」で算出する相続税の基礎控除や、配偶者控除、小規模宅地等の特例、相次相続控除などいくつかの特例や控除があります。
吉田泰久税理士事務所は、相続税を適切に節税して申告します。
なお、遺産分割協議が争いになったなどで期限に間に合わない場合には、各相続人が法定相続分で遺産を取得したとして「申告期限後3年以内の分割見込書」を仮の申告として提出する方法があります。
(※しかし、この方法では期限内に特例や控除を使わずにいったん相続税を納め、3年以内に遺産分割協議を行って改めて更正の請求をしなければならないため、できるだけ期限内に遺産分割を終えて相続税を申告することをお勧めしています。)
不動産の正確な相続税評価
不動産は、相続税評価が難しい財産の1つです。
現金や預貯金であれば、額面がそのまま相続税評価額となります。
一方、不動産の相続税評価額は、路線価方式や倍率方式を基に、土地の形状や周囲の状況などの様々な減額要素を加味して算出します。特にこの減額要素の扱いは難しく、土地の相続税評価に詳しい税理士は少数であると言われる所以でもあります。
さらに、前述の小規模宅地等の特例の要件を満たせば、被相続人が居住用に使用していた宅地の相続税評価を最大80%まで減額することができます。
不動産は遺産の中でもその価値が占める割合が高いため、不動産の相続税評価額をできるだけ低く抑えることが、相続税を適正に抑える鍵になるのです。
当事務所は、この不動産の相続税評価に細心の注意を払っています。遺産に不動産がある方は、ぜひ一度ご相談ください。
相続税のシミュレーション
吉田泰久税理士事務所では、相続税の試算を行い、節税に適した遺産分割方法をアドバイスさせていただいています。
なぜこのような試算をするのかというと、遺産分割の方法によっては一次相続と二次相続で支払う相続税の総額が変わることがあるからです。
例えば、相続税には一般に配偶者控除として知られる「配偶者の税額軽減」という特例があり、遺された配偶者が相続する遺産額が法定相続分または1億6,000万円いずれか大きい方を超えない限り配偶者には相続税がかかりません。
一次相続で相続税の配偶者控除を最大限に活用として、遺された配偶者に遺産を集中させて遺産分割をすると、遺された配偶者が亡くなった二次相続では、配偶者控除が使えないうえに法定人も減ってしまうために基礎控除の額も減ってしまい、一次相続と二次相続の相続税の総額が、却って法定相続分に従って遺産分割するよりも増えてしまうことがあるのです。
当事務所では、こうした不利益を避けるためにも積極的に相続税のシミュレーションを行い、節税に適した遺産分割方法をアドバイスさせていただいています。
吉田泰久税理士事務所から最後に
前述の通り、相続から相続税申告までの時間は限られています。その中で、相続人全員を集めて全員が合意する遺産分割協議も行わなければなりません。
特に不動産は相続税評価が難しいため、相続人だけの手には負えないことが多くなります。
相続開始後、「相続税申告が必要かもしれない」「相続財産に不動産が含まれているが、どうしたら良いか分からない」などのお悩みが発生したならば、どうぞお気軽に吉田泰久税理士事務所までお問い合わせください。
| 税理士 | 開業税理士 吉田 泰久 東海税理士会四日市支部 No.125470 |
|---|---|
| 住所 | 〒510-0084 三重県四日市市栄町1-11 BizSQ A404 |
| 対応エリア | 三重県 |
| アクセス | 「四日市駅」徒歩5分 |
| 受付時間 | 平日 9:00~17:00 |
|---|---|
| 定休日 | 土日祝 |
| 対応エリア | 三重県 |
事前にご予約いただければ、営業時間外・定休日でも対応可能な事務所があります。詳しくはお問い合わせの際にご確認ください。
よくある質問
相続税に強い税理士に依頼するメリットは?
相続税は、所得税や法人税と比較すると年間の申告件数が少ないため、すべての税理士が相続税に詳しいわけではありません。また、相続税では土地や非上場株式などの財産評価の方法次第で相続税額が大きく変動します。そのため、相続税の経験が豊富な税理士に依頼したほうが、依頼者により有利となる相続税申告をできる可能性が高いです。
相続税申告が必要なのはどんな場合ですか?
相続財産が基礎控除額を上回る場合には相続税申告が必要です。配偶者の税額軽減(配偶者控除)や小規模宅地等の特例を利用して相続税額がゼロになる場合でも相続税申告は必要です。