相続税における土地の評価方法:路線価方式と倍率方式
相続税や贈与税では、土地の評価額は売買金額ではなく相続税評価額と呼ばれる特殊な計算方法によって決まります。ここでは、…[続きを読む]

雑種地を相続する際に、相続税法上どのように評価すればいいのでしょうか。また、宅地との扱いは違うのでしょうか。
今回は、「雑種地」と「宅地」の違いについて、固定資産税と相続税に焦点を当てて解説します。
「雑種地」という文字面から、「特定の用途が定まっていない土地」というイメージは沸きます。では、法律上「雑種地」とは、どのように定義づけられているのでしょうか。
登記簿に記される地目の区分は、不動産登記規則99条によって、下記の23種類が定められており、中でも雑種地は「いずれの地目にも該当しない土地」とされています。
不動産登記規則99条(登記簿上の地目の区分)
地目は、土地の主な用途により、田、畑、宅地、学校用地、鉄道用地、塩田、鉱泉地、池沼、山林、牧場、原野、墓地、境内地、運河用地、水道用地、用悪水路、ため池、堤、井溝、保安林、公衆用道路、公園及び雑種地に区分して定めるものとする。
一方、固定資産税や相続税の財産評価をするうえでは、下記の9種類の区分で評価を行います。
駐車場、資材置き場、ゴルフ場、公園などは、固定資産税や相続税の財産評価上、雑種地として取り扱われることがほとんどです。その他に、長期間耕作されていない農地は、直ちに雑種地になるわけではなく、農地としての利用可能性などを踏まえて判断されます。
固定資産税や相続税の評価は、土地の現況や利用目的に重きを置くため、必ずしも登記簿上の地目とは関係なく、土地の現況が課税地目となります。
その土地が雑種地に該当するかどうかを調べるには、次の方法があります。
これら2つの方法でも、雑種地かどうかが分からない場合には、固定資産税の課税地目を参考にすることもできます。
宅地は、建物の敷地として利用されている土地です。
住宅、店舗、工場、倉庫などが建っている土地、あるいは建てる目的の土地が該当します。
固定資産税と相続税の財産の評価方法は、一部共通する部分もありますが、基本的に異なります。
いずれも、地目、地積、周辺の土地の状況などを考慮に入れながら評価しますが、固定資産税は、それぞれの市区町村によって評価方法が異なります。
固定資産税評価額は、市区町村から送付されてくる固定資産税納税通知書を確認する他、固定資産課税台帳を閲覧するか、固定資産評価証明書を取得することで確認することができます。
まずは、雑種地や宅地の固定資産税評価方法について解説しましょう。
土地の固定資産税の評価は、不動産登記上の地目ではなく、原則として市区町村の担当者が3年に一度現況調査を行って判断した地目により算出されます。
したがって、登記上の地目が「雑種地」となっていても、市区町村が現況調査で「宅地」であると判断すれば、宅地の評価による固定資産税額が通知されます。そのため、登記変更によって、登記簿上の地目を宅地から雑種地に変更しても、固定資産税上の評価には影響しません。
ただし、膨大な量の土地を1つ1つ全て調査して回ることは難しいため、実務上は航空写真等を参考に判定されることもありますが、本来は賦課期日時点の現況によって判断されます。
宅地の固定資産税評価額は、市町村が「固定資産評価基準」に基づき決定する「適正な時価(目安は公示地価の約70%)」です。
[related-point 50122]
「雑種地」と認定された土地の評価方法には、大きくわけて次の2つがあります。
評価すべき雑種地と類似の雑種地が存在し、類似の雑種地が実際に売買された価格(売買実例価格)があれば、それを基に評価額を算出します。
類似雑種地の売買実例価格がない場合には、その雑種地の位置、利用状況等を考慮して、付近の土地の1平方メートルあたりの評価額を基に、形状や立地条件などの違いを考慮して評価額を算出します。
雑種地が宅地に隣接していれば「宅地」に比準して、農地に隣接していれば「農地」に比準して評価します。
利用状況に応じた評価になるため、例えば、駐車場の周囲にフェンス等がなく、隣接した宅地とほぼ一体となっている雑種地は、「宅地」として評価される可能性が高くなります。
一方、駐車場の周囲にフェンス等があり、隣接した宅地とつながっていなければ、宅地より低い額の評価になる可能性があります。
宅地としての評価額に対して、雑種地をどの程度の割合で評価するかは、それぞれの市区町村によって異なります。たとえば、淡路市では、「淡路市雑種地基準・宅地比準割合表」と基準が定められており、一部を抜粋すると、以下の通りとなっています。
【出典】「固定資産税における雑種地課税について」|淡路市
したがって、雑種地と宅地のどちらが固定資産税がより高額になるかは、雑種地がどのように評価されるかで異なります。
現況調査により、雑種地が宅地として評価されると、宅地とほぼ同等の固定資産税がかかります。雑種地上に実際に住宅が建っており、その敷地として利用されている場合には、固定資産税が6分の1に軽減される「小規模住宅用地の特例」を受けられます。
ただし、実際に雑種地に住宅を建てるには、不動産登記法上、1か月以内に地目変更登記を申請する義務があり、金融機関のローンを利用する際には、不動産登記上の地目の変更を迫られます。
一方、雑種地として評価されれば、自治体によっては、雑種地の利用用途によって、宅地としての評価額に一定割合の減額があるため、一般の宅地の固定資産税よりも低くなります。
このようなことから、宅地と他の地目である雑種地の評価額を同じ土俵で比較することは難しいのです。
次に、雑種地の相続税評価方法をみてみましょう。
土地の相続税評価額は、相続発生時における使用状況により判断されます。
雑種地や宅地の評価も、その土地の利用目的で決まり、不動産登記上の地目は関係ありません。
専門知識がなければ、土地の相続税評価額の算出は難しく、税理士に依頼するのが無難でしょう。土地の相続税評価額は、税理士によって異なるため、依頼する際には、相続税に強い税理士を選ぶことをおすすめします。
通常、土地の相続税評価は、路線価方式か路線価が定められていないエリアでは倍率方式で決定されます。
しかし、雑種地には専用の路線価や倍率が定められていないことが多く、実務上は近隣宅地などを基準にした「比準方式」で評価されるのが一般的です。
「比準方式」は、その雑種地の現況に似ている付近の土地を評価した1㎡当たりの価額をもとに、雑種地の位置や形状などの個別事情を考慮して単価を調整し、その雑種地の地積を乗じて評価します。
したがって、とくに雑種地としての評価方法があるわけではなく、結果として雑種地と類似している近くの土地に準じた評価額となります。
雑種地は評価上、状況に応じて、宅地や山林などの評価基準を準用して算定されることになるわけです。
【詳細】国税庁HP 第10節 雑種地及び雑種地の上に存する権利
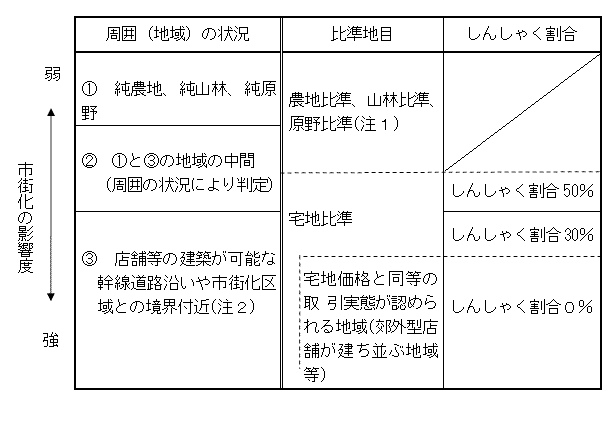
雑種地が市街化調整区域内(※)にある場合は、周囲の状況に応じて、下表を使用して評価額を算出します。
詳細は、下記の国税庁HPを参照してください。
※都市計画法に基づき指定されている、都市計画区域の区域区分
高い評価額になりそうな土地をそのまま放置して、高い税金を払う必要はありません。次の方な節税方法があります。
一般的に、宅地の評価額は高くなりやすい傾向があります。土地の利用状況によって評価区分が変わるため、実際の利用実態を踏まえた検討が重要です。
例えば、駐車場や太陽光発電用地として利用されている雑種地は、地域や利用状況によって、宅地より低い割合で評価されるケースがあります。
また、市街地に近いなどの理由から高く評価されてしまう土地は、賃貸居住用建物を建てて収入を得る方法も有効です。
土地上に居住用の建物が建っていれば、それだけで土地の固定資産税評価額が1/6や1/3に軽減され、更に相続税では賃貸割合なども考慮され評価が下がります。そのうえ賃貸収入も入るので、納税資金も用意することができます。
小規模宅地等の特例とは、相続財産の中に、被相続人等の居住用や事業用などに供されていた一定の土地がある場合には、その土地の評価額を最大で8割も減額できる制度です。
この特例の適用を受ければ、大きく評価額を下げることができ、相続税を節税することができます。
雑種地と宅地の固定資産税・相続税の違いをまとめると、以下の通りです。
| 項目 | 宅地 | 雑種地 | |
|---|---|---|---|
| 判断の基準 | 「建物の敷地」として利用されている 家が建っている、または建てる目的が明確な状態 |
「22種類の地目」のいずれにも該当しない 建物がなく、農地や山林でもない状態 |
|
| 主な用途(現況) | 住宅、店舗、工場、倉庫、社宅などの敷地 | 青空駐車場、資材置き場、太陽光発電用地、ゴルフ場、バッティングセンターなど | |
| 固定資産税の評価 | 公示地価の約70%が目安 路線価などをベースに算出 |
周辺の主要な土地(近傍地)の評価をベースにする「近傍地比準方式」など | |
| 固定資産税の特例 | あり(住宅が建っていれば、住宅用地の特例で最大で1/6に軽減) | 住宅用地特例は原則適用されない ただし、利用状況によっては宅地より評価額が低くなる場合もある |
|
| 相続税の特例 | 小規模宅地等の特例 | 原則なし |
雑種地、宅地のいずれも、税金の評価は現況により判断されます。登記上の地目が何であろうと関係ないのです。
思いもよらない評価額となり、突然高額な税金を納めることにならないように、雑種地を所有している人は、税理士に相談しながら、事前の対策を行っておくと安心です。