
相続税・贈与税の延滞税計算ツール
利用方法
「納付期限(申告期限)」と「納付する日」を選択してください。年号は、西暦または年号「平成」「令和」から選択できます。
相続税・贈与税のどちらも、納付期限と申告期限は同じです。
対応している期間は、納付期限については、2000年(平成12年)から現在の年まで、納付日については、2000年(平成12年)から現在の翌年までです。
納付金額を円単位で入力してください。
出力項目
端数処理前と端数処理後の両方の値を表示します。また、もともとの納付金額と延滞税の金額も表示します。
延滞税は、1,000円以上で発生します。
延滞税が、1,000円未満のときは、延滞税が発生する日(1,000円以上に到達する日)を表示します。ただし、延滞税が発生する日が、納付日から1年未満の場合のみ表示します。1年を超えるときは、延滞税が発生する日を表示せず、延滞税を0円と表示します。
延滞税の計算について
納付期限(申告期限)
相続税
相続税の納付期限は申告期限と同じであり、相続の開始があったことを知った日(通常は被相続人が亡くなった日)の翌日から10ヶ月以内です。
贈与税
贈与税の納付期限は申告期限と同じであり、贈与を受けた年の翌年2月1日から3月15日までです。
計算方法
端数処理について
納付金額について
- 10,000円未満切り捨て(10,000円未満は延滞税なし)
延滞税について
- 各期間ごとの延滞税の計算で、1円未満切り捨て
- 全期間の延滞税を合計し、100円未満切り捨て、1,000円未満は延滞税なし
延滞税の割合
年によって割合が異なります。
2026年時点では、
国税の場合、納付期限から2ヶ月以内の期間が2.8%、2ヶ月超の期間が9.1%です。
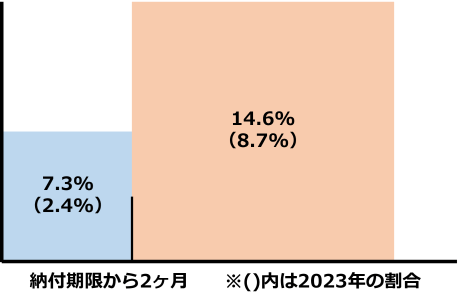
それぞれの年の割合は次の表のとおりです。
| 2ヶ月以内 | 2ヶ月超 | |
|---|---|---|
| 2000年 | 4.5% | 14.6% |
| 2001年 | 4.5% | 14.6% |
| 2002年 | 4.1% | 14.6% |
| 2003年 | 4.1% | 14.6% |
| 2004年 | 4.1% | 14.6% |
| 2005年 | 4.1% | 14.6% |
| 2006年 | 4.1% | 14.6% |
| 2007年 | 4.4% | 14.6% |
| 2008年 | 4.7% | 14.6% |
| 2009年 | 4.5% | 14.6% |
| 2010年 | 4.3% | 14.6% |
| 2011年 | 4.3% | 14.6% |
| 2012年 | 4.3% | 14.6% |
| 2013年 | 4.3% | 14.6% |
| 2014年 | 2.9% | 9.2% |
| 2015年 | 2.8% | 9.1% |
| 2016年 | 2.8% | 9.1% |
| 2017年 | 2.7% | 9.0% |
| 2018年 | 2.6% | 8.9% |
| 2019年 | 2.6% | 8.9% |
| 2020年 | 2.6% | 8.9% |
| 2021年 | 2.5% | 8.8% |
| 2022年 | 2.4% | 8.7% |
| 2023年 | 2.4% | 8.7% |
| 2024年 | 2.4% | 8.7% |
| 2025年 | 2.4% | 8.7% |
| 2026年 | 2.8% | 9.1% |
日数
うるう年については、365日として計算します。
利用上の注意点
本ツールは、2026年(令和8年)8月時点での税制等に基づいて計算しています。
本ツールを利用して、不利益や損害等が発生したとしても、当社は一切の責任を負いませんので、ご了承ください。
ご自身の税金の金額についての質問は、最寄りの税務署にお問い合わせください。
延滞税の計算についてよくある質問
計算結果に「端数処理前」と「端数処理後」の2つの数字が出るのはなぜですか?
延滞税の計算には端数処理のルールがあります。
納付金額は1万円未満切り捨て(1万円未満は延滞税がかかりません)、
各期間ごとの延滞税は1円未満切り捨て、最終的な合計金額は100円未満切り捨てとなります。
この2つの数字は、端数処理前の正確な計算過程と、実際に納付する端数処理後の金額を分けて示すためのものです。
延滞税の割合(税率)はどのくらいですか?
延滞税の割合は納付期限からの経過期間によって異なります。詳しい税率は本ページの「延滞税の割合」セクションをご確認ください。
相続税・贈与税の納付期限(申告期限)はいつですか?
相続税の納付期限(申告期限)は「相続の開始があったことを知った日の翌日から10ヶ月以内」です。
贈与税の納付期限(申告期限)は「贈与を受けた年の翌年2月1日から3月15日まで」です。
この計算結果は正式な金額として使えますか?
本ツールの計算結果は目安としてご利用ください。正確な税額については、最寄りの税務署または、税理士にご確認いただくことをお勧めします。