相続税における土地の評価方法:路線価方式と倍率方式
相続税や贈与税では、土地の評価額は売買金額ではなく相続税評価額と呼ばれる特殊な計算方法によって決まります。ここでは、…[続きを読む]
課税される相続税の中でも、その額に占める割合が大きい宅地や家屋などの不動産。
しかし、宅地・家屋は利用の仕方によっていくつかに分類され、相続税の評価額が異なります。
ここでは、宅地の分類と相続税における評価方法について分かりやすく解説します。
目次
宅地は主に、以下の3つに分類することができます。
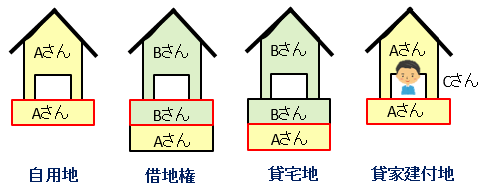
Aさんの土地にAさんの家がある場合の土地が「自用地」です。
つまり、自用地とは、借地権など他人が土地を利用する権利が設定されておらず、所有者が自ら利用できる土地のことです。
路線価方式または倍率方式で計算された金額は、自用地の評価額です。後述する通り、他の種類の宅地であっても、自用地の評価額を基本として計算します。
貸宅地とは、Aさんの土地をBさんが借りて建物を所有している場合の、Aさん側の土地です。
借地権は、土地を借りて自分の建物を所有できる権利です。
貸宅地は借地権が設定されている宅地で、別名「底地」とも言われています。
貸宅地は他人に貸しているため、地主の利用や処分に制限があり、相続税評価額もその分低くなります。
一方、その分前述した通り、設定時には権利金や敷金などを、その後、毎月地代を受け取ることができます。
貸宅地(底地)の相続税評価方法は、以下の通りです。
自用地としての評価額から、借地権分の金額を引いたものが、貸宅地の評価額になります。
貸家建付地とは、Aさんが自分の土地上に賃貸アパートや賃貸マンションを建てている場合のAさんの土地です。
つまり、所有する土地に賃貸アパートや、マンション、貸家などを建て、第三者に貸し出している場合の土地を指します。
「借家権割合」とは、借家権(家を借りる権利)の割合のことであり、一律で30%です。
「賃貸割合」とは、全体のうち実際にどのくらい借りているかの割合です。たとえば、10室あるアパートで5室埋まっており残りの5室が空いていたら賃貸割合は50%です。
元の土地の評価額から、家を借りている人の権利に相当する金額を引いたものが、貸家建付地の評価額になります。
また、土地に関する権利や利用形態は、以下の3つに大別することができます。
Aさんの土地をBさんが借りていば、Aさんの土地にはBさんの権利「借地権」が設定されています。
借地権は、土地を借りて自分の建物を所有できる権利です。
一般的に、借地権を設定する際には、借主が権利金などを支払い、その後、毎月地代を支払い、契約の更新時や建て替え時には、地主に承諾料や更新料を支払う必要があります。
Bさんの借地権の相続税評価額は、以下の計算で算出します。
計算式に登場する「借地権割合」は、その土地が接する道路ごとに決まっており、国税庁が発表する「財産評価基準書」の路線価図に記号で明示されています。
【参考外部サイト】国税庁:路線価図、評価倍率表
やや複雑になりますが、貸家建付借地権は、貸家建付地と借地権の複合パターンです。
例えば、Aさんの土地にBさんが借地権を設定し、その土地にBさんが家を建てて、その家をCさんが借りている場合のBさんの借地権です。
元の土地の評価額に借地権割合をかけ、家を借りている人の権利に相当する金額を引いたものが、貸家建付借地権の評価額になります。
土地を有償で貸していれば貸宅地となり、有償で土地を借りていれば、借地権が発生します。
他方、土地を無償で貸すことは、「使用貸借」と呼ばれています。たとえば、親が子供に無償で土地を貸して、子供がその上に自分の家を建てる場合です。
親子間など親族間では、地代を受け取らずに土地を貸す使用貸借が利用されることも少なくありません。
借りている側は土地を無料で利用させてもらっているだけで、お金に換算できる権利はありません。
したがって、借りている側の評価額は0円、貸している側の評価額は、自用地(貸し借りがない場合)と同じ評価額となります。
【使用貸借による土地の評価】
| 評価額 | |
|---|---|
| 貸主 | 自用地としての評価額 |
| 借主 | 0円 |
まとめると、次の表の通りです。
【宅地と宅地を借りて使う権利の分類と相続税評価方法】
| 分類 | 利用形態 | 相続税評価方法 |
|---|---|---|
| 自用地 | 自分の土地 | 路線価方式または倍率方式で計算された評価額 |
| 貸宅地 | 貸している土地 | 自用地評価額×(1-借地権割合) |
| 貸家建付地 | 賃貸アパート等を建てている土地 | 自用地評価額×(1-借地権割合×借家権割合×賃貸割合) |
| 借地権 | 土地を借りる権利 | 自用地評価額×借地権割合 |
| 貸家建付借地権 | 借りた土地上に アパートを建て貸しす権利 |
自用地評価額×借地権割合×(1-借家権割合×賃貸割合) |
| 土地の使用貸借 | 土地を無償で貸す場合の権利 | 自用地としての評価額 |
所有する土地を自分で利用するより、所有する土地を他人に貸したり、アパートを建てて他人に貸すほうが、利用や処分が制限されるために、相続税評価額も安くなります。
したがって、所有する土地は放置するのではなく、アパートを建てて他人に貸せば、土地の評価額を下げることに繋がり、相続税の節税が期待できます。
ただし、注意が必要なのが賃貸割合です。
所有する土地にアパートを建てても、まったく借手が付かず賃貸割合が0であった場合、自用地と同じ評価額になってしまいます。
アパートを建てる際には建設資金などの初期費用が必要で、建てた後にも管理費や固定資産税等がかかるため、却って高く付いたということがないように慎重に検討する必要があります。
そこで、自用地の評価額と自分の土地にアパートを他人に建てて貸している場合の土地の評価額とを比べてみましょう。
以下の条件で評価額を算出すると、結果は次の通りです。
自用地の評価額に比べて、2,100万円も評価額が小さくなります。
ただし、評価額が2,100万円下がったからといって、そのまま相続税額が2,100万円減るわけではありません。実際の相続税額は、遺産総額や基礎控除額、各種特例・控除などを踏まえて計算されます。
家屋(住宅や店舗、事務所などの建物)は、以下の2つに分類されます。
自用家屋とは、Aさんが自分で使用している家屋です。したがって、他人の土地に借地権を設定し、自分の家を建てて住んでいれば自用家屋となります。
「自用家屋」の相続税評価額は、固定資産税評価額*と同額です。
*固定資産税評価額:市区町村が固定資産税を計算するために決定している評価額です。
Aさんが建てた家をBさんが借りてい住んでいれば、Bさんは借家に住んでいることになります。
つまり、借家とは、借家として貸している建物(貸付用建物)のことです。
元の家屋の評価額から、家を借りている人の権利に相当する金額を引いたものが、借家(貸付用建物)の評価額になります。
【家屋の分類と相続税評価方法】
| 分類 | 利用形態 | 相続税評価方方法 |
|---|---|---|
| 自用家屋 | 自分の家 | 固定資産税評価額と同額 |
| 借家(貸付用建物) | 借している家 | 自用家屋評価額×(1-借家権割合×賃貸割合) |
宅地と同様に、所有する家屋を他人に貸貸すほうが、利用や処分が制限されるために、相続税評価額も安くなります。
そこで、自用家屋と、借家の相続税評価額の違いを比べてみましょう。
以下の場合に評価額の違いは次のようになります。
自用家屋に比べて、貸家は1,500万円評価額が小さくなります。
ただし、評価額が1,500万円下がったからといって、そのまま相続税額が1,500万円減るわけではありません。実際の相続税額は、遺産総額や基礎控除額、各種特例・控除などを踏まえて計算されます。
賃貸アパートや賃貸マンションでは、前の賃借人が解約すると、リフォーム・修繕などを行わなければならず、新しい賃貸人を募集して契約するまでに、空き室となる期間が必ず存在します。
では、たまたま新たな賃貸人を迎える前の空き室となっている時期に相続が発生してしまったら、相続税評価額は低いままなのでしょうか?
この場合、相続開始時に空室となっていたのが入居者の入れ替えなどによる一時的なもので、継続して賃貸する意思があり、入居者募集を行っているなど一定の要件を満たす場合には、その部屋も賃貸中として賃貸割合に含めます。
ただし、賃貸住宅が戸建ての場合に賃貸人がいなければ、理由の如何を問わず自用家屋として評価されます。賃貸割合は、アパート・マンションなど共同住宅のためのものであり、戸建てには適用されないからです。
ここまでご説明した通り、宅地や家屋の相続税評価額は、自用か貸付用か、借地権が設定されているかなど利用形態によって大きく異なります。
また、小規模宅地等の特例などが適用できるケースもあり、評価方法を誤ると相続税額に大きな影響を与える可能性があります。
適正な評価で相続税を申告するためにも、不動産の相続税評価に詳しい税理士へ早めに相談することをおすすめします。