
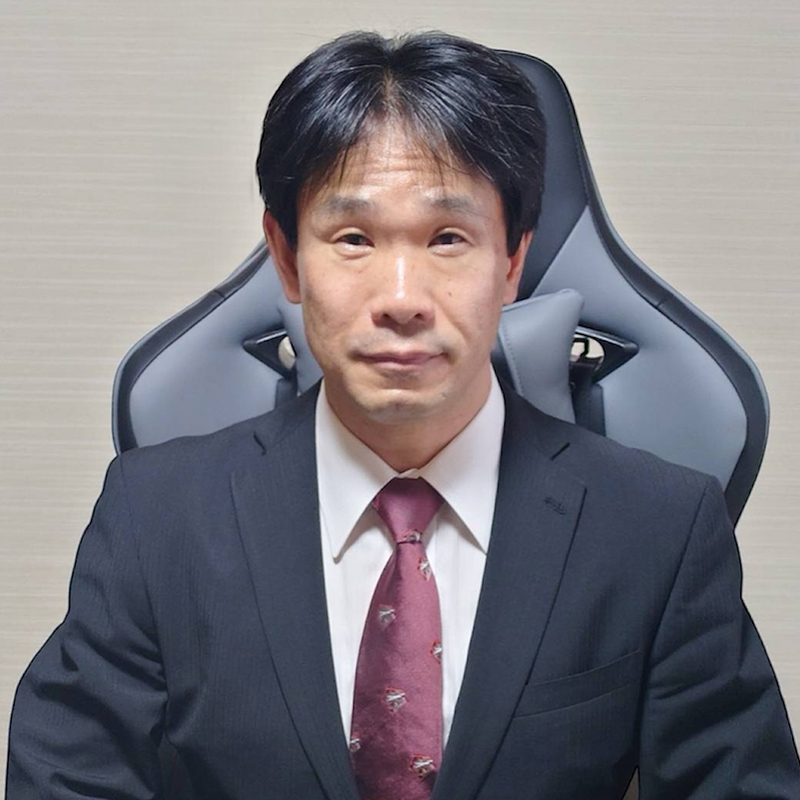
落合洋税理士事務所について
対応分野 |
|---|
|
費用 |
|
初回相談無料 相続税の税務代理及び申告書作成業務に関する報酬:440,000円~ |
私たちに依頼するメリット |
|
落合洋税理士事務所の特徴
落合洋税理士事務所は、名鉄「犬山駅」東口より徒歩6分のロケーションにある、相続税専門の税理士事務所です。
代表税理士は、名古屋国税局に国税専門官として採用され、28年間の勤務のうち、22年間にわたり相続税や贈与税などの資産税部門に勤務した経歴を有します。
ここでは、落合洋税理士事務所の特徴や、相続税に強い理由をご紹介します。
豊富な相談経験を活かして
落合洋税理士事務所の代表税理士は、国税で長年にわたり、相続税、贈与税、譲渡所得の申告相談、申告審理、税務調査の事務に従事してきたことから、相続税の相談経験は豊富と自負しております。
会社員や農家の方をはじめ、他税理士、弁護士、司法書士といった専門職の方まで、今までに1,000件以上の相談に対応してきました。
事前にご予約いただければ、土日祝日や営業時間外にもご相談いただけるうえに、初回のご相談は無料とさせていただきます。
どうぞお気軽にお問い合わせください。
司法書士や不動産鑑定士などとの連携で対処
相続税を専門に扱っていると、相続は税の問題だけではないとつくづく実感します。
相続人間の不動産評価額が異なることが原因で、遺産分割協議が上手くいかないことがあります。
相続不動産の登記や売却など、税の問題だけでなく、不動産の評価・登記が必要になることもあります。
このような経験から、当事務所では、司法書士や不動産鑑定士と連携し、相続問題に対応しています。
また、相続が争いになったとしても、連携する弁護士をご紹介することができます。ワンストップで相続問題全般に対応していますので、安心してお任せください。
落合洋税理士事務所が相続税に強い理由
次に、当事務所が相続税に強い理由についてご紹介します。
相続税申告について
落合洋税理士事務所の代表税理士は、22年にもわたり国税で相続税や贈与税などの資産税に携わってきたことは既にご紹介させていただきました。
すべての申告に書面添付制度採用
加えて、落合洋税理士事務所では、依頼いただいたすべての申告について書面添付制度を採用しています。
書面添付制度とは、税理士が申告内容に間違いがない旨を記した書面を申告書に添付する制度で、税務署としては税務調査の必要性が低下します。
代わりに、 添付した書面に虚偽や調査不足があった場合、税理士が懲戒処分の対象となるリスクがあるなど、税理士の責任は重くなります。
相続財産の評価について
相続財産の評価は、税理士の経験やノウハウ、スキルによって大きく変わるため、不動産評価は数千万円単位で金額が変わることもあります。
特に土地(不動産)は元々高額であるうえに、高低差や面積、周辺環境など多岐にわたる減額補正要素を正確に判定・適用する必要があり、専門的な知見がなければ適正な評価額を算出できない可能性があります。
このように複雑で難しい相続財産の評価についても、当事務所には専門の知識と経験を活かしたノウハウ・スキルがあります。
相続税の特例・控除の利用
相続税には特例や控除が存在し、適切に適用することで、効果的に相続税を節税することができます。
例えば、小規模宅地等の特例を使えば、被相続人の宅地の評価額を最大で8割も抑えることができます。しかし、この特例は適用要件が複雑で、一筋縄ではいきません。
こうした特例や控除を適切にかつ効果的に使いこなせるからこそ、相続税専門という看板を掲げられているのです。
二次相続まで見据えた遺産分割
相続税専門の税理士事務所の仕事は、これでお終いではありません。
相続税の「配偶者の税額軽減」によって、被相続人の配偶者には、1億6,000万円または配偶者の法定相続分のいずれか多い方の金額まで、相続税が非課税になります。
しかし、被相続人が亡くなった一時相続でこの特例を最大限に使おうとして、配偶者に遺産を集中させると、配偶者がお亡くなりになる二次相続では配偶者の税額軽減が使えないうえに、法定相続人が減るために基礎控除額が減り、却って相続税が増えてしまう可能性があるのです。
落合洋税理士事務所では、二次相続までシミュレーションし、最も効果的に節税できる遺産分割方法についてもアドバイスさせていただきます。
相続税の節税対策について
資産の多い方は、生前対策を行うと効果的に相続税を抑えることができます。
ここでは、一般的に用いられる節税対策3つを簡単にご紹介します。
資産を生前贈与する
被相続人の生前に資産を贈与しておけば、相続税が課される遺産を減らすことができます。
贈与には贈与税が課税されますが、贈与税にも基礎控除があり、1人の受贈者につき年間110万円までであれば、贈与税はかかりません。
ただし、少額の贈与税を支払いながら生前贈与したほうが、却って相続税と贈与税の合計額が少ないケースもあるため、ここの調整は税理士の腕の見せ所でもあります。
生命保険を利用する
生前に生命保険に加入して行う相続税の生前対策には、「非課税枠の活用」「遺産分割対策」「納税資金の確保」の3つの効果があります。
まず、死亡保険金には「500万円×法定相続人の数」という相続税の非課税枠があり、現金を遺すより課税対象となる遺産を圧縮することができます。
次に、死亡保険金は民法上、遺産分割の対象外であり、特定の相続人を受取人に指定すれば速やかに現金を渡せます。
最後に、相続税は原則として現金一括払いであり、死亡保険金を受け取った相続人は、納税資金として利用することができます。
一方で、契約形態を誤ると所得税や贈与税が課税されてしまいます。他の財産構成や相続人の状況を踏まえ、全体設計の中で活用することが重要です。
現金を不動産にして賃貸する
まず、不動産の相続税評価額は実勢価格より低く設定されているため、お手持ちの現金を不動産にするだけで、相続税の圧縮効果が期待できます。
また、所有する不動産に賃貸物件を建設すると、貸家と貸家建付地の評価となり、更地のままの評価より相続税評価額を抑えることができます。
ただし、賃貸物件に空室が多いと、賃貸割合が低下し、土地や建物の評価減が限定的になってしまいます。
当事務所では、「とにかく相続税を減らせば良い」という発想は避け、将来の収支も含めた総合的な判断に基づいたアドバイスを行います。
落合洋税理士事務所の費用について
税務相談
落合洋税理士事務所では、初回相談を無料で承っています(2回目以降は11,000円/1時間)。
国税局・税務署での勤務経験のある税理士が、様々な疑問や不安を丁寧にヒアリングします。
※ご相談は完全予約制です。
※土日祝や夜間・早朝の対応につきましても、お気軽にお問い合わせください。
相続税の申告(税込)
報酬は、基本報酬と加算報酬の合計金額です。
報酬額についてご不明な点や質問がございましたら、お気軽にお問い合わせください。
基本報酬
基本報酬には、書面添付制度報酬を含んでいます。
| 遺産総額 | 基本報酬額(遺産総額比例) |
|---|---|
| ~5千万円 | 44万円 |
| 5千万円 ~1億円 | 44〜88万円(遺産総額×0.8%) |
| 1億円~2億円 | 88〜133万円(遺産総額×0.5%) |
| 2億円~3億円 | 133〜177万円(遺産総額×0.4%) |
| 3億円~5億円 | 177〜232.3万円(遺産総額×0.3%) |
| 5億円~ | 別途お見積り |
※遺産総額は、借入金等の債務・葬式費用を差し引く前、生命保険金・退職手当金の非課税金額を差し引く前、小規模宅地等の特例を適用する前、生前贈与財産価額を加算した後の金額です。
加算報酬
| 項目 | 加算額 |
|---|---|
| 土地評価(1利用区分につき) | 5.5万円 |
| 非上場株式評価 | 13.2万円 |
| 相続人が2名以上の場合 | 上記基本報酬額×11%×(相続人の数-1) |
その他報酬として、以下が別途必要となります。
- 税務調査への対応を行う場合:日当5万円
- 準確定申告を行う場合:別途お見積りします
- 納税猶予、延納、物納を行う場合:別途お見積りします
- 訪問時、土地の現地調査等に要する旅費、交通費等の実費
- 財産評価に必要な資料(公図、金融機関の残高証明書等)の取得代行に要する実費
- 登記を行う場合の司法書士報酬、登録免許税
- 土地の評価について、不動産鑑定を行う場合の不動産鑑定士報酬
- 申告書作成に当たって、特に調査研究を要する場合等作業量が増加する場合には、別途報酬をいただくことがあります
落合洋税理士事務所からのメッセージ
ここまで、駆け足で落合洋税理士事務所の特徴・相続税に強い理由をご紹介しました。
相続税の申告の度に、知識や経験は蓄積されます。しかし、資産の状況や相続人の置かれた状況など、一つとして同じ申告はありません。
だからこそ当事務所では、相談内容を吟味し、お一人おひとりに寄り添い、丁寧で誠実なサポートを心掛けています。
ぜひ、一度ご相談ください。
| 税理士 | 落合 洋 東海税理士会小牧支部 No.157860 |
|---|---|
| 住所 | 〒484-0073 愛知県犬山市天神町五丁目21番地 |
| 対応エリア | 愛知県、岐阜県 |
| アクセス | 名鉄「犬山駅」東口より徒歩6分 |
| 受付時間 | 平日 9:00~17:00 |
|---|---|
| 定休日 | 土日祝 |
| 対応エリア | 愛知県、岐阜県 |
事前にご予約いただければ、営業時間外・定休日でも対応可能な事務所があります。詳しくはお問い合わせの際にご確認ください。
よくある質問
相続税に強い税理士に依頼するメリットは?
相続税は、所得税や法人税と比較すると年間の申告件数が少ないため、すべての税理士が相続税に詳しいわけではありません。また、相続税では土地や非上場株式などの財産評価の方法次第で相続税額が大きく変動します。そのため、相続税の経験が豊富な税理士に依頼したほうが、依頼者により有利となる相続税申告をできる可能性が高いです。
相続税申告が必要なのはどんな場合ですか?
相続財産が基礎控除額を上回る場合には相続税申告が必要です。配偶者の税額軽減(配偶者控除)や小規模宅地等の特例を利用して相続税額がゼロになる場合でも相続税申告は必要です。