小規模宅地等の特例は、大きな節税効果がある制度で、宅地の評価額を最大8割減額することができます。特例の対象となる宅地…[続きを読む]
相続税申告前に相続人が死亡したら、誰が代わりに申告するのか?
不幸にも、被相続人に続き、相続人が立て続けに亡くなってしまうことがあります。
そんなとき、被相続人の遺産について相続税を申告しなければならないとしたら、誰が申告すればいいのでしょうか。
今回は、相続税申告が完了する前に、相続人が亡くなってしまったときに、残された遺族はどうすればよいのかを具体例とともに解説していきます。
目次
1.相続税申告前に相続人が死亡したときの申告期限
親族が立て続けに亡くなり、相続税の申告が必要であれば、申告を2回しなければなりません。
ここでは、「誰」が「どの相続」についての申告を「いつまでに」しなければならないのかをご紹介します。
1-1.ケース1 申告前に相続人が死亡した場合
被相続人の相続税申告前に相続人が死亡すると、亡くなった相続人を相続する方達が申告しなければなりません。
ケース1.
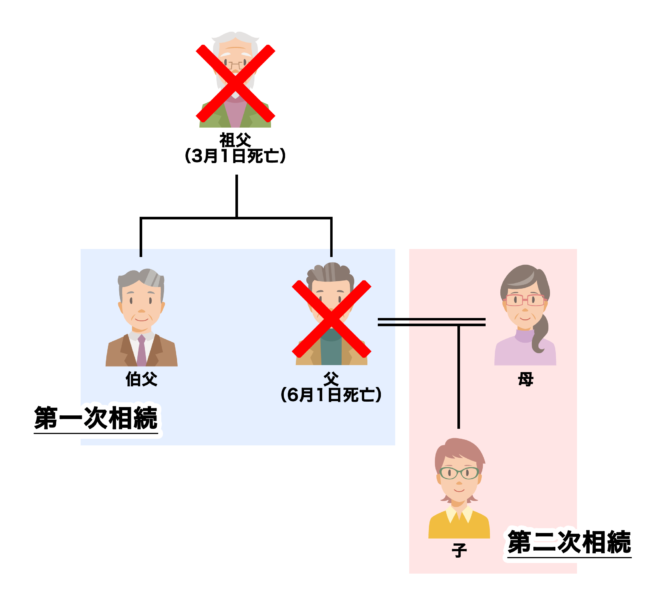
「一次相続」:祖父の相続
上記では、祖父が亡くなったために、相続人となった父と叔父が祖父の相続税申告をしなければなりません。祖父が亡くなり、父と叔父が相続することを一次相続といいます。
この一次相続の相続税申告前に父が亡くなれば、相続税を申告する義務は父の相続人に移行します。つまり、相続人となる母と子が父の一次相続の相続税申告義務を承継し、叔父と一緒に申告することになります。
「二次相続」:父の相続
また、父が死亡したために、二次相続が発生しています。この二次相続についても、相続人である母と子が相続税の申告を行うことになります。
このように、相続税申告前に相続人が死亡し、立て続けに相続が発生することを数次相続といいます。
1-2.一次相続と二次相続の相続税の申告期限
二次相続の相続人の申告期限
相続税は、「相続開始を知った日の翌日から10ヶ月以内に、相続人全員が申告・納税をしなければならない」と規定されています。
しかし、ケース1では、父の相続人である母と子は父の死亡を予期していないため、一次相続である祖父の相続税の申告期限は、父が亡くなったことを知った日の翌日から10か月以内になります。
次に、二次相続となる父の相続税申告も、父が亡くなったことを知った日の翌日から10ヶ月以内となり、2つの相続税の申告期限が同日になります。
| 数次相続 | 申告期限 |
|---|---|
| 一次相続(祖父の相続) | 父が亡くなったことを知った日の翌日から10か月以内 |
| 二次相続(父の相続) | 父が亡くなったことを知った日の翌日から10か月以内 |
一次相続の相続人の申告期限
一方、叔父の一次相続における相続税の申告期限は、原則通り、叔父が祖父の相続開始を知った日から10ヶ月です。
2.複数の相続人がいる相続税申告書の書き方
数次相続が発生し、二次相続の相続人を含め、複数の相続人が共同で相続税の申告を行う場合には、「相続税申告書 第1表の付表1 納税義務等の承継に係る明細書(兼相続人の代表者指定届出書)」を提出する必要があります。
【参照】国税庁HP 相続税の申告書等の様式一覧(平成30年分用)
2-1.「納税義務等の承継に係る明細書(第1表の付表1)」の書き方
「納税義務等の承継に係る明細書」(第1表の付表1)の書き方は以下の通りです。
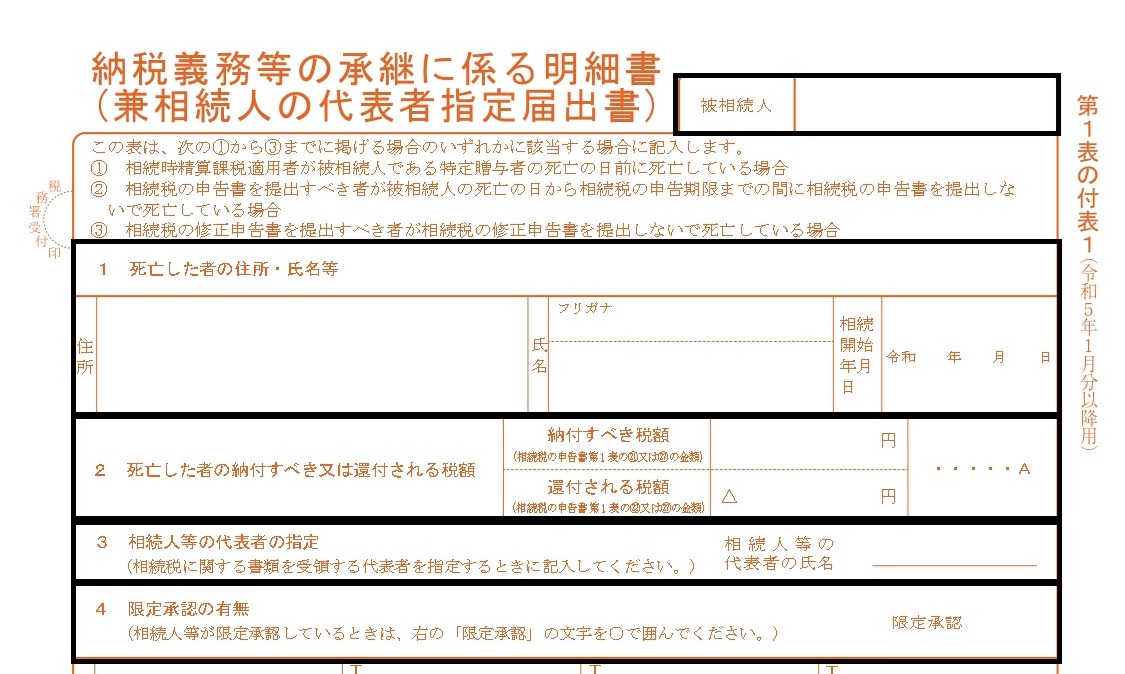
「被相続人」欄
「被相続人」欄には、相続税の申告義務を負ったまま死亡した人の氏名を記入します。
例えば、ケース1では、祖父の相続人で申告前に亡くなった「父」の氏名です。
「1 死亡した者の住所・氏名等」欄
亡くなった相続人の住所や相続開始年月日を記入します。相続開始年月日には亡くなった日を記入します。
ケース1では、父の住所や相続開始日を記入します。
「2 死亡した者の納付すべき又は還付される税額」欄
亡くなった人の相続人が納付しなければならない相続税額、または還付される税額を、相続税申告書第1表の末尾にある申告納税額欄の「申告期限までの納付すべき税額」または「還付される税額」の金額から転記します。
「3 相続人等の代表者の指定」欄
相続人の中で、代表者を指定する場合に記入します。ケース1では、母もしくは子の氏名を記入することになります。
「4 限定承認の有無」欄
相続人等が限定承認を行っている場合は丸で囲みます。
「5 相続人等に関する事項」欄
亡くなった相続人を相続する「全ての相続人(相続放棄した者を除く)と包括受遺者(遺贈を受けた人)(以下「相続人等」とします)」の情報を記入します。ケース1では、母と子の情報です。
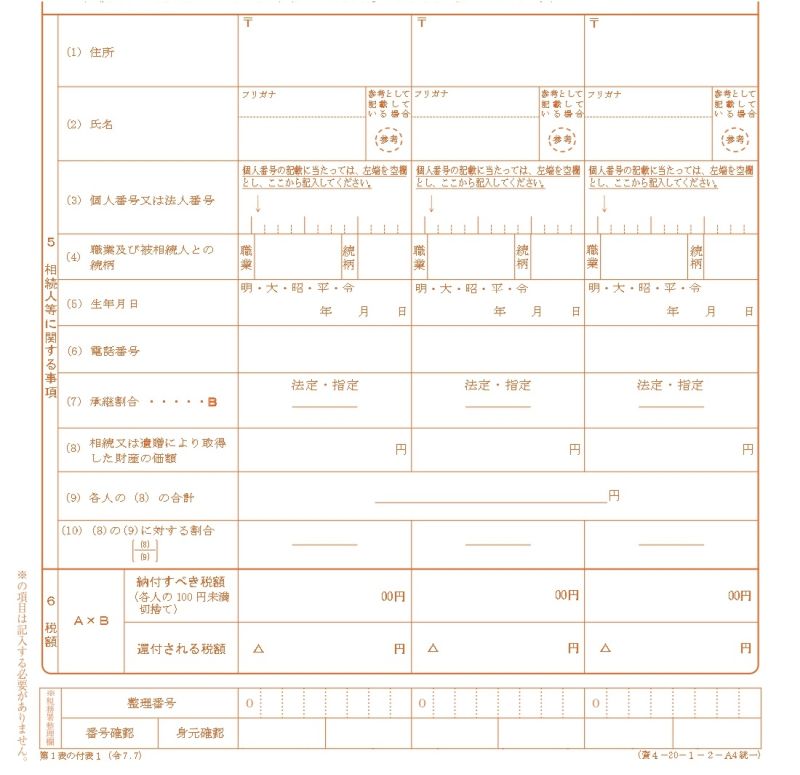
(1)住所
この申告書を提出する時点での各人の住所を記載します。
(2)氏名
各相続人等が署名します。
(3)個人番号又は法人番号
各相続人等の個人番号(マイナンバー)を記載します。
個人番号の取扱いには十分注意する必要があるため、申告書の控えには個人番号を記入しないなどの措置が必要です。
(7)承継割合
遺産分割協議や、法定相続分により財産を取得している場合は「法定」を丸で囲みます。
一方、遺言による指定相続分で財産を取得している場合は「指定」を丸で囲み、その割合を記入します。
(8)相続又は遺贈により取得した財産の価額
各相続人等が相続や包括遺贈により取得する財産の価格を記入します。
申告書提出時点で、まだ遺産分割が行われていない場合は、財産の総額に(7)の承継割合を乗じて計算した金額を記入します。
「6 税額」欄
「②死亡した者の納付すべき又は還付される税額」に「(7)承継割合」を乗じて計算した金額を記載します(100円未満を切り捨て)。
各人の合計額が相続税申告書第1表と一致しない場合がありますが問題ありません。
2-2.相続税申告書第1表の書き方
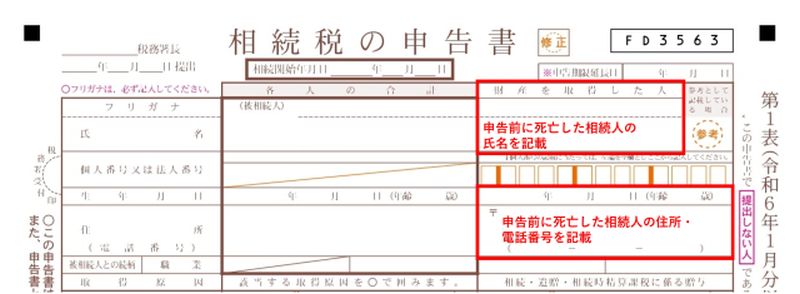
第1表の付表1「納税義務等の承継に係る明細書」を提出する場合には、相続税申告書第1表の「財産を取得した人」の欄に、申告前に亡くなった相続人の氏名を、「住所」欄には住所を記載します。
ケース1では、申告前に亡くなった「父」の氏名と住所です。
3.申告義務を承継する相続人が1人の場合の申告書の書き方
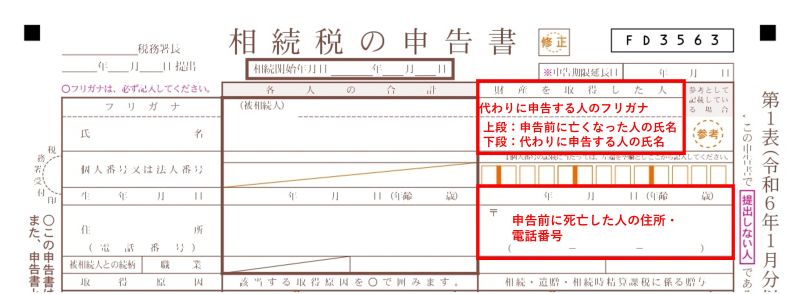
相続人が1人であれば、「相続税申告書 第1表の付表1」の提出は必要ありません。
その代わり、「相続税申告書 第1表」の「財産を取得した人」の欄に、「被相続人(ケース1では父)」と「相続人又は包括受遺者(ケース1では母と子)」の氏名住所を次のように二段書きしなければなりません。
4.三次相続における相続税の申告期限
立て続けに相続が発生する「数次相続」は、通常の相続より相続人の関係が複雑です。
より理解を深めて相続税の申告を遅延なく終わらせるため、次にもう少し複雑な事例をご紹介します。
4-1.ケース2 父に加えて母が相続税申告前に亡くなった場合
ケース2は、上記のケース1の父の死亡に加えて、母も相続税申告前に亡くなった事例です。
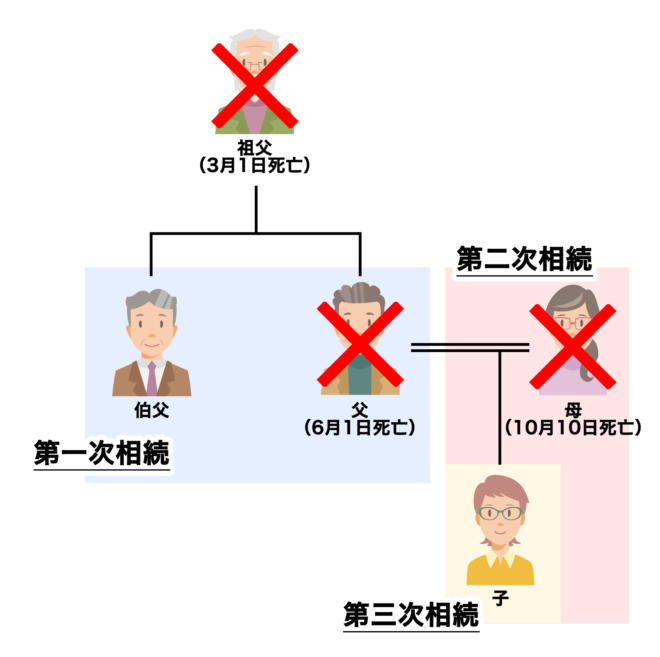
ケース1の「一次相続」「二次相続」に加え、母の相続「三次相続」が追加されています。
この場合には、母の相続人である子が3つの相続税の申告義務をすべて承継し、申告書の提出期限は以下の通りです。
| 相続 | 相続税申告書の提出期限 |
|---|---|
| 一次相続 (祖父の相続) |
父が亡くなったことを知った日の翌日から10ヶ月以内 翌年4月1日 |
| 二次相続 (父の相続) |
子が相続する遺産については、父が亡くなったことを知った日の翌日から10ヶ月以内 翌年4月1日 |
| 三次相続 (母の相続) |
母が亡くなったことを知った日の翌日から10ヶ月以内 翌年8月10日 |
一次相続、二次相続の遺産分割協議で母がすべての遺産を相続すれば、子は遺産を全く相続しないことになります。
その後母が亡くなり三次相続の遺産分割協議で、子が母の遺産をすべて相続すれば、相続税申告の期限は母が亡くなったことを知った日の翌日から10ヶ月後となり、翌年8月10日までに3つの相続税申告書を提出しなければなりません。
このように、数次相続で申告前に相続人が亡くなると、誰が遺産を相続するか遺産分割協議の内容によって、申告義務を負う相続人が変わり、相続税申告書の提出期限が異なることがあります。
5.数次相続では遺産の分割方法で相続税額が変わる
さらに、数次相続では、遺産分割協議で誰がいくら遺産を取得するかによって相続税額が左右されます。
遺産分割によって相続税額がどのように変わるのか、ここではちょっと極端な具体例を挙げて確認してみましょう。
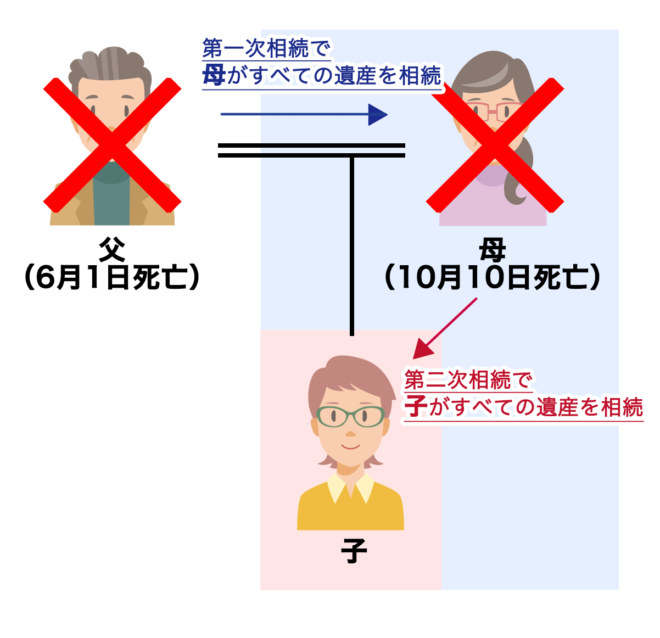
5-1.ケース3 一次相続で母が父の遺産を全て相続、二次相続で子が母を相続
ケース3では、一次相続で父が亡くなり、遺産分割協議によって母がすべての遺産を相続し、その後、相続税の申告前に母が亡くなったため、二次相続では、父から相続した遺産を含む母の遺産すべてを子が相続することにします。
したがって、一次相続では母に対して、二次相続では子に対して相続税が発生します。
ここでは、父・母が以下の遺産を遺したものとして、具体例を見ていきましょう。
- 父の遺産:1億5,000万円
- 母の遺産:5,000万円
- 一次相続:父の遺産はすべて母が相続
- 二次相続:父の遺産を含め母の遺産を子が相続
一次相続の相続税額
父の遺産1億5,000万円<配偶者控除1億6,000万円
母の相続税額:0円
二次相続の相続税額
父の遺産1億5,000万円+母の遺産5,000万円=遺産総額2億円
遺産総額2億円ー基礎控除額3,600万円=課税遺産総額1億6,400万円
課税遺産総額1億6,400万円×相続税率40%-控除額1,700万円=相続税総額4,860万円子の相続税額:4,860万円
一次相続と二次相続との相続税総額
一次相続の相続税額0円+二次相続の相続税額4,860万円=4,860万円
ケース3では、一次相続と二次相続の相続税の総額は、4,860万円となります。
一次相続では配偶者が多く取得すると配偶者の税負担を抑えられますが、将来発生する二次相続まで考慮しなければ、相続税の総額が増える可能性があります。
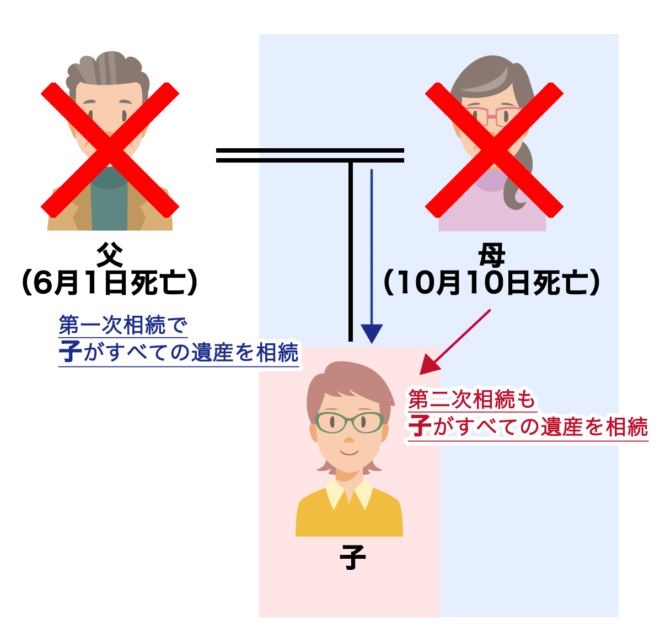
5-2.ケース4 一次相続で子が父の遺産を全て相続、二次相続で母の遺産を子が相続
ケース4では、ケース3と同じ設定で、一次相続の遺産分割協議で、子がすべての遺産を相続した場合を想定してみましょう。
ケース4の相続税額を算出してみます。
一次相続の相続税額
父の遺産1億5,000万円ー基礎控除額(3,000万円+600万円×法定相続人2人)=課税遺産総額1億800万円
(課税遺産総額1億800万円×法定相続分1/2×相続税率30%ー控除額700万円)×相続人2人=相続税総額1,840万円
二次相続の相続税額
母の遺産額5,000万円ー(3,000万円+600万円×法定相続人1人)=課税遺産総額1,400万円
課税遺産総額1,400万円×相続税率15%ー控除額50万円=相続税総額160万円
一次相続と二次相続の相続との相続税総額
一次相続の相続税額1,840万円+二次相続の相続税額160万円=2,000万円
以上のように、相続税の総額についてケース3と4を比べると、ケース3が4,860万円、ケース4が2,000万円と大きな差がつきました。
今回は、特例として配偶者控除のみを採用しましたが、実際には「小規模宅地等の特例」や「相次相続控除」などの特例を受けられるかなど考慮すべきポイントはたくさんあります。
特に、数次相続では計算が複雑になるため、相続税に詳しい税理士に依頼することをおすすめします。
まとめ
今回は、相続税申告前に相続人が死亡した場合の相続税の申告についてご紹介しました。
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10ヶ月以内です。しかし、申告義務を負った相続人が申告前に亡くなると、申告期限は、その人の死亡を知った日の翌日からカウントすることになります。
そのうえ、数次相続では、遺産の額や最後に遺産を承継する相続人は同じでも、遺産分割の割合によって、相続税額が異なることがあります。
数次相続での遺産分割のシミュレーションは難易度が高いため、相続税に詳しい税理士に相談されることを強くお勧めします。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧