相続税・贈与税の課税範囲(国内財産・国外財産)の判定ツール
相続税・贈与税の課税範囲(国内財産・国外財産)を判定するツールです。 相続税・贈与税の課税範囲の判定ツールの利用方法…[続きを読む]
外国に移住した日本人が亡くなったり、日本在住の外国人が亡くなったりすると、国際相続が発生します。
国際相続が開始すると、日本の相続税は課税されるのでしょうか?
また、国際贈与で、海外の財産に日本の贈与税が課税されるのはどのようなケースなのでしょうか?
国際相続についての、相続税・贈与税をわかりやすく解説します。
目次
国際相続とは、被相続人や相続人、相続財産が国境をまたぐ相続です。国際相続では、どの国の法律に基づいて相続をするかが問題になります。
国際贈与も、国際相続と同様の考え方ですので、まずは、国際相続から解説します。
準拠する法律が異なれば相続のルールが変わってしまうため、国際相続の手続き上重要なのは「どの国の法律に準拠するか」です。
例えば、2026年1月時点で、3億円を配偶者と子供2人が相続した場合の相続税の負担率は以下の通りです。
3億円を配偶者・子供2人が相続した場合の相続税負担率
| 国名 | 負担率 |
|---|---|
| イギリス | 12.72% |
| 日本 | 9.53% |
| フランス | 7.89% |
| ドイツ | 1.25% |
| アメリカ | 0% |
【出典】「主要国における相続税負担率の比較(配偶者+子2人)」|財務省
このように、準拠する法律が異なると、相続税の税負担は大きく異なります。
アメリカ合衆国であれば、相続税の負担はゼロです。
日本で発生した相続についてどの法律に準拠するかは、「被相続人」の国籍によって決まります。
「法の適用に関する通則法」第36条によれば、「相続は、被相続人の本国法による」と規定されています。したがって、被相続人が日本国籍であれば、どこに居住していても日本の法律が適用され、被相続人が外国籍であれば、その国の法律が適用されます。
外国籍の方が亡くなれば、たとえ配偶者や子供が日本人であっても、被相続人の母国の法律に従って相続することになります。そのため、被相続人の母国の法律で被相続人の住んでいた国の法律によるべきと規定されていれば、日本の法律に従うことになります。
イタリア、ドイツ、オランダ、ブラジル、日本、韓国、台湾などは、種類を問わず全ての相続財産について、被相続人の母国の法律に従って相続します。
一方、スイス、デンマークなどは、被相続人が住んでいた国の法律に従って相続します。
また、イギリス、アメリカ、フランス、ベルギー、中国、北朝鮮などは、不動産については所在地の国の法律に従い、動産(預貯金・株式等)は被相続人が住んでいた国の法律に従います。
このように、相続についての法律は国によって異なるため、国際相続の手続きは、国際相続に強い専門家に相談すべきなのです。
ここでは、日本で国際相続が発生すると、被相続人の国内財産のみに相続税が課税されるのか、国外財産にも課税されるのかを解説します。
日本では、納税義務者となる相続人を、国外財産も課税対象にする「無制限納税義務者」と、国外財産は課税対象にしない「制限納税義務者」とに分けています。
| 区分 | 課税対象となる財産 |
|---|---|
| 無制限納税義務者 | 国内財産、国外財産すべて |
| 制限納税義務者 | 国内財産のみ |
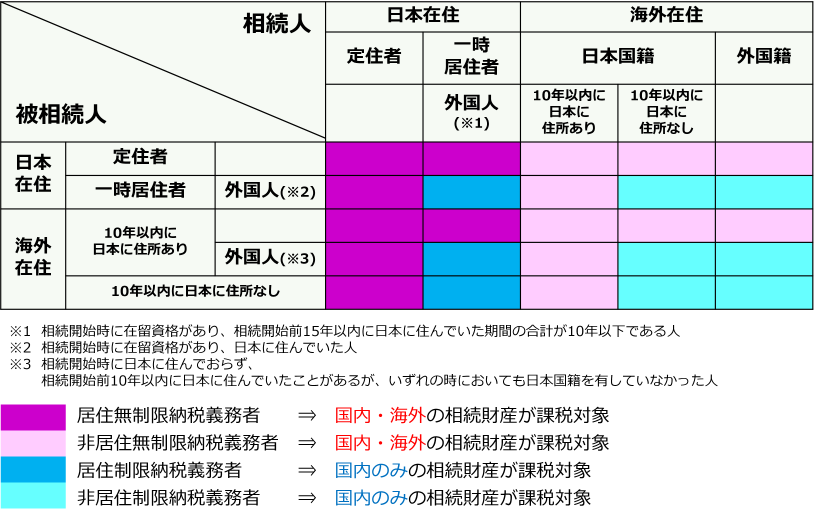
上表からお分かりの通り、日本国内にある財産については、相続人・被相続人の国籍や居住期間にかかわらず、すべて日本の相続税の課税対象です。
日本国籍の相続人が日本に居住していれば「居住無制限納税義務者」に当たり、被相続人の国内財産、国外財産すべてが相続税の課税対象です。
他方、日本国籍の相続人が海外に居住していれば、「相続人と被相続人両方が、10年超にわたり海外に住んでいるか」がポイントになります。
被相続人・相続人のどちらか一方でも海外居住が10年以下であれば、「無制限納税義務者」の中でも「非居住無制限納税義務者」に該当し、被相続人の国内財産、国外財産すべてが相続税の課税対象です。
これに対して、被相続人・相続人とも10年超海外に居住していれば、「制限納税義務者」に当てはまり、被相続人の国内財産のみが相続税の課税対象です。
日本国籍の相続人
| 相続人の居住地 | 納税者の種別 | 相続税の課税対象となる財産 | |
|---|---|---|---|
| 日本 | 居住無制限納税義務者 | 国内財産+国外財産 | |
| 海外 | 被相続人・相続人どちらかの海外居住が10年以下 | 非居住無制限納税義務者 | 国内財産+国外財産 |
| 被相続人・相続人とも海外居住10年超 | 制限納税義務者 | 国内財産のみ | |
相続人が外国籍であれば、「被相続人がどこに居住しているか」がポイントになります。
相続人・被相続人ともに日本に居住していれば「無制限納税義務者」に該当し、国内財産・国外財産すべてが相続税の課税対象です。ただし、どちらにも在留資格があり、相続人が相続開始前15年以内に日本に住んでいた期間の合計が10年以下であれば、国外財産は相続税の対象になりません。
一方で、被相続人が海外に居住していれば、「制限納税義務者」に当たり、国内財産のみが相続税の課税対象です。
しかし、2021年度の税制改正では、出入国管理法別表第1の在留資格により、外交、医療、教育目的などで一時的に日本に滞在している外国人については、居住期間にかかわらず、「制限納税義務者」として国外資産は課税対象から外されました。専門的な技能を持つ外国人の長期就労を促すためです。
相続した財産が国内財産に当たるのか、国外財産に当たるのか、判定方法は財産内容に応じて次のようになります。
| 財産の種類 | 所在の判定 |
|---|---|
| 動産・不動産 | それらの所在地 |
| 預貯金・積立金 | 受入れをした営業所・事業所 |
| 合同運用信託・投資信託等 | |
| 営業上の権利(売掛金等) | |
| 貸付金 | 本店または主たる事務所 |
| 株式・社債等 | |
| 生命保険契約・損害保険契約の保険金(※) | |
| 退職手当金 | |
| 国債・地方債 | 日本国内 |
| 外国の国債・地方債 | 発行した外国 |
※国内に本店がなく営業所・事務所があるときは、国内の営業所・事務所の所在で判定する。
外資の金融機関でも、受入れをした支店が日本国内であれば、国内財産と判定されます。
日本人の場合、被相続人・相続人のいずれかが、過去10年以内に国内に居住したことがあると、国内・国外のすべての財産に対して相続税がかかります。
被相続人・相続人の両方が、過去10年以内に国内に居住したことがないとき(10年超海外に居住しているとき)は、国内の財産にのみ相続税がかかります。
このことを、「10年ルール」と呼んだりします。
実は、ずっと前は、「5年ルール」であり、被相続人・相続人の両方が、5年超海外に居住していれば、海外の財産には相続税はかかりませんでした。
ところが、2017年(平成29年)4月1日から、その期間が、5年→10年に延長されました。
海外移住で相続税回避を図る人が増えたため、それを防ぐために、10年に延長されたのです。
5年であれば、なんとか我慢すればよいかもしれませんが、10年となると、ほぼ、日本を捨てて、海外に骨を埋める確保が必要かもしれません。
国際相続と同様に、国際贈与についても国内・国外のどの財産が対象になるかという問題が発生します。
しかし、基本的には、国際相続と同様の考え方で、「被相続人」を「贈与者」、「相続人」を「受贈者」と置き換えて考えます。
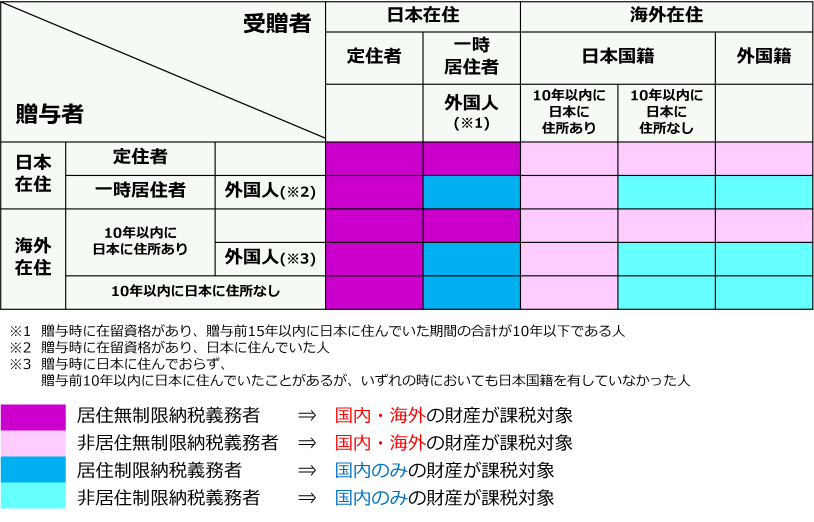
上図で、受遺者が「居住無制限納税義務者」と「非居住無制限納税義務者」に該当すれば、国内・国外財産の両方が課税対象となります。
一方で、「制限納税義務者」に該当する場合は、国内財産のみが課税対象となります。
贈与者が外国に10年超在住しており、かつ、受贈者も外国に10年超在住するか、外国籍であれば、国内財産のみが課税対象です。
| 区分 | 課税対象となる財産 |
|---|---|
| 無制限納税義務者 | 国内財産、国外財産すべて |
| 制限納税義務者 | 国内財産のみ |
暦年贈与があると生前贈与加算として、相続開始前一定期間内の贈与を相続財産に加算して相続税を算出します。
しかし、贈与した時には、贈与者・受贈者ともに外国に10年超在住していたが、相続が発生したときには、被相続人が日本に在住していたという場合にはどのように相続税を計算すればいいのでしょうか?
別の言い方をすると、贈与時には、国外財産には贈与税が課税されず、相続時には、国外財産にも相続税が課税されるケースです。
この場合には、贈与されたときには「制限納税義務者」であったため、国外財産は生前贈与加算の対象にはなりません。
生前贈与加算では、贈与税のかからなかった贈与を相続財産に加算する必要はありません。
相続税・贈与税の課税範囲(国内財産・国外財産)を判定するツールです。ご自由にご利用下さい。
質問に順番に答えると、課税される相続財産が「国内・国外の両方」か「国内のみ」かを判定します。
※ 本ツールは相続税法上の納税義務者の区分(相続税法1条の3)に基づく一般的な判定結果を表示するものです。 個別の事情によって結論が異なる場合がありますので、実際の申告にあたっては税理士にご相談ください。
利用方法の詳細は、こちらをご覧ください。
被相続人と相続人の両方が海外に移住して10年超住んでいる、つまり、過去10年以内に一度も日本に住んだことがない場合は、国内の財産のみに相続税がかかります。
それ以外の場合は、国内財産・国外財産すべてに相続税がかかります。詳しくは、こちらをご覧ください。
被相続人がずっと日本に住んでいる場合は、国内財産・国外財産すべてに相続税がかかります。
被相続人が一時居住者(過去15年以内に日本に住んでいた期間の合計が10年以下)である場合は、相続人の居住状況と国籍によって、国内財産・国外財産すべてに相続税がかかる場合と、国内財産のみに相続税がかかる場合があります。
詳しくは、こちらをご覧ください。
国際相続における相続税・贈与税の課税のポイントをまとめます。
国際相続は、ただでさえ準拠すべき法律が異なることがあるため、複雑でトラブルが起こりやすくなります。
国際相続の税務については、専門の税理士に相談をすることをお勧めします。
当サイトでは、国際相続に強い税理士を紹介しています。ぜひ、ご活用ください。