図解!相続税申告書の書き方
相続税申告は、人生で何度も経験するものではありません。そのため、「相続税申告の書き方は難しい」と考える方が多いのもうなずけます。
確かに、複雑な土地や非上場株式の相続税評価は、専門家でなければ難しいこともあります。しかし、相続税申告書のルールさえ理解すれば自分で相続税申告書を作成して税務署に提出することが可能です。
ここでは、国税庁の「平成6年分用相続税申告の仕方」をもとに相続税申告書の書き方についてご紹介します。
1.相続税申告書作成の流れ
相続税申告書は第1表から第15表まであり、付表まで合わせると、その数は50枚以上になります。
相続税申告書は、第1表から順番に作成していくことを想定しておらず、全ての帳票を使用するわけでもないため、初めて相続税申告書を作成する方はどこから手をつけてよいのか分かりにくい構造になっています。
ここでは、以下の通り、相続税申告書の作成を次の4つのパートに分けて見ていきます。

手順➀ 相続財産及び負債の記載
相続税申告書を作成する際には、まず負債を含めた相続財産を先に算出し、以下の帳票に記入します。
したがって、これらの帳票を作成する前に、相続した財産と負債を1つずつ洗い出し、相続税評価額を算出しなければなりません。
相続税を計算するには、この財産・負債の洗い出しと、相続税評価額の算出が最も重要になります。
使用する申告書
- 第9表「生命保険金などの明細書」(該当する場合作成)
- 第10表「退職手当金などの明細書」(該当する場合作成)
- 第11・11の2表の付表1「小規模宅地等についての課税価格の計算明細書」(該当する場合作成)
- 第11表の付表1~4(該当する場合作成)
- 第13表「債務及び葬式費用の明細書」(必ず作成)
- 第14表「純資産価額に加算される暦年課税分の贈与財産価額及び特定贈与財産価額・出資持分の定めのない法人などに遺贈した財産・特定の公益法人などに寄附した相続財産・特定公益信託のために支出した相続財産の明細書」(該当する場合作成)
- 第15表「相続財産の種類別価額表」(必ず作成)
手順② 相続税総額の計算
次に、手順①でまとめた相続財産と負債を基に、相続税の総額を求めるために、以下の帳票を作成します。
使用する申告書
- 第11表 課税財産の合計表
- 第1表 相続税の申告書
- 第2表 相続税の総額の計算書
手順③ 税額控除及び相続税の加算の計算
手順③では、相続税額の加算と控除を計算するための帳票を作成します。
第4表は、相続税の2割加算の対象者がいる場合に作成し、その他の帳票は、相続税の配偶者控除として知られる「配偶者の税額軽減」をはじめ、納める相続税額を減らすことができる制度を利用する際に作成します。
使用する申告書
- 第4表 相続税額の加算金額の計算書(2割加算の対象者がいる場合に作成)
- 第4表の2 暦年課税分の贈与税控除額の計算書(贈与税の暦年課税がある場合に作成)
- 第5表 配偶者の税額軽減額の計算書(「配偶者の税額軽減」の適用を受ける場合に作成)
- 第6表 未成年者控除額・障害者控除額の計算書(未成年控除・障害者控除の適用を受ける場合に作成)
- 第7表 相次相続控除額の計算書(相次相続控除の適用を受ける場合に作成)
- 第8表 外国税額控除(外国税額控除の適用を受ける場合に作成)
手順④ 各相続人が納付する相続税額の計算
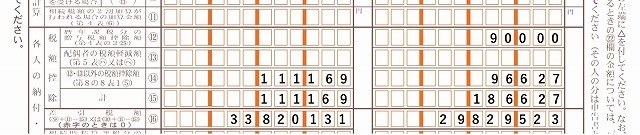
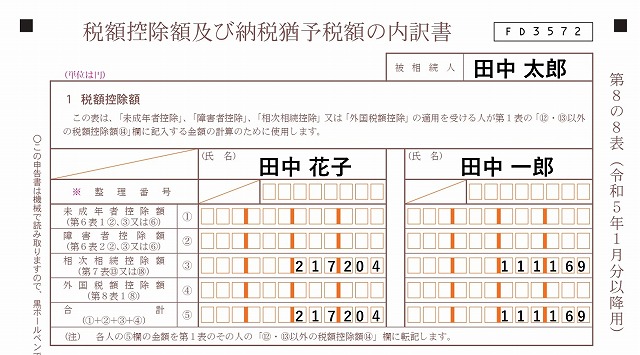
加算額・控除額・猶予額を第1表・第8表の8表に記載
第1表には第4表~第5表までの、第8表の8には、第6表~第8表までの控除額を転記します。
また、農地や非上場株式など納税猶予制度を利用した場合にも、この表に猶予額を転記します。
- 第1表
- 第8表の8表
各人の納付すべき相続税額を算定して第1表に記入
最後に、各相続人が納付すべき相続税額を算定し、第1表に記入します。
- 第1表
手順➀ 相続財産及び負債の記載
最初は、第9表から第15表に、相続財産と負債を記載します。ただし、必ず作成する帳票と、状況により作成する帳票があり、必ず作成しなければならない帳票は、第13表・第15表です。
番号順に記入方法を解説します。
第9表「生命保険金などの明細書」|被相続人の死亡保険金の受取りがある場合
死亡保険金控除がある場合には、第9表を作成・提出しなければ、控除を受けることができません。
生命保険の死亡保険金には、以下の相続税の優遇措置があり、ここではその非課税枠の計算を行います。
生命保険の非課税枠 = 500万円 × 法定相続人の数
第9表上部には、以下を記入します。
- 保険金の支払い会社と住所
- 支払額
- 受取年月日
- 保険金の受取人
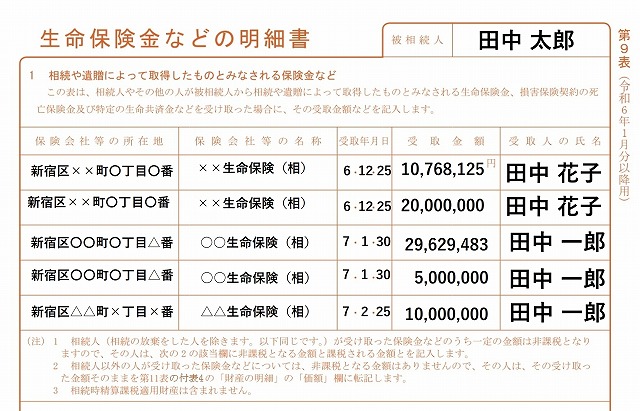
次に、第9表の下部で、死亡保険金が非課税になる金額を計算します。
受け取った保険金が複数であれば、非課税になる金額を、受取った保険金の総額に基づき均等に割り当て、差し引きます。
一方、受け取った保険金が1つであれば、受け取った保険金から非課税金額すべてを差し引き、残額に相続税が課税されることになります。

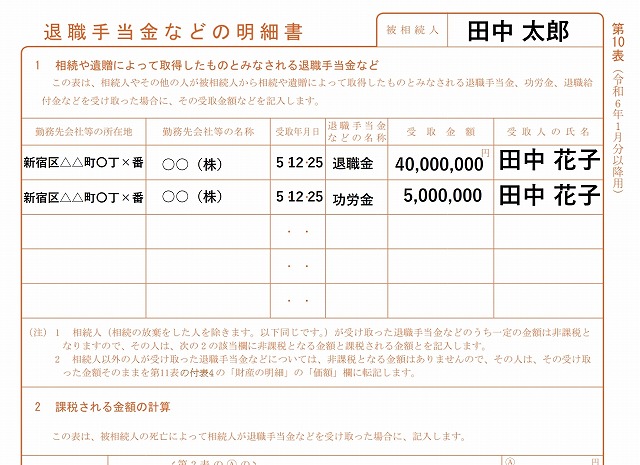
第10表「退職手当金などの明細書」|死亡退職金の受取りがある場合
死亡退職金にも、死亡保険金と同様に、以下の通り相続税が課税されない非課税枠があり、非課税枠を超える退職金が支給された場合には、相続税が課税されます。
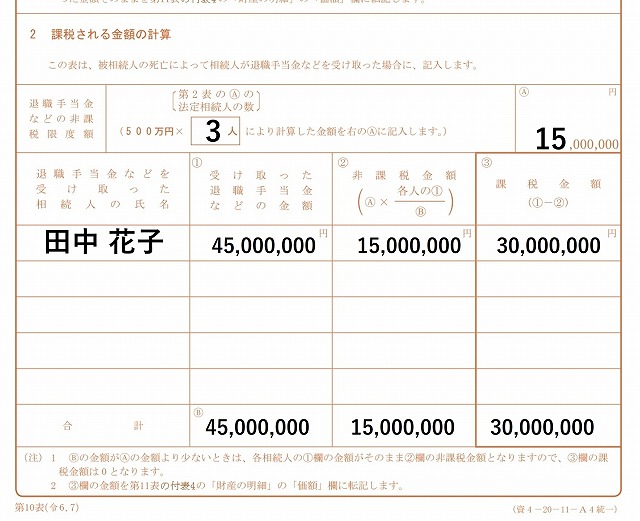
死亡退職金の非課税枠 = 500万円 × 法定相続人の数
第10表は、第9表と同じ構成で、上部に退職金の支払先と支払金額、受取人を記入します。
下部には、退職金の以下の非課税枠と課税される退職金の額の算定を行い、記入します。
第11表の付表1~4
相続税が課税される財産ごとに、以下に従い第11表の付表1~4までに記入します。
- 第11表の付表1:土地・家屋などの不動産
- 第11表の付表2:有価証券
- 第11表の付表3:現金・預貯金
- 第11表の付表4:その他の財産
ここには、遺産に土地や家屋などの不動産がある場合の第11表の付表1の記載例を挙げておきます。
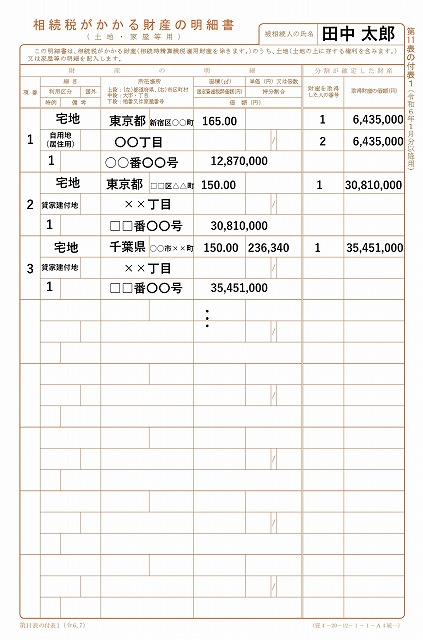 第11表の付表は、1つの財産につき3行を使って記載し、一番左の「項番」の欄には各付表の財産ごとに、1から連番で割り振ります。
国外に財産が所在する場合には、2行目の左から2番目の欄に、「1」と記載し、2行目右から3番目の「持ち分割合」欄には、「被相続人」が有していた持分割合を記入してます。
また、第11表の付表1の3行目最初の欄には、適用した特例を記載する欄があり、以下から適用した特例の番号を選択し、記入します。
| 番号 | 特例 |
|---|---|
| 1 | 租税特別措置法第 69 条の4(小規模宅地等の特例) |
| 2 | 租税特別措置法第 69 条の5(特定計画山林の特例) |
| 3 | 租税特別措置法第 69 条の6(特定土地等及び特定株式等に係る相続税の課税価格の計算の特例) |
| 4 | 災害被害者に対する租税の減免、徴収猶予等に関する法律第6条(相続税又は贈与税の計算) |
上記以外の特例を適用する場合には、特例の条文番号などを直接「特例」欄に記入します。
なお、財産の「種類」「細目」「利用区分」については、以下の国税庁のサイトを参考にしてください。
【参考外部サイト】「申告書第11表の取得した財産の種類、細目、利用区分、銘柄等の記載要領」|国税庁
第11・11の2表の付表1|小規模宅地等の特例を利用する場合
相続税の計算では、小規模な宅地について一定の要件を満たす場合に相続税評価額を最大80%減額できる特例があります。
この特例を受ける場合には、次の申告書を作成する必要があります。
第11・11の2表の付表1の帳票は、宅地を居住用に利用しているのか事業用に利用しているのかで控除額が異なり、帳票が複雑なため、ここでは割愛させていただきます。
第13表 債務及び葬式費用の明細書
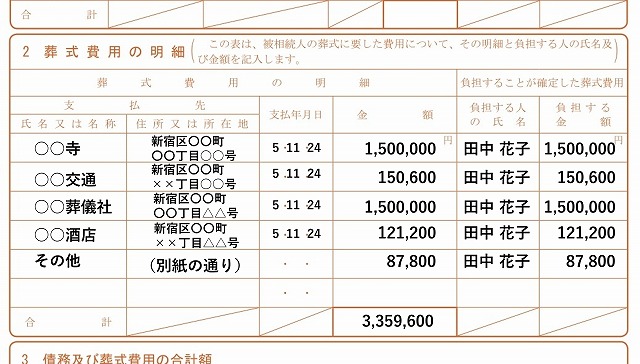
借入金や未払金などの債務と、葬式や葬儀などに支出した費用は「マイナスの財産」になるため、相続税の計算では相続財産から差引くことができます。
第13表には、これらの費用を記載します。
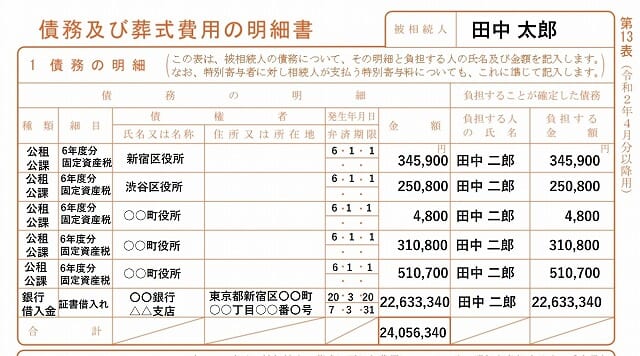
債務の明細書
債務の明細には、債務の種類ごとに記載します。次に挙げるのが、主な債務の種類です。
- 公租公課(固定遺産税や住民税など)
- 未払金(カードの支払いや病院の入院代など相続発生時に支払いが終わっていないもの)
- 銀行借入金(銀行からのローンなど)
- 買掛金(事業を行っている場合)
- その他の債務(上記以外の債務)
など
葬儀費用
葬式費用の欄に記入する主な費用は、次の通りです。
- 通夜、告別式に際し葬儀会社に支払った費用やその飲食代
- お寺、神社、教会などへ支払ったお布施、戒名料、読経料など
- 埋葬、火葬、納骨にかかった費用
- 通夜や告別式の会葬御礼費用
など
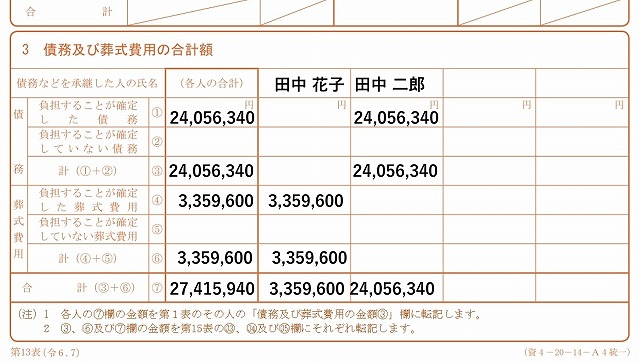
申告書の下部には、債務と葬式費用を各相続人ごとに集計した金額を記載します。
第14「表純資産価額に加算される暦年課税分の贈与財産価額及び特定贈与財産価額・出資持分の定めのない法人などに遺贈した財産・特定の公益法人などに寄附した相続財産・特定公益信託のために支出した相続財産の明細書」
第14表は、被相続人が暦年贈与をしており、生前贈与加算がある場合に、暦年贈与の状況を記載する帳票です。
生前贈与加算は、相続開始前一定期間内に行われた贈与財産の額を、基礎控除の額も含め、相続財産に加算して相続税を計算します。
贈与加算の期間は、2023年度の税制改正により、生前贈与加算の期間が3年から7年に延長されていますが、相続開始前7年すべての贈与が加算されるのは、2031年1月1日の相続以降です。
第15表「相続財産の種類別価額表」
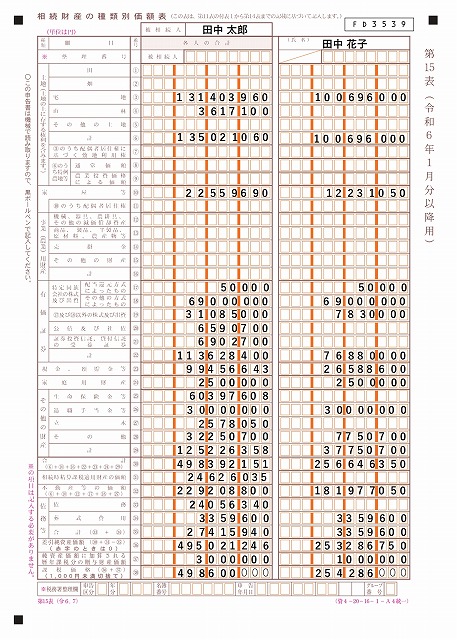
第15表には、第11表に記載した財産と、第14表に記載した債務と葬式費用の種類別の合計額を記入します。転記もれがないように注意しましょう。
この帳票を作成することで、各相続人が相続した財産・債務の合計と、被相続人が遺した全体の財産・債務の総計が分かります。
手順② 相続税総額の計算
第15表で記載した全体の財産債務の金額をもとに、相続財産にかかる相続税の総額を算出します。
第1表「相続税の申告書」
第1表の上部を使用して課税価格を計算します。

第2表 相続税の総額の計算書
第1表で課税価格を算出した後は、第2表で相続税の総額を計算します。
課税価格から基礎控除額を差引き「課税遺産総額」を求め、課税遺産総額を法定相続分で按分します。
算出した各人の按分額に、相続税率を乗じ相続税額を算出します。各人の相続税額を合計した額が「相続税の総額」になります。
詳しくは、以下の関連記事を是非ご一読ください。

第2表で求めた相続税の総額を基礎に各人の相続税の納付額を計算していきます。
手順③ 税額控除及び相続税の加算の計算
相続税の総額を求めた後は、各相続人が受けられる税額控除や相続税に加算する金額を求めていきます。主な税額控除と相続税に加算する金額を見ていきましょう。
第4表「相続税額の加算金額の計算書」
被相続人の配偶者や一親等の血族以外の人が財産を相続すると、その相続人の相続税額に20%の税額が加算されます(2割加算制度)。
対象になる相続人がいる場合には、第4表を使用して加算額の算出を行います。
第5表「配偶者の税額軽減額の計算書」
相続人に配偶者がいる場合には、相続税の配偶者控除として知られる「配偶者の税額軽減」を受けることができます。
「配偶者の税額軽減」とは、配偶者が相続する財産の額が1億6,000万円または法定相続分までは相続税が課税されない制度です。節税効果が高いため、相続税申告で頻繁に利用されます。
申告書の提出が適用条件となっているため、適用を受けるには作成が必要です。
第6表「未成年者控除額・障害者控除額の計算書」
未成年者や障害者が相続人にいる場合に使用する申告書です。
相続人が未成年者の場合は、以下の税額控除ができます。
未成年控除の額=(18歳 - 相続開始日の未成年者の年齢)× 10万円
障害者の控除は、一般障害者(10万円)と特別障害者(20万円)で控除額が次の通り異なります。
障害者控除の額=(85歳 - 相続開始日の未成年者の年齢)× 10万円(一般障害者)または20万円(特別障害者)
第7表「相次相続控除額の計算書」
今回の相続以前、10年以内に支払った相続税があれば、支払った相続税の一部を今回の相続税申告で控除することができます。
この控除を受けるには、前回の相続税申告書の控えが必要になります。
手順④ 相続税額の計算
第1表・第8の8表へ加算額・控除額・猶予額を転記
最後に、手順③で計算した加算額・控除額をそれぞれ、第1表と第8表の8に転記します。
第1表へ転記
- 2割加算:「第4表」から
- 生前贈与加算:「第4表の2」から
- 配偶者の税額軽減:「第5表」から
- その他の控除:「第8の8表」から
第8の8表へ転記
- 未成年者控除・障害者控除:「第6表」から
- 相次相続控除:「第7表」から
- 外国税額控除:「第8表」から
第1表「相続税の申告書」
税額控除及び相続税の加算の計算を終えたら、最後に各人の相続税額の算出を行います。相続税額の算出は、第1表を使用して行います。
各人が相続する財産債務を記入し、法定相続分ではなく総財産のうち各人の実際に相続する財産の割合を求め、その割合を相続税の総額に乗じることで各人の相続税額の算出を行います。

上記申告書を例に田中一郎氏が納税すべき相続税額の算出してみましょう。
各相続人の取得する財産が全体の財産に占める割合を計算
相続人である田中一郎氏が相続する「正の財産(相続時精算課税制度を利用して贈与した財産額含む)」から債務と葬式費用の「負の財産」を差し引いた「純の財産」が、「全体の純の財産」に占める割合を計算します。
なお、数式の括弧内の数字は、相続税申告書「第1表」に記載された数字を指します。
(①)正の財産129,067,118円+(②)相続時精算課税制度を利用して贈与した財産額24,626,035円-(③)負の財産24,056,340円=(④)純の財産129,636,813円
⇒千円未満切り捨て (⑥)129,636,00円
(⑥) 129,636,00円÷ 全体の純の財産498,600,000円=(⑧)0.26
相続人個人の相続税額を算出
相続税総額に上記で求めた割合を乗じて個人の相続税額を算出します。
相続税総額13,050,000円×(⑧)0.26=33,931,300円
⇒百円未満切り捨て (⑨)33,931,300円
田中一郎氏が納付する相続税額は33,931,300円となります。
第1表の記入が終わると相続税申告書が完成します。
税務署へ相続税申告書を提出する際は、作成した第1表~第15表までの申告書と財産の相続税評価計算の基になる資料、相続人がわかる戸籍謄本や遺産分割協議書、印鑑証明書などの多くの書類を税務署に提出しなければなりません。
さらに、相続税の納付も、申告期限内に行わなければなりません。
まとめ
今回は「相続税申告書の書き方」についてご紹介しました。
ルールさえ分かれば、相続税申告書をご自分で作成するのは、決して難しくありません。評価が難しい財産がなければ、税理士に依頼せず、ご自分で作成することも可能です。
ただし、相続税評価が難しい財産がある場合や、控除や特例を利用する場合、相続人の関係が複雑な場合などは、専門家でなければ解決できないこともあります。相続税について不安を抱えている方は、一度税理士に相談することをおすすめします。