贈与税の配偶者控除で2000万円まで非課税に
贈与税の配偶者控除を利用するためには一定の要件を満たす必要があり、メリットも多い一方で、デメリットもあります。ここで…[続きを読む]
遺産が多いと相続税が多くかかりますが、配偶者については、通常、1.6億円まで非課税にできる「相続税の配偶者控除(配偶者の税額軽減)」があります。
この記事を読むと、以下のことがわかります。
「相続税の配偶者控除」とは、亡くなった方の配偶者が遺産の中から相続した財産の一定額について、相続税がかからない制度です。
正式には「配偶者の税額の軽減」といいますが、通称で「配偶者控除」と呼ばれています。
【参照】国税庁「タックスアンサー:No.4158 配偶者の税額の軽減」
なぜ、配偶者のみ相続税の税額軽減制度が存在するのでしょうか?
相続税の配偶者控除が制定されたのは以下の理由によると言われています。
「配偶者控除」には、贈与税の「配偶者控除」もあります。
贈与税の「配偶者控除」とは、配偶者に対して、居住用不動産や、居住用不動産を取得するための金銭を贈与した場合に、基礎控除110万円に加えて、最大2,000万円まで贈与税が非課税になる制度です。婚姻期間20年以上という条件があるため、「おしどり贈与」と呼ばれたりします。
こちらは、生前に贈与をしたときに適用できる制度であり、生前の相続税対策には有効です。相続税の「配偶者控除」とは別のものです。
「配偶者特別控除」という用語もありますが、こちらは、所得税に関するものです。相続税では「配偶者特別控除」はありません。
参考までに記載しますと、所得税では、配偶者の合計所得が62万円以下(2026年時点)の場合、「配偶者控除」を受けることができます。また、配偶者の合計所得が62万円超~133万円以下(2026年時点)の場合、「配偶者特別控除」を受けることができます。
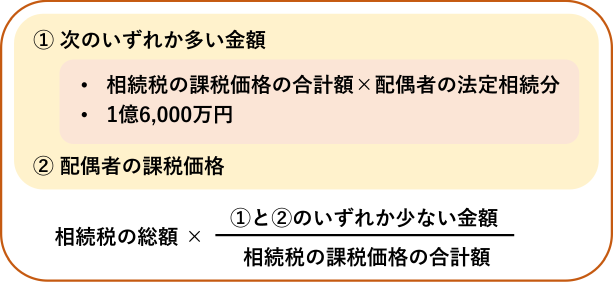
相続税の配偶者控除の非課税限度額は、次の金額のどちらか多い金額になります。
「2.配偶者の法定相続分相当額」とは、相続財産全体の相続税評価額(正式には、課税価格の合計額)に配偶者の法定相続分を乗じた金額です。
相続人が配偶者と子供の場合、配偶者の法定相続分は1/2ですので、相続財産全体の相続税評価額が4億円であれば、法定相続分相当額は2億円となります。
相続財産全体の相続税評価額が3億2千万円以下であれば、1.の1億6千万円になります。相続財産全体の相続税評価額が1億6千万円以下の場合で、配偶者が全ての財産を相続すれば相続税の納付額が0円になります。
相続税の配偶者控除の適用を受けるにはいくつか要件(条件)があります。
配偶者控除を受けるための要件の一つは「戸籍上の配偶者」、つまり、法律婚の配偶者であることです。内縁関係や事実婚などの場合は、配偶者控除の適用を受けることができません。
相続税の配偶者控除を受けるためには、対象となる財産が、相続税の申告期限までに遺産分割されている必要があります。
未分割の場合には、配偶者控除を受けることができません。
相続税の申告期限は、相続開始日(通常、被相続人が亡くなった日)から10ヶ月です。誰がどの財産を相続するかを、被相続人の死亡後10ヶ月以内に決めなければ、「配偶者控除」の適用を受けることができません。
ただし、配偶者が相続する財産のうち、すでに分割されている部分、または、すでに配偶者が取得した部分については、配偶者控除を適用することができます。
たとえば、遺言により財産を受け取った場合や、生命保険金等を受け取った場合です。
なお、相続税申告後に、遺産分割が完了した場合は、分割完了後に、更正の請求または修正申告を行って、配偶者控除を適用することになります。
相続税の配偶者控除を受けるためには、相続税の申告書を提出する必要があります。
仮に、配偶者控除を適用した結果、相続税がゼロになる場合でも、申告する必要があります。
相続税申告書「第5表 配偶者の税額軽減額の計算書」の配偶者控除を適用する旨を記載して提出しなければなりません。
添付書類として、以下のものが必要です。
配偶者が相続放棄をした場合でも、その配偶者が遺贈により財産を取得したときは、配偶者控除を適用可能です。
相続税の配偶者控除の適用により、どのくらい相続税額は軽減されるのでしょうか。具体例をあげてご紹介します。
配偶者控除を計算する前に、相続税の基礎控除について説明しておきます。
まず最初に、相続財産全体の相続税評価額から基礎控除の額を差し引きます。
相続財産全体の相続税評価額が、基礎控除額より少なければ、相続税の申告納税が必要ありません。
配偶者1人、子ども2人の場合の基礎控除額は、以下の通りです。
相続財産全体の相続税評価額が4,800万円以下であれば、相続税の申告納付が必要ありません。
まずは、配偶者控除を適用しないときの相続税の計算をします。
相続税の計算方法は、まず法定相続分で遺産分割したものとして相続税の総額を計算します。
事例1:2億円の相続財産を以下の法定相続人で、以下の通り遺産分割した場合
法定相続人:配偶者、子2人
遺産総額:2億円
| 相続人 | 遺産分割協議による取得金額 |
|---|---|
| 配偶者 | 1億2,000万円 |
| 子A | 6,000万円 |
| 子B | 2,000万円 |
手順① 相続税の総額の計算
| 相続人 | 計算式 | 相続税額 |
|---|---|---|
| 配偶者 | 2億円 ×1/2(法定相続分) × 30% - 700万円 | 2,300万円 |
| 子A・B | 2億円 × 1/4(法定相続分)× 20% - 200万円 | 800万円 |
| 合計 | 2,300万円 + 800万円 + 800万円 | 3,900万円 |
手順② 実際に遺産分割により相続した財産をもとに相続税の総額を分配し、各相続人の相続税の納付額を計算
| 相続人 | 計算式 | 実際に納付する相続税額 |
|---|---|---|
| 配偶者 | 相続税の総額3,900万円 × 実際に相続した財産1億2,000万円 ÷ 相続財産合計2億円 | 2,340万円 |
| 子A | 相続税の総額3,900万円 × 実際に相続した財産6,000万円 ÷ 相続財産合計2億円 | 1,170万円 |
| 子B | 相続税の総額3,900万円 × 実際に相続した財産2,000万円 ÷ 相続財産合計2億円 | 390万円 |
次に、配偶者控除の適用を受けると、どれだけ相続税の納付が抑えられるか、計算していきましょう。
相続財産、法定相続人などは全て同じ条件です。
手順①相続税の総額の計算
配偶者控除適用前と同様で3,900万円になります。
手順② 各法定相続人の納付額の計算
| 相続人 | 計算式 | 実際に納付する相続税額 |
|---|---|---|
| 配偶者 | 配偶者が相続した財産1億2,000万円 ≦ 1億6,000万円 → 相続税額0円 | 0円 |
| 子A | 3,900万円 × 6,000万円 ÷ 2億円 | 1,170万円 |
| 子B | 3,900万円 × 2,000万円 ÷ 2億円 | 390万円 |
| 合計 | 0円 + 1,170万円 + 390万円 | 1,560万円 |
配偶者は1億6千万円までは非課税になるため、配偶者が相続した1億2,000万円は全て非課税になります。
子どもAおよびBは配偶者控除の影響を受けないため同額です。
法定相続人が支払う相続税の合計額1,560万円となり、配偶者控除の適用前の3,900万円より6割も税額が減額になる結果となりました。
配偶者控除を利用すると、大幅に相続税額を減額することができます。
しかし、配偶者控除には思わぬ落とし穴があり、結果的に相続税の納税額が高額になってしまう場合があります。
配偶者控除の注意点とは、その配偶者の相続が発生した時のことです。1度目の相続(一次相続)で、配偶者が配偶者控除を利用して多くの遺産を相続した場合、その配偶者が亡くなった場合(二次相続)に高額な相続税が発生する可能性が高くなります。
要因は2つ考えられます。
1つ目は、配偶者が多くの財産を保有している状態になってしまうからです。
もともと配偶者が保有している財産に、一次相続により相続した財産が加わりますので、二次相続の相続財産が膨れ上がります。相続財産が増えると相続税の税率が高くなってしまいます。
2つ目は、二次相続時の法定相続人の人数です。単純に考えて一次相続より法定相続人の数は1人減っています。
法定相続人の数は、基礎控除を計算する際に影響が出てきます。また、配偶者控除は利用できないため、二次相続では高額の相続税の支払いが必要になる可能性があります。
相続税の計算には、「小規模宅地等の特例」という土地の相続評価額を一定の面積分減額する制度があります。
この「小規模宅地等の特例」は通常、1㎡あたりの評価額が高い土地を選択した方が有利になるのですが、その「小規模宅地等の特例」の適用を受けた土地を「配偶者控除」を受ける配偶者が相続すると不利になる場合があります。
1㎡あたりの評価額が低くても、配偶者以外の法定相続人が相続する土地に「小規模宅地等の特例」を適用させた方が有利になる場合があるので、よく検討が必要です。
どの土地に「小規模宅地等の特例」を適用させた方が有利になるのかは状況によって異なりますので、税理士などの専門家に相談していただくことをおすすめします。
相続税の配偶者控除(配偶者の税額軽減)は、相続税の納付額を大幅に減額できる制度です。
しかし、将来的に起こる二次相続を視野に入れて配偶者が相続する財産を決めておかないと、二次相続で高額な相続税の納税が発生する可能性があります。
配偶者の年齢や、健康状態、生活コスト、医療費などを考慮して配偶者が相続する財産を決める必要があります。
主に3つの要件があります。
相続税の配偶者控除では、1億6,000万円まで、または、配偶者の法定相続分に相当する金額までは、相続税がかかりません。
配偶者控除を使うと、一次相続で配偶者が多くの財産を受け取ります。その結果、配偶者が亡くなったときの二次相続で、相続財産が大きくなります。
二次相続では、配偶者控除は使えません。そのため、二次相続の税額が高くなる可能性があります。また、二次相続では法定相続人の数が減るため、基礎控除額も下がります。
併用は可能です。ただし、両方を使う場合は、どの財産に特例を適用するかで税額が変わることがあります。選び方に注意が必要です。
相続税の申告書「第5表」に、配偶者控除を適用する旨を記載します。
あわせて、戸籍謄本や遺言書の写し、遺産分割協議書の写しなどの添付書類が必要です。