相続税・贈与税の延滞税と加算税の計算方法
相続税や贈与税の申告期限を過ぎてしまったり、本来の金額より少なく申告・納税してしまうと、罰則として「加算税」と「延滞…[続きを読む]
相続税はその性格上、どうしても申告漏れが発生しやすい税金です。すべての申告を細かく突き詰めていけば、そのほとんどから申告漏れが見つかるでしょう。
どんなに気を付けていても申告漏れが発生することはあります。大切なのは、起こってしまったときに早急に正しい対応することです。
目次
国税庁が2019年12月に発表した、2018年度分の最新の実績調査からの実状を紹介します。
相続税の実地調査が行われた12,463件のうち10,684件で申告漏れが見つかっており、割合にするとなんと85.7%にもなります。
税務調査に入れば、ほとんどのケースで追徴課税が取れ、そして税額が高額になりやすいといえます。税制改正により相続税の申告数が倍増した現在でも、相続税の税務調査率が10%超と非常に高い理由はここにあるのです。

【出典】 「平成30事務年度における相続税の調査等の状況」|令和元年12月国税庁2頁より
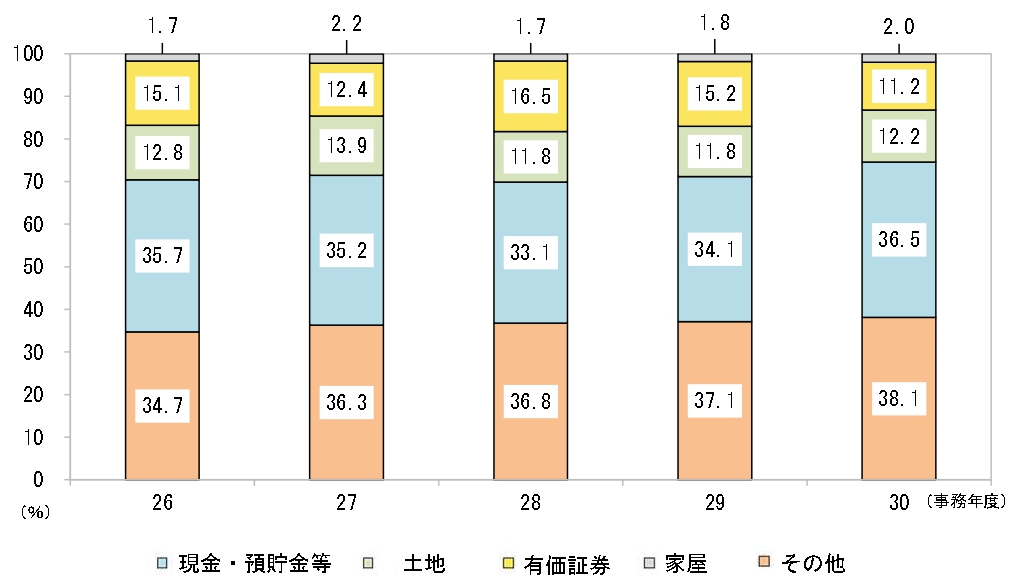
申告漏れが最も多い財産は現金・預貯金等となっており、申告漏れ金額のうち36.5%を占めています。その次に土地(12.2%)、有価証券(11.2%)と続きます。
相続税の税務調査では、名義預金や貸金庫の調査が必ずといっていいほど行われており、それだけ申告漏れが発生しやすく、集中的に調べられていることが分かります。
【出典サイト】同「平成30事務年度における相続税の調査等の状況」|令和元年12月国税庁7頁より
申告漏れが発生した場合には、漏れた分に対する追加の税金が必要になります。
相続税申告の内容に漏れがあったということは、本来納めなければならなかった相続税より少ない税額で納めているということですので、漏れた分に対する相続税を追加で納めなければなりません。
申告漏れが発生した場合に納税者にとって損失となるのが、ペナルティとして課される加算税です。
2-1.の追徴分の相続税は本来納めるべきものであり、正しい申告をしていても必要だった税額ですが、加算税は罰金ですので申告漏れをした場合のみにかかります。
不足していた相続税は、本来納めなければならない期日を過ぎてから納付することになるので、延滞した日数に応じた利息として延滞税がかかります。
原則
| 期日の翌日から2ヶ月を経過する日まで | 年7.3% |
|---|---|
| 期日の翌日から2ヶ月を経過した日以後 | 年14.6% |
2018年1月1日から2020年12月31日までの特例
| 期日の翌日から2ヶ月を経過する日まで | 年2.6% |
|---|---|
| 期日の翌日から2ヶ月を経過した日以後 | 年8.9% |
※2014年1月1日以後の期間については、原則と特例を比べて低い割合を使うことになっていますので、最新の期間以外についてはこちらからご確認ください。No.9205 延滞税について|国税庁
相続税を過少に申告していたことに対する罰金です。
| 不足分していた相続税額 | 税務調査前 | 税務調査の事前連絡から調査開始まで | 税務調査後 |
|---|---|---|---|
| 50万円以下 | なし | 5% | 10% |
| 50万円超 | 10% | 15% |
申告漏れがあったことに自分で気が付き、速やかに修正申告を行った場合にはかからないのが特徴です。延滞税はかかってしまいますが、申告漏れがあった場合に最も負担が少なくなります。
申告漏れがあった理由が、相続税を逃れるために財産隠しをしていたなど悪質な脱税行為によるものだった場合には、過少申告加算税に代えて重加算税35%がかかります。
過少申告加算税の税率は最大でも15%なので、一律35%は被以上に重たい罰金となります。
例えば、税務調査によって相続税100万円の漏れが指摘されたとすると、過少申告加算税は125,000円ですが、これが重加算税になると350,000円に跳ね上がります。
税務調査で申告漏れが見つかった場合、現金や預金など明らかな漏れである場合には修正申告を行うしかありませんが、土地などの財産評価計算の違いによる評価額の漏れなど、考え方、捉え方の違いによって発生しているものについては、素直に認めてはもったいない場合があります。
ただ、専門的な知識のない納税者がそのような指摘を受けて、反論することは非常に難しく、言われるがままに従うしかないというのが現実です。
ここに税理士が付いていると、税務署の言うことに疑問を感じればすぐに反論でき、協議することができます。結果的に申告漏れとして扱われなかったということもあります。
税理士の仕事は、修正申告書を納税者に代わって作成するだけではありません。税金に関してあらゆる面から力強い味方になるので、困った時には相談するようにしましょう。
申告漏れに対して具体的にどう行動したら良いのでしょうか。
申告漏れを発見または税務署から指摘されたら、速やかに修正申告を行います。
修正申告には期限内申告のように、指摘されてから何日以内などの期日はありません。日々延滞税が発生し続けている状態ですので、できるだけ早く済ませましょう。
1つ要注意なのが、納付してから申告書を提出するということです。修正申告は修正申告書を提出した日が納付期限となりますので、納付の方が遅れてしまうと更に延滞税がかかってしまうからです。
2-2.で、延滞税と加算税の税率を紹介しましたが、修正申告の納税とは別に自分で計算して納める必要はありません。
修正申告をした後、税務署から延滞税と過少申告加算税の通知と納付書が送付されてきますので、届いたら速やかに納付しましょう。これで申告漏れについてやるべきことは終わりです。
相続財産が相続税の基礎控除以下だったため相続税申告を行わなかったが、後から追加の相続財産が見つかり基礎控除を超えてしまった場合など、申告漏れがあったわけではなく、申告自体をしていなかった場合には期限後申告になります。申告書の内容は期限内申告と同様です。
申告期限を過ぎての申告であるため、延滞税と無申告加算税がかかり、修正申告の場合と同様に、悪質な場合には重加算税に代わります。
「実際、黙っていればバレないのでは?」多くの人が思われるのではないのでしょうか?
一概にバレる、バレないと言える話ではないのですが、バレる可能性が高い場合、低い場合はあります。
資産総額が1憶円以上あるような富裕層は、生前から税務署に財産の動きをマークされています。
収入については確定申告書、不動産については登記情報、預金については銀行への照会、宝石や骨とう品など追跡できないだろうと思われるものも百貨店などから顧客名簿や購入履歴を取り寄せることで把握することができています。
死亡した後、税務署から相続税申告書一式が送付されてくる人がいるというのがその証拠で、税務署はこの人は財産がこのくらいあって、このくらいの相続税がかかるだろうと既に予測しているのです。
国税総合管理システムとは、納税者の税金に関する全情報を一括管理するためのシステムで2001年に導入されました。略してKSK(Kokuzei Sougou Kanri)システムとも呼ばれます。
個人ごとに過去の所得税や固定資産税などの情報が蓄積されており、かつ、システム化されているため簡単に探し出すことができ、税務調査対象を絞り込む際にも利用されています。
納税者側からすると恐ろしいシステムのように感じますが、過去の納税記録を照会や、証明書関係の発行などスムーズに進めることができるなどのメリットもあります。
税務調査には税務署職員の交通費や人件費などの経費が必要です。
申告漏れした財産の金額が数万円程度であれば、税額に与える影響も少ないため、わざわざそれを徴収するために税務調査が入る可能性は低いでしょう。
相続税の申告漏れは、税務調査があった中だけでも85%もあります。
期限後申告や修正申告には、延滞税や加算税がかかりますが、修正申告を行ったタイミングによっては負担が軽減されますので、とにかく早急に正直に行うことが重要です。
運良く税務調査前に見つけることができた場合には、すぐに税理士に相談しましょう。自分の中だけで隠し続けることは危険です。