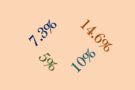相続税・贈与税の延滞税計算ツール
利用方法 「納付期限(申告期限)」と「納付する日」を選択してください。年号は、西暦または年号「平成」「令和」から選択…[続きを読む]
相続税や贈与税を払わないまま納付期限を過ぎてしまったり、払うべき金額より少なく申告・納税してしまうと、ペナルティとしての税金が課せられます。
さらに、故意に脱税するなど 悪質だとされれば、高額な税が課せられます。
ここでは、以下のペナルティとしての税金について、概要や計算方法などをご紹介します。
なお、相続税・贈与税の延滞税を簡単に計算できるツールを、無償で提供しています。ぜひ、ご活用ください。
目次
延滞税とは、期限までに申告しなかった場合に課されるペナルティとしての税金です。
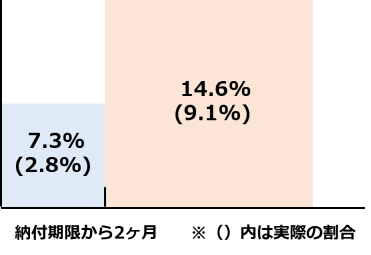
納税期限を1日でも過ぎると、本来支払うべき税額に対して以下の利息に相当する税金が課されます。
| 納付期限から2ヶ月以内 | 7.3%と「特例基準割合+1%」のいずれか低い割合 |
|---|---|
| 納付期限から2ヶ月超 | 14.6%と「特例基準割合+7.3%」のいずれか低い割合 |
特例基準割合とは、前々年の10月から前年の9月までの各月における銀行の新規の短期貸出約定平均金利の合計を12カ月で割って得た割合に、年1%の割合を加算した割合で、要するに、延滞税にも市場金利を反映させるということです。
2026年(令和8年)の特例基準割合は、1.8%です。したがって、2026年の延滞税の税率は、以下の通りです。
| 納付期限から2ヶ月以内 | 特例基準割合1.8% + 1% = 2.8% |
|---|---|
| 納付期限から2ヶ月超 | 特例基準割合1.8% + 7.3%= 9.1% |
無申告加算税とは、申告期限までに申告書を提出しないと課される税金です。
無申告加算税は、本来申告すべき税額に無申告加算税の税率を乗じて計算します。
税務調査の事前通知がされる前後、事前通知の後にも「更正の予知」の前後で税率に差があります。
まず、税務調査の事前通知がされる前に自主的に申告すれば、5%ですみます。
税務調査の事前通知とは
税務調査の前には、原則として、納税者か関与する税理士に対して、調査の開始日時・開始場所・調査対象・税目・調査対象期間などが税務署から事前に通知されます。
税務調査は、合理的な理由があれば日時をずらしてもらうことも可能です。
税務調査の事前通知がされた後でも、更正の予知の前に申告すると、納付すべき税額のうち、50万円までは10%、50万円を超える部分は15%、300万円を超える部分は、25%にプラスして税金が課されます。
納付すべき税額のうち、50万円までは15%、50万円を超える部分は20%、300万円を超える部分は、30%の税金が課されます。
| タイミング | 納付すべき税額 | 税率 |
|---|---|---|
| 税務調査の事前通知前に自主的に申告 | 5% | |
| 事前通知後、更正の予知前まで | 50万円以下の部分 | 10% |
| 50万円超の部分 | 15% | |
| 300万円超の部分 | 25% | |
| 更正の予知後 | 50万円以下の部分 | 15% |
| 50万円超の部分 | 20% | |
| 300万円超の部分 | 30% | |
過少申告加算税とは、申告期限までに申告書を提出しているが、正しい税額よりも少なく申告した場合に、追加する納付税額に対して課される税金です。
前節の無申告加算税と同様に、申告するタイミングにより、ペナルティの割合に差が生じます。
税務調査の事前通知前までに自主的に申告すれば、過少申告税はかかりません。
税務調査の事前通知後から更正の予知までに申告すれば、追加する納付税額に対して5%がプラスして課されます。
また、期限内に申告した額と50万円のいずれか多い額が50万円を超えていれば、超えている部分についての税率が10%になります。
更正の予知の後に申告すると、追加納付税額に対して10%の無申告加算税が課されます。
前項と同様に、期限内に申告した額と50万円とのいずれか多い金額を超えている場合、その超えている部分については15%になります。
| タイミング | 納付すべき税額 | 税率 |
|---|---|---|
| 税務調査の事前通知前に自主的に申告 | なし | |
| 事前通知後、更正の予知前まで | 原則 | 5% |
| 期限内申告税額と50万円のいずれか 多い金額を超えるときの超えた部分 |
10% | |
| 更正の予知後 | 原則 | 10% |
| 期限内申告税額と50万円のいずれか 多い金額を超えるときの超えた部分 |
15% | |
重加算税は、事実を仮装隠ぺいし、申告を行わなかった場合や、仮装に基づいて過少に申告した場合に、新たに納めることになった税額に対して課されます。要するに脱税した場合のペナルティです。
重加算税の税率は、以下の通りです。
| ケース | 代替する税金 | 税率 |
|---|---|---|
| 過少に申告した場合(申告書提出していた場合) | 過少申告加算税の代わり | 35% |
| 意図的に申告しなかった場合 | 無申告加算税の代わり | 40% |
さらに、過去に無申告加算税や重加算税を課されたことがあれば(5年以内の再犯の場合)、上記の税率に10%がプラスされます。
脱税した金額が高額で悪質な場合には、刑事罰が課されることもあります。
では、最後に具体例を使い、相続税の延滞税と加算税を計算してみます。
相続税の納税額は1,000万円、期限を過ぎても無申告で、税務調査で指摘を受けて、1年(365日)後に申告・納税したとします。
延滞税の計算式は次のとおりです。
| 納付期限から2ヶ月以内 | 納税額×2.8%×(延滞日数÷365日) |
|---|---|
| 納付期限から2ヶ月超 | 納税額×9.1%×((延滞日数-60日)÷365日) |
※納税額は1万円未満の端数は切り捨て、1ヶ月は30日として換算。
具体例の場合を計算すると、
※延滞税は、計算過程で1円未満切捨て、最終的に100円未満切捨てとなります。
税務調査後に申告した場合の計算式は次のとおりです。
| 50万円以下の部分 | 納税額×15% |
|---|---|
| 50万円以超の部分 | 納税額×20% |
※納税額は1万円未満の端数は切り捨て
具体例の場合を計算すると、
延滞税と無申告加算税を加算すると、
本来の納税額1,000万円の約27%の税金が追加で発生してしまいました。
ここまでご紹介した通り、間違いや認識の違いで、過少申告や無申告となる場合には、延滞税・加算税というペナルティが課せられます。
多額の相続税額を納付する際には、加算税もバカになりません。
正しく相続税・贈与税の申告するためにも、相続税・贈与税に強い税理士に一度ご相談ください。
延滞税とは、相続税・贈与税の納税期限を1日でも過ぎてしまった場合に、本来の税額に対して利息に相当する形で課される税金です。期間の経過に応じて税率が変わります。
延滞税は、期限内に申告・納付をしなかったことに対する罰(ペナルティ)という意味合いがあります。
延滞税は「納付が遅れたこと」に対する利息相当のペナルティです。
一方、無申告加算税は「申告期限までに申告書を提出しなかった場合」、過少申告加算税は「申告はしたが実際より少ない税額で申告した場合」に課されるものです。発生する原因が異なります。
はい、同時にかかることがあります。
延滞税は「納付が遅れたこと」に対するペナルティ、無申告加算税は「申告期限までに申告しなかったこと」に対するペナルティで、それぞれ別の制度に基づいて計算されるため、両方の要件に該当すれば重ねて課されます。
はい。相続税・贈与税の延滞税を無料で計算できる専用ツールをご用意しています。
納付期限と実際の納付日、納付金額を入力するだけで、端数処理後の金額まで確認できます。