外国人や海外財産にも相続税・贈与税はかかる?
日本人が外国に移住して亡くなった場合、外国人が日本に住んで亡くなった場合など、国際相続には様々なケースがあります。国…[続きを読む]
相続税には障害のある方を対象とした「障害者控除」の制度が設けられています。この制度は障害のある本人だけでなく、場合によっては、その家族も利用できる節税には欠かせない制度です。ただ、適用条件や控除額など細かな取り決めがあり複雑です。
障害者控除の対象者・要件、控除額、計算方法、手続き方法について詳しく解説します。
目次
障害者控除とは、85歳未満の障害者が相続人となる場合に相続税が一定金額控除される制度です。遺産額から控除される基礎控除などととは異なり、実際の納税額から直接控除することができます。
この制度は、相続人に障害者がいる場合に、納税の負担を和らげるために設けられました。
障害者控除の適用を受けるためには、次の4つの要件をすべて満たす必要があります。
「居住無制限納税義務者」とは、難しい用語ですが、簡単にいうと、相続開始時に国内に住所があり、かつ、国内・海外すべての財産に対して相続税が課せられる人です。
細かい内容については、下記をご覧ください。
障害者控除の対象となる「障害者」とは、次の条件に当てはまる人です。
| 一般障害者 |
|---|
|
| 特別障害者 |
|---|
|
控除額の計算式における特別障害者の基準額は、障害の重さにより一般障害者より高く設定されています。
障害者控除における控除額の計算式
| 一般障害者の控除額 | (85歳 - 相続した時の年齢)× 10万円 |
|---|---|
| 特別障害者の控除額 | (85歳 - 相続した時の年齢)× 20万円 |
控除額を決める大きなポイントは年齢です。85歳を基準に相続時の年齢が若いほど控除額が高くなります。相続時の年齢は満年齢(一年未満の期間があるときは切り捨て)で計算します。例えば、35歳8ヶ月の場合は35歳、36歳1ヶ月の場合は36歳として扱われます。
それでは、実際に計算しながらどれだけ節税効果があるのか比較していきましょう。
| 課税対象額 | 課税価格 = 相続財産額 - (3000万円 + 600万円 × 法定相続人の数) |
|---|---|
| 1億円 - (3,000万円 + 600万円) = 6,400万円 |
| 相続税額 | 相続税支払い後の手取り額 | |
|---|---|---|
| 障害者控除なし | 6,400万円 ×30% - 700万円 = 1,220万円 | 1億円 - 1,220万円 = 8,780万円 |
| 一般障害者の場合 | 6,400万円 × 30% - 700万円 -{(85歳 - 30歳)×10万円 }= 670万円 | 1億円 - 670万円 = 9,330万円 |
| 特別障害者の場合 | 6,400万円 × 30% - 700万円 -{(85歳 - 30歳)×20万円}= 120万円 | 1億円 - 120万円 = 9,880万円 |
障害者控除を適用しない場合との相続税額の差は、一般障害者では2倍弱、特別障害者では10倍強もあります。
基礎控除は遺産額から控除されますが、障害者控除は相続税額から直接控除されるので、障害者控除は節税効果が高く、非課税になる可能性も高くなります。
障害者控除を利用するためには、相続税申告書の第6表「未成年者控除・障害者控除額の計算書」を作成して提出します。さらに、提出時には障害者手帳や戦傷病者手帳、医師の診断書など、障害者に該当することを証明する書類が必要になります。
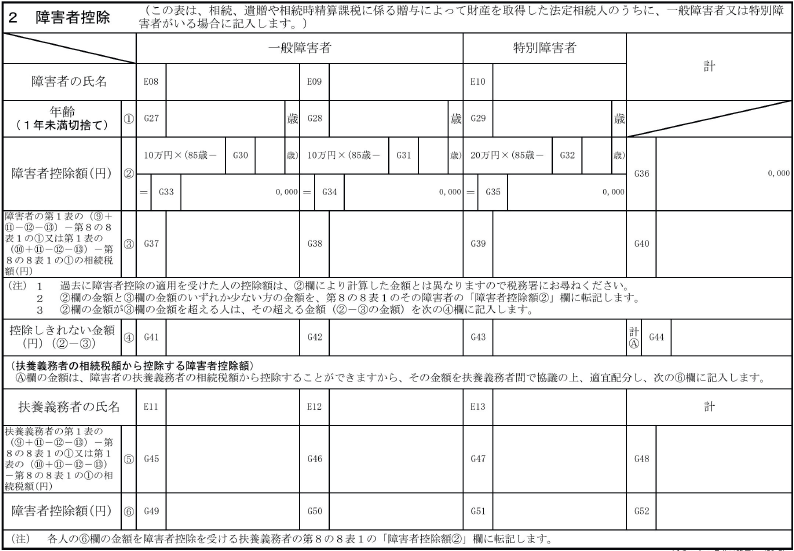
個人でもこれらの書類の作成や用意は可能ですが、どこかに不備があると正しく制度を利用できません。不安があるときには税理士などにご相談されることをオススメします。
相続税の申告自体に必要な書類については、以下の関連記事をご覧ください。
障害者控除を適用した結果、相続税が0円になるときは、申告する必要はありません。
ただし、配偶者控除(配偶者の税額軽減)や、小規模宅地等の特例を適用する場合には、相続税申告が必要です。
以前の相続でも障害者控除を受けている場合には、最初の相続時の控除額を上限に控除額が決定されます。
具体的には、次のうちどちらか低い金額が控除額となります。
X5年に、ある一般障害者(50歳)の父親が死亡し、そのとき、障害者控除(150万円)を受けたとします。
その10年後の、X15年に、その一般障害者(60歳)の母親が死亡し、障害者控除を受ける場合、次のような計算となります。
この場合は、①より②のほうが低いので、200万円が60歳の相続時に控除に使用できる額となります。
こんどは、最初の相続時から、障害者の程度が変わった場合です。控除の計算の基となる金額(10万円 or 20万円)が変わりますので、やや複雑な計算になります。
X5年に、ある一般障害者(50歳)の父親が死亡し、そのとき、障害者控除(150万円)を受けたとします。
その10年後の、X15年に、その障害者(60歳)の母親が死亡し、障害者控除を受ける場合で、母親の死亡時点で、その障害者が特別障害者であったときは、次のような計算となります。
この場合は、①より②のほうが低いので、450万円が60歳の相続時に控除に使用できる額となります。
遺産総額が少ない場合や相続人が多い場合など、障害者控除額が、障害者本人の相続税額を上回り、控除不足額が生じる場合があります。
この場合、その障害者に扶養義務者がいて、かつ、その扶養義務者も被相続人から財産を取得している場合には、控除しきれない障害者控除額を扶養義務者の相続税額から控除することができます。
障害者のサポートの負担を考慮して、障害者本人から控除できない分は、扶養義務者からも控除できることとなっています。
「扶養義務者」とは、次の者をいいます。
扶養義務者については、同居していることや生計が同じであることは要件に含まれませんので、別居している場合でも控除額を分け合えます。
実際に扶養しているかどうかは関係なく、上記の扶養義務者の範囲に当てはまれば、控除額を分け合うことができます。
控除額のあん分方法ですが、原則的には、それぞれの扶養義務者の相続税額(配偶者控除適用後の税額)に応じて分け合います。
ただし、扶養義務者全員の協議により、控除額を自由に分けることもできます。
障害者控除の枠は障害者本人が生涯受けられる枠でもあります。1度目の相続時に全ての控除額を分け合ってしまうと、2回目の相続時には控除が受けられなくなります。
そのため、扶養義務者に分配するにしても控除の枠を残しておくなど、慎重に検討する必要があります。
身体や精神の障害を表すものに要介護認定があります。要介護認定は身体機能などが低下したことが原因で、介護保険によるサポートを受ける必要があるかどうかを判断するものです。しかし、要介護認定と障害の認定は全く別の制度なので、要介護認定だけでは障害者控除を受けられません。
ただ、心身の状態が障害と同じレベルのものだと認められれば、障害者控除の対象となります。障害者控除を利用したい場合は、要介護認定とは別に「障害者控除対象者認定書」の発行申請を役所に行いましょう。介護レベルや診断書などによって審査され、この認定証が発行されれば要介護認定を受けている人も障害者控除を受けられます。
障害者控除の対象となるのは、相続が開始された時点で一般または特別障害者であることが要件となります。そのため、相続の開始時に要件を満たさない場合には、障害者控除が受けられません。
では、障害者手帳などの発行申請中に相続が発生した場合には、障害者控除は受けられないのでしょうか?
このような場合には、以下のいずれにも該当する場合は、障害者控除の対象として扱われます。
ここからわかる通り、あくまでも診断書の内容によって認定されるか否かが決まるので、場合によっては利用できないこともあり得ます。市役所や税理士などと連携しながら、適切な方法で控除の要件を満たせるように手続きしてください。
障害の程度による区分で、控除額が2倍異なります。
一般障害者は、1年あたり10万円で計算します。
特別障害者は、1年あたり20万円で計算します。
特別障害者は、身体障害者手帳1級・2級、精神障害者保健福祉手帳1級、重度の知的障害などの方です。
一般障害者は、身体障害者手帳3級〜6級、精神障害者保健福祉手帳2級・3級などの方です。
障害者控除を使った結果、相続税が0円になる場合は、申告は不要です。
要介護認定だけでは、障害者控除は受けられません。
要介護認定は介護保険の制度で、障害の認定とは別のものだからです。
ただし、65歳以上で、障害者に準ずると市区町村長などに認定された場合は、対象になります。
この場合は、市区町村に「障害者控除対象者認定書」の交付を申請します。
次の2つを両方満たせば、対象になる場合があります。
最終的には、診断書の内容で判断されます。
相続放棄をした場合でも、その人が法定相続人であり、相続または遺贈により財産を取得していれば、障害者控除の対象になります。
たとえば、生命保険金(みなし相続財産)を取得した場合が該当します。生命保険金は受取人固有の財産であるため、原則として、相続放棄をしても受け取ることができます。