老後資金はいくら必要?65歳までに必要になる貯金額について

最近、物価が高騰しており、スーパーをいくつも回って一番安いところで買い物してるって方が増えているのではないでしょうか。
物価は2021年の後半から上がりはじめており、その前30年間はデフレ状態が続いていたため、余計に驚かされているようです。
ここ数年の消費者物価の上昇率は3%程度ですが、高度成長期には4%~8%で続いていたのでそれほど驚くことでもありません。
とは言っても、年金しか収入がない高齢者や、パートやアルバイトだけで収入を得ている高齢者の方にとっては、死活問題です。
生命保険文化センターの調査*では、82.2%が老後の生活に不安があり、中でも「公的年金だけでは不十分」が79.4%と、一番多かったとしています。
ここでは、老後資金はいくら必要かについて解説します。
【出典】「老後の生活にどれくらい不安を感じている?」|生命保険文化センター
目次
1「老後資金2,000万円」問題について
2019年に金融庁が公表した報告書が「老後資金は2000万円必要」として話題になりました。
この数字は、当時の高齢者の支出が月額26万円程度、その方達の年金受給額が約21万円で、月約5万円足りない計算から、退職後30年して亡くなった95歳では1,800万円足りなくなるという単純な計算から出てきました。
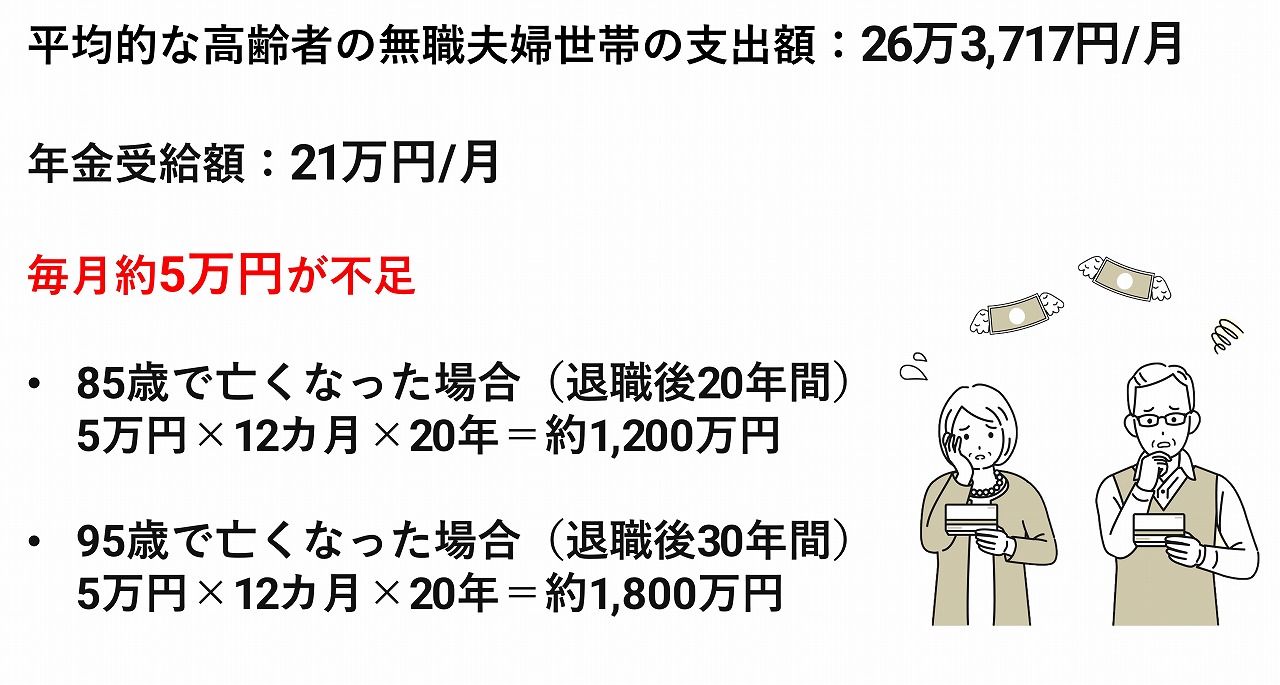
仮にこの計算に従うと、毎年3%物価が上昇すれば、老後3000万円の資金が必要になってしまいます。
しかし、IMF(国際通貨基金)の予測*では、2025年から2029年までの日本の物価上昇率は2%程度とのことで、まだそこまで心配する必要もないでしょう。
【出典】「日本のインフレ率の推移(IMF)」|セカイハブ
2.老後資金はいくら必要か?老後資金の計算
では、老後資金の額はどのように計算すればいいのでしょうか?
2-1.老後資金の計算方法
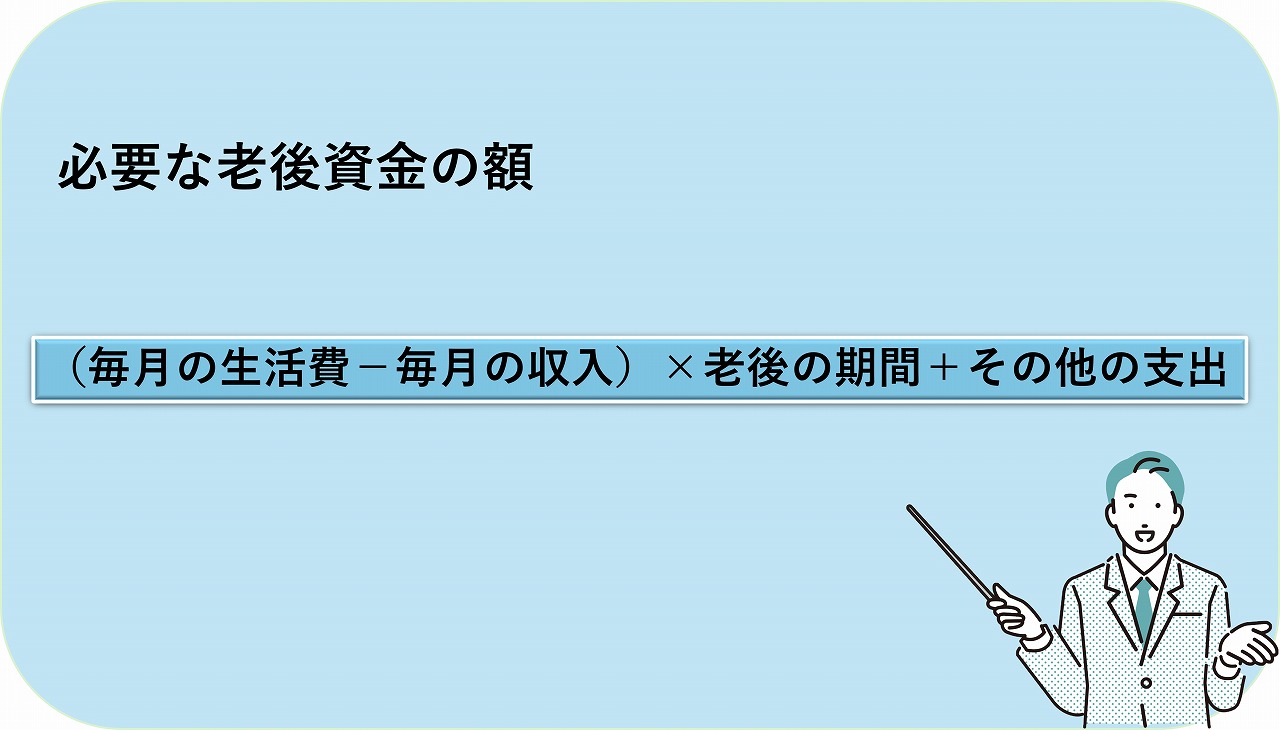
老後資金として必要になるのは、普段の生活費にプラスして、医療費、介護費用、葬儀費用などの「その他の支出」があります。
2-2.無色の65歳以上の生活費について
2023年の総務省統計局「家計調査報告」*よると、65歳の無職の生活費については、以下の通りです。
- 夫婦のみの世帯:250,959円/月
- 単身世帯:145,430円/月
*【出典】「家 計 調 査 報 告 {家計収支編}2023年(令和5年)平均結果の概要」|総務省統計局
2-3.その他の支出について
医療費について
厚生労働省の「医療保険に関する基礎資料」*によると、65歳以上の人にかかるのは1,604万円万円です。しかし、日本国民は国民皆保険制度によって、一定の負担のみを負っています。
健康保険では年齢によって負担率も変わり、今後高齢者の負担が過重されるかもしれないため、3割でこの数字を負担すると、約480万円になります。
*【出典】「医療保険に関する基礎資料~令和3年度の医療費等の状況~」|厚生労働省
介護費用について
生命保険文化センターが行った調査*によると、介護ベッドの購入や、住宅改造にかかる一時的な費用の平均額が74万円です。
一方、月々の介護費用の平均額は8.3万円で介護の平均期間が61.1カ月だから、合計約580万円。
*【出典】「介護にはどれくらいの費用・期間がかかる?」|生命保険文化センター
医療費・介護費用を節約する方法
高額医療費制度や、高額介護サービス費支給制度などを使えば、月々の負担額が一定額を超えた場合に、お金が戻ってきます。
また、高額医療・高額介護合算療養費制度を使えば、年間の医療保険と介護保険の負担額が基準額を超えた部分のお金が戻ってきます。
葬儀費用について
株式会社鎌倉新書が行った2024年のお葬式に関する全国調査*によると、すべての種類の葬儀の平均額が118.5万円です。
*【出典】「お葬式に関する全国調査(2024年)」|株式会社鎌倉新書
3.退職後必要になる老後資金の額について
では、65歳で退職後、必要になる老後資金を、次の2つのパターンで計算してみることにしましょう。
- 夫婦世帯
- 単身世帯
3-1.夫婦世帯に必要な老後資金の額
まず、65歳で退職した夫婦に必要な老後資金をみてみましょう。
前出の2023年の総務省の「家計調査報告」のモデルによると、年金などの社会保障給付があっても、月々の支出で、37,916円が足りなくなります。
日本人の平均寿命は、男性が81歳、女性が87歳ですが、90歳で亡くなるとすれば、退職してから25年間あります。
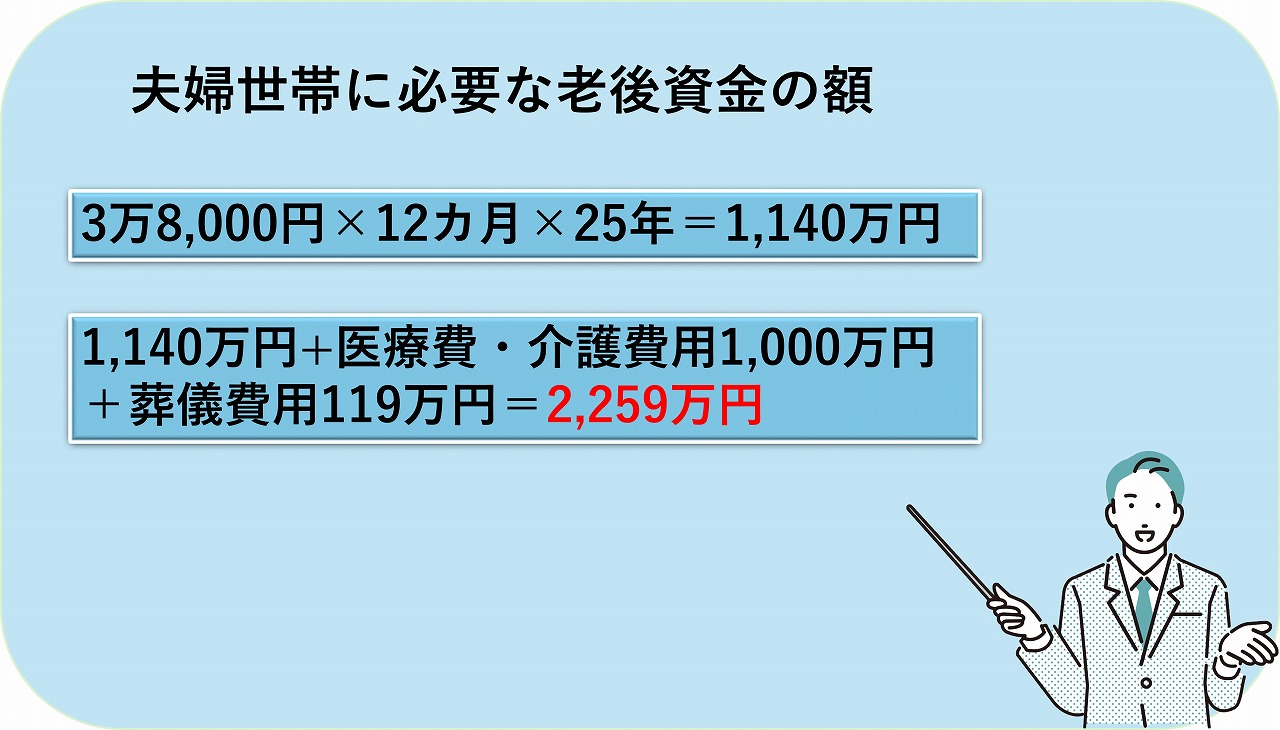
したがって、次の計算により夫婦2人の世帯では、老後資金が約2,300万円程度あれば老後を賄えることになります。
ただし、毎月年金などの収入が22万円程度がある前提であり、ご自分がいくら年金をもらえるのかチェックが必要です。
3-2.単身世帯に必要な老後資金の額
次に退職した65歳以上の単身世帯に必要な老後資金の額を考えましょう。
無職の単身世帯では、月々30,768円が足りなくなります。
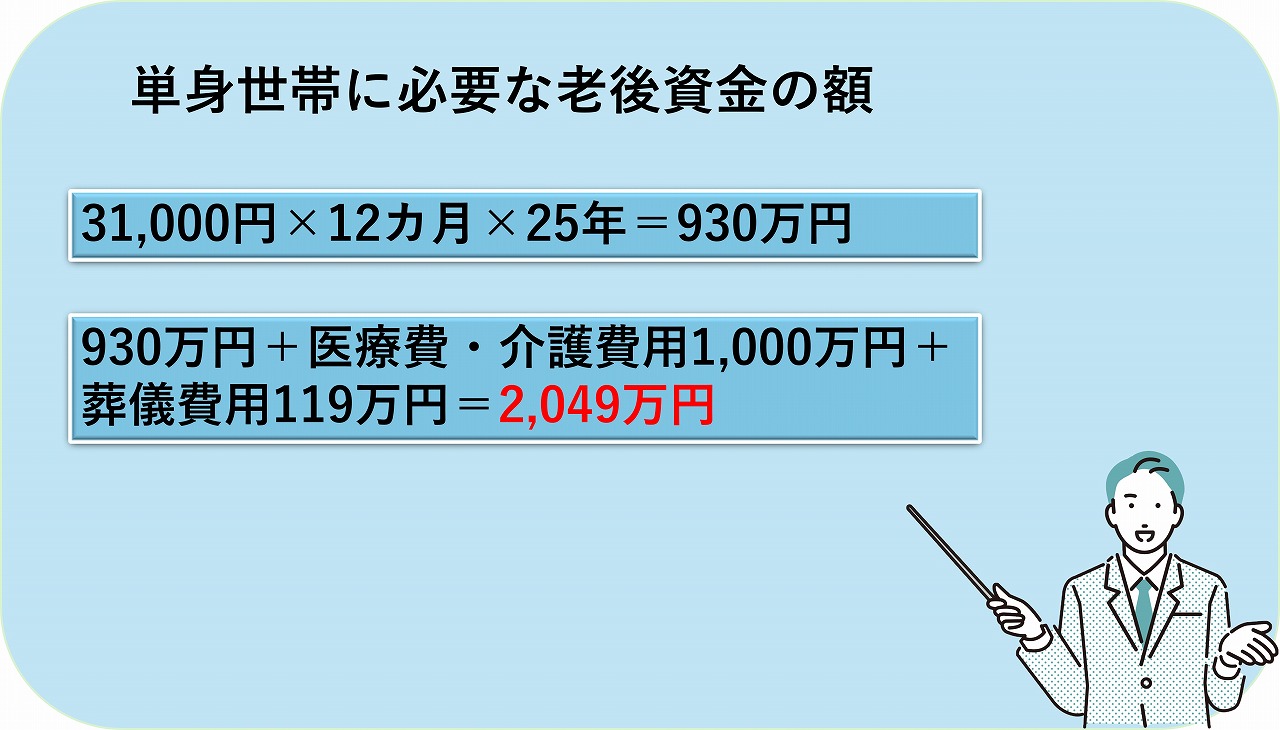
したがって、単身世帯では老後資金が2,000万円程度必要です。
単身世帯では、13万円程度の年金などの収入がある前提になっており、やはりご自分がいくらの年金がもらえるかチェックが必要となります。
ただし、この統計の性格上、住宅ローンの支払いや、リフォーム代の支払い、家賃の支払いなどがある方とない方とを区別していないため、あくまで目安の数字であることは指摘しておかなければなりません。
4.それほど老後資金がない場合の対策
そんなに老後資金がない方でも、それほど心配する必要はありません。老後資金がそんなにない方でも、できる方法を2つ考え挙げてみましょう。
4-1.65歳以降も働く
まず、一つ目は65歳以降も働く方法です。
65歳以上の夫婦の月々の支出額は平均28万円程度です。したがって、1人頭14万円程度の勤労をすればいいことになります。
単身の支出額は、16万円程度です。65歳以降であっても、働いて稼ぐのにそれほど心配な額ではないでしょう。
総務省によると、65歳から69歳の就業率は2021年に50.3%になって、70歳以上では18.1%にのぼります。皆さんの身の回りでも、働く高齢者って増えていると思います。
さらに、厚生労働省の調査*では、「仕事や職場で強い不安やストレスを感じたことがある」という数字が、60歳以上の労働者が20歳以上の労働者のうちで最も低くなってるから、それほど強いストレスなく働けるってわけ。
*【出典】「労働調査」|厚生労働省
4-2.年金の繰下げ支給
次の対策が、年金の繰り下げ受給です。年金は、もらいはじめるのを66歳以降75歳まで選択して遅らせることができ、これを「繰下げ受給」と呼びます。
年金は、受給を遅らせれば遅らせるほど、1月にもらえる金額を増やすことができ、75歳まで年金受給を延期すると、1月あたり最大で85%も増額できます。その分社会保険料や所得税・住民税などの負担が増えますが、大幅に増額できることに変わりありません。
年金の受給を75歳まで延期すると、「早く死んでしまえば、少ししか年金をもらえないじゃないか」と決まって文句を言う方がいますが、その場合、少なくとも、老後資金のことを考えずに済むみます。
まとめ
ここまで、老後資金はいくら必要かについて解説しました。
記事内でもご説明した通り、老後資金として必要な額はあくまで受給できる年金により変化します。
相続をハッピーにできるように、少なくとも、ご自分が年金をいくら受給できるのかを調べ、資産を増やす方法や、相続税に対する対策を税理士に相談することをお勧めします。

税理士相談Cafe編集部