相続税の評価額計算で使用する借地権割合・借家権割合とは?
相続税評価の計算では、借地権割合や借家権割合を使うことが多々あります。
しかし、「借地権という言葉は聞いたことがあるが、正確な意味は知らない」「借地権は知っているが借地権割合は知らない」という人も意外に多いかと思います。
そこでここでは、借地権割合や借家権割合とはどのようなものか、また相続税の評価計算でどう使うのかなど詳しく解説します。
目次
1.借地権とは?
借地権は、家などの建物所有を目的に、土地を借りて使用する権利です。そのため、青空駐車場などのように建物がなければ、借地権は発生しません。
借地権には、「地上権」と土地の「賃借権」の2つがありますが、どちらも、他人の土地に自己所有の建物を建てて、その土地を使用する権利であることに変わりありません。
1-1.借地権は相続財産として相続税の課税対象
借地権は土地を一定の目的で使用・収益する権利で、金銭で取引される価値があるため「財産権」に含まれます。
借地権を有していた被相続人が亡くなると、相続人が承継する相続の対象であり、相続税の課税対象にもなります。
借地権は土地所有権ではありませんが、土地を長期間利用できる経済的利益を有しているため、相続税では財産として評価されるからです。
借家権そのものを独立して相続税評価するケースはかなり限定的で、主に貸家建付地や貸家建付借地権の評価計算で用いられます。
1-2.借地権の種類
借地借家法に「借地権」の定義について以下の定めがあります。
借地借家法2条1項1号
借地権 建物の所有を目的とする地上権又は土地の賃借権をいう。
地上権と土地の賃借権の違い
地上権と土地の賃借権は、いずれも他人の土地を利用して建物などを建てるための権利ですが、その性質や効力には違いがあります。
地上権は物に対する権利「物権」であり、所有権に近い強い権利です。登記によって第三者に対抗でき、地代を支払うかどうかも自由に決められるほか、譲渡や転貸に地主の承諾は不要です。
一方、土地の賃借権は人に対する権利「債権」であり、第三者に対抗するには登記が必要です。しかし、賃借権の登記には時間やお金がかかるうえに地主にメリットがないため、地主が嫌がって登記しないのが実情です。また、地代の支払いや譲渡・転貸の際には地主の承諾が必要となります。
このように、地上権は地主にとって強力な権利となるため、実務では一般的に賃借権が用いられ、担保上の必要など特別な場合に地上権が設定されるのが一般的です。
定期借地権と普通借地権
借地権には定期借地権と普通借地権とがあり、普通借地権は、地主が正当な理由なしに解約できず、契約更新ができるため、ほぼ永続的に借地を利用することができる借地権です。
一方、定期借地権は、基本的には更新できず、契約満了時には、建物を解体して土地を返還することが原則です。
1992年の4月1日施行の借地借家法改正によって、定期借地権には、一般定期借地権・建物譲渡特約付定期借地権・事業用借地権の3つが導入されることになりました。
普通借地権と定期借地権との違いをまとめると以下の通りです。定期借地権は普通借地権と異なる評価方法が適用される場合があります。
| 普通借地権 | 定期借地権 | |||
|---|---|---|---|---|
| 一般定期借地権 | 建物譲渡特約付定期借地権 | 事業用定期借地権 | ||
| 利用目的 | 制限なし | 制限なし | 制限なし | 事業専用建物所有目的のみ |
| 存続期間 | 30年以上 | 50年以上 | 30年以上 | 10年以上50年未満 |
| 契約更新 | あり
|
なし | なし | なし |
| 設定方法 | 制限なし | 書面による | 制限なし | 公正証書による |
定期借地権は、普通借地権と異なる相続税評価方法が用いられる場合があります。
1-3.借地権割合とは?
借地権割合は、土地全体に対して借地権がどれぐらいの経済的価値を占めているかについて表す指標です。
借地権の相続税評価額は借地権割合を使って計算します。
2.借地権割合の調べ方
借地権割合は、国税庁によって、土地の所在地ごとに決められています。
したがって、全国の土地の借地権割合は、以下の国税庁のHPから確認することができます。
【参考外部サイト】国税庁:財産評価基準書 路線価図・評価倍率表
サイトに表示された日本地図から選択したい都道府県をクリックすると、都道府県のページが表示されます。
さらに「路線価」を選択し表示したいエリアをクリックすると路線価図が表示されます。一方、「評価倍率表」の3つの土地の種類から選択すると、評価倍率表に借地権割合が記載されています。
路線価が定められている地域は路線価図を、定められていない地域は評価倍率表を確認します。
2-1.路線価が定められている地域では路線価図を使う
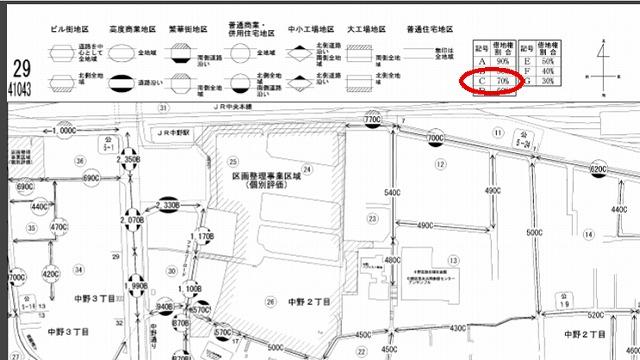
路線価図をクリックすると、市区町村名が表示されるので、該当地域を選択します。
すると、地図の上部に1㎡あたりの価値を千円単位で表示した数字と、借地権割合を表わすAからGまでの記号が入った路線価図が表示されます。
例えば該当の土地の記号がDの場合、借地権割合は60%となります。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
路線価図の見方について詳しくは、次の関連記事をご参照ください。
2-2.路線価が定められていない地域では評価倍率表を使う
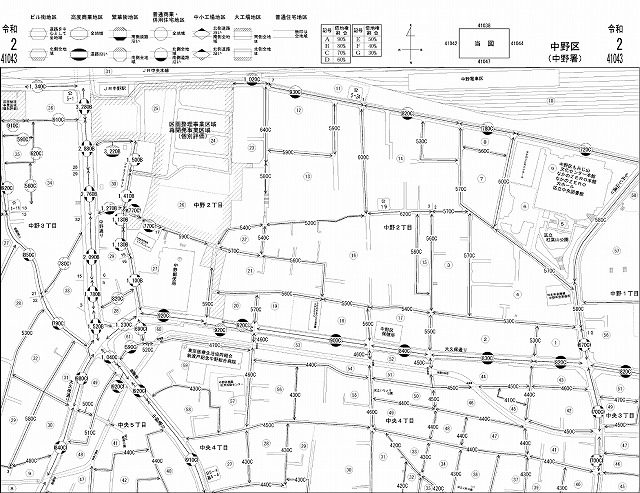
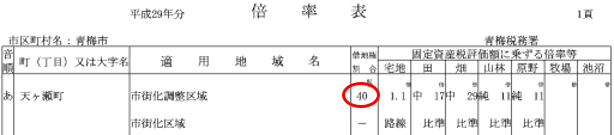
路線価が定められていない地域は評価倍率表を利用します。
評価倍率表をクリックすると、路線価図と同じように、市区町村名が表示されるので、該当地域を選択します。すると、町名や該当地域などが記載された倍率表が表示されます。その中の借地権割合欄に書かれた数字がその土地の借地権割合です。
借地権割合は、都心部や駅前ほど割合が高く設定されています。
例えば、同じ東京でも、中央区の銀座と世田谷区の成城を比べてみると、中央区の銀座は、ほとんどの場所で借地権割合90%の記号Aか借地権割合80%の記号Bとなっています。
一方、世田谷区の成城ではほとんどの場所で借地権割合70%の記号Cか借地権割合60%の記号Dとなっています。
このことから、被相続人の相続財産に借地権があった場合、不動産と同じように、都心部や駅前ほどその価値が高くなるといえるでしょう。
3.借家権割合とは?
借地権割合と似たものに「借家権割合」があります。
借家権は、家屋などの建物を借りて使用する権利です。借家権も財産権の1つであり、相続の対象でもあるため、相続税の課税対象です。
借家権割合は、建物全体に対して、借家権がどれぐらいの経済的価値を占めるかについて表す指標です。国税庁の通達により、相続税評価で使用される借家権割合は一律30%です。
3.相続税評価で借地権割合・借家権割合を使用するケース
相続税評価額の計算で借地権や借家権割合を利用するケースがしばしばあります。それぞれのケースを見ていきましょう。
3-1.相続税評価の計算に借地権割合を使うケース
相続財産となる借地権の評価額計算
借地権の評価額は、その土地を仮に所有者自らが利用する自用地として評価し、その額に「借地権割合」をかけて計算します。
借地権の評価額 = 自用地評価額 × 借地権割合
例えば、次の事例の借地権の相続税評価額は、次の通り2,400万円になります。
- 自用地の評価額:3,000万円
- 借地権割合:80%
借地権の評価額 = 自用地の評価額3000万円 × 借地権割合80% = 2,400万円
相続財産に貸地がある場合の「底地」の評価額計算
相続財産に他人に貸している土地があった場合は、底地の評価額を計算します。
底地とは、借地権のついている土地の所有権のことです。貸している土地に借地権が付いていると、正当な理由がある場合を除き、その契約を破棄したり、売却や用途変更をしたりできないなど、土地の利用に制限がかかります。
そのため、底地の相続税評価額は自用地よりも低くなります。この場合も借地権割合を使って評価額を計算します。底地相続税評価額は、自用地の評価額から借地権の評価額を差し引いて計算します。
底地の相続税評価額 =自用地評価額×(1-借地権割合)
例えば、上記と同じ条件の底地の評価額は、次の通り600万円となります。
- 自用地の評価額:3,000万円
- 借地権割合:80%
自用地の評価額3,000万円×(100%×80%)=600万円
3-2.相続税評価の計算に借地権割合と借家権割合を使うケース
相続財産である貸家建付地の評価計算
相続財産に貸家建付地や貸家建付借地権がある場合も、借地権割合を使って評価額を計算します。
貸家建付地とは、土地とその上に建てられた建物の両方が自分の所有物で、その建物を他人に貸している場合の、その土地のことです。
貸家建付地の評価額は以下の式を使って計算します。
貸家建付地の評価額 = 自用地評価額 - 自用地評価額 × 借地権割合 × 借家権割合 × 賃貸割合
※借家権割合については「3.借家権割合とは」を参照にしてください。
例えば、次の事例で貸家建付地の評価額を計算してみましょう。
- 自用地の評価額:3,000万円
- 借地権割合:80%
- 借家権割合:30%
- 賃貸割合:100%
自用地の評価額3,000万円 - 自用地の評価額3,000万円× 借地権割合80% × 借家権割合30% × 賃貸割合100% =2 ,280万円
貸家建付借地権
貸家建付借地権とは、土地は借地、その上の建物は自分の所有物で、その建物を第三者に貸している場合に生じる借地権のことです。この場合、建物の所有者は土地の所有者に対して借地権を有しますが、第三者に貸しているため、自由には使えないため、その分を借地権から減額します。
貸家建付借地権の評価額は以下の式を使って計算します。
貸家建付借地権の評価額 = 借地権の評価額 -(借地権の評価額 × 借家権割合 × 賃貸割合※)
※賃貸割合:賃貸されている部分の割合で、アパートやマンションに空室がある場合には、その空室部分が賃貸割合に含まれないため、評価減額も小さくなる
例えば、の場合の貸家建付借地権の評価額は以下のようになります。
- 自用地の評価額:3,000万円
- 借地権割合:80%
- 借家権割合:30%
- 賃貸割合:100%
2,400万円-(2,400万円 × 30% × 100%)= 1,680万円借地権の評価額=3,000万円 × 80% = 2,400万円
3-3.使用貸借の土地は借地権割合を使わない
親子間などで地代を支払わず土地を借りている場合は、一般に「使用貸借」とされます。
使用貸借では通常、借地権の相続税評価は行わず、借地権割合を用いた評価の対象になりません。
4.借地権の売買金額は借地権割合では決まらない
借地権を得るために賃借権を設定した場合には、土地所有者の承諾があれば売買が可能です。一方、地上権を設定すると、借地権の売買に土地所有者の承諾は不要です。
ただし、借地権の金額には、相場がありません。売買の相手や、借地権の付いた不動産の立地条件、地主と借地権者の関係や地代といった諸事情によって大きく変ってしまうからです。
また、借地権割合は、あくまで相続税評価額を求めるためのもので、借地権の売買金額には全く影響しないことに注意しましょう。
まとめ
ここまで、解説した通り、借地権は相続税の課税対象であり、評価方法も複雑です。
借地権の相続税評価額が気になる方は、相続税に強い税理士に相談することをお勧めします。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧