生前贈与には大きな注意事項があります。相続開始前3年以内の贈与は、遡って相続財産に加算されてしまいます。生前贈与加算…[続きを読む]
土地の生前贈与で相続税対策、基本的な流れと注意点
相続税対策の最も一般的な方法に生前贈与があります。土地をはじめとする不動産も上手に生前贈与を活用することで、節税に繋げることができます。
そこで、ここではその理由や、生前贈与が完了するまでの手続き、土地を生前贈与する際の注意点などをご紹介します。
目次
1.贈与税の2つの課税方法が相続税に与える影響
不動産を生前贈与するとなぜ相続税対策になるのかを知るためには、贈与税が相続税にどのような影響を与えるのかを知る必要があります。
そこで、最初に贈与税の課税方法がどのように、相続税に影響するのかについて簡単に触れておきます。
贈与税の課税方法には、「暦年贈与」と「相続時精算課税」の2つがあり、受贈者がどちらの方法によるかを選択します。
どちらを選択しても、贈与税には受贈者1人につき年間110万円までの贈与を受けても贈与税が非課税になる「基礎控除」があります。
贈与税の課税方法の1つ暦年贈与には、生前贈与加算があり、贈与者の相続時には相続開始前一定期間内の贈与財産を相続財産に持ち戻して、相続税を算出します。
もう一方の相続時精算課税は、60歳以上の両親や祖父母が18歳以上の子供や孫に財産を贈与した場合に限って適用できる特例で、贈与財産の合計が2,500万円までであれば相続税はかかりませんが、贈与者の相続時には、すべての贈与財産額を相続財産に持ち戻して相続税を算出します。
したがって、不動産を生前贈与するときも、贈与者の相続時を考慮する必要があるのです。
2.土地を生前贈与すると相続税対策になる理由
2-1.相続までに値上がりが見込める土地は生前贈与
生前贈与加算の期間内に贈与された土地や、相続時精算課税制度を使って贈与された土地は、贈与時の価格で相続財産に加算され、相続税を算出します。
したがって、相続開始までに値上がりが確実な土地を、値上がり前の時期にできるだけ早く生前贈与しておけば、たとえ土地に相続税が課税されたとしても、大きく節税することができます。
特に土地は贈与の金額が大きくなるため、生前贈与の効果も大きくなります。
2-2.贈与税は基礎控除を利用できる
贈与税の基礎控除を利用すると、年間110万円まで贈与税は非課税です。
したがって、基礎控除を使い、少しずつ土地を分割して生前贈与をすると、贈与税を抑えながら生前贈与をし、相続開始時の相続財産を減らすことで、相続税対策をすることができます。
3.土地を生前贈与するまでの流れと必要書類
土地を生前贈与するには、登記上の所有者を、贈与者から受贈者へ名義変更する「所有権移転登記」をして完了します。
登記の専門家は司法書士であり、依頼すれば安心して登記を終えることができます。多くの人が司法書士による登記を行いますが、決して自分でできないわけではありません。
3-1.土地を生前贈与するまでの基本的な流れ
土地の贈与による名義変更の主な作業の流れは次のようになります。
土地の調査
贈与の対象となる土地を調査、確認します。
登記申請書、贈与契約書にはその土地の地番など詳細な情報が必要となるため、まずその土地の登記事項証明書を取るところから始まります。
目視で土地の現場を確認しておけば、万一トラブルになりそうな土地だった場合には、贈与契約の取りやめを検討することもできます。
贈与によって発生する税金を確認
路線価や固定資産税評価額を調べて、次の税金がいくらになるのか確認します。
- 贈与税
- 登録免許税
- 不動産取得税
登記の必要書類の収集
住民票や印鑑証明などの登記申請の必要書類を集めます。
取り寄せる書類がある役所が遠方にあると、手間のかかる作業であり、早めに取り掛かることをお勧めします。
贈与税契約書・登記申請書の作成
登記申請書や贈与契約書を作成します。
登記申請書の記入方法が分からないければ、法務局に聞くと教えてもらえます。法務局によっては専門の相談員がおり、事前に連絡しておけば直接アドバイスしてもらうこともできます。
贈与契約書の作成方法については、次の記事をご一読ください。
贈与契約締結
作成した贈与契約書に贈与者と受贈者が署名捺印し、土地の贈与契約が完了します。
法務局へ登記申請書と必要書類を提出
作成した登記申請書と、収集した必要書類を法務局に提出します。提出先は、登記する土地の所在地を管轄する法務局となりますが、管轄法務局が遠方にあれば、郵送での提出も可能です。
申請から登記が完了するまでは、法務局の混雑状況にもよりますが、1週間から2週間程度です。登記が終了すれば、公に土地は受贈者の所有となります。
3-2.不動産登記の必要書類
贈与による土地の名義変更に必要な書類は、次の通りです。
| 贈与者 | 受贈者 | その他 |
|---|---|---|
| 印鑑証明書(*1) | 住民票(*3) | 登記申請書 |
| 登記識別情報(登記済証) | 贈与契約書 | |
| 固定資産評価証明書(*2) | 印紙台紙 | |
| 全部事項証明書 | 委任状(*4) |
*1 発行後3ヶ月以内のもの
*2 名義変更する年度のもの
*3 マイナンバーが記載されていないもの
*4 司法書士への委任など必要な場合に添付
不動産の登記申請書への記載方法
土地の贈与は、土地全部を一度に贈与した場合と一部を少しずつ贈与した場合、土地の所有者が1人だった場合と共同所有の場合とでそれぞれ登記申請書の記載方法が異なります。
いずれの場合においても、登記の必要書類に変わりはありません。
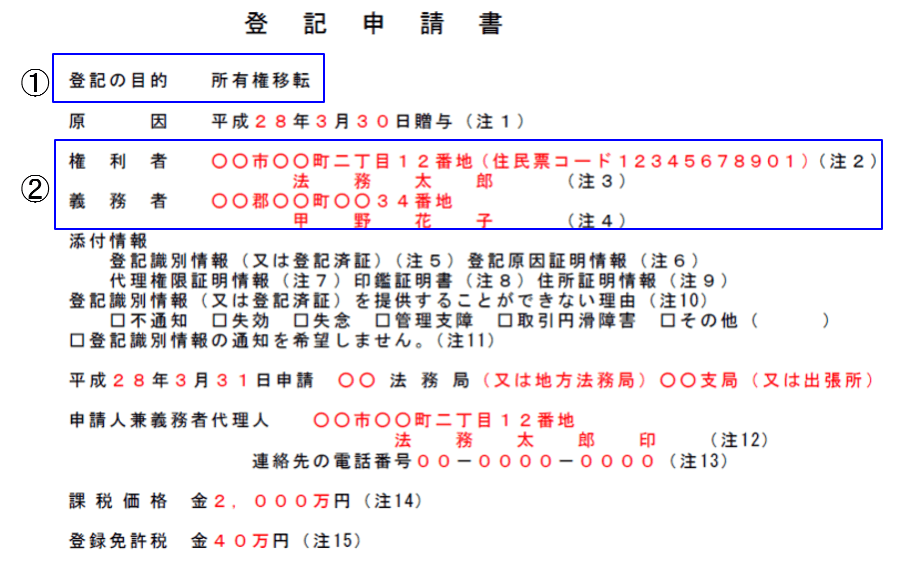
①登記の目的
その土地を所有する贈与者の状況、移転する持ち分割合によって、それぞれ次のように記載します。
- 贈与者単独所有の不動産の所有権をすべて贈与する場合
所有権移転 - 贈与者単独所有の不動産の所有権を一部贈与する場合
所有権一部移転 - 共同所有の不動産の共有者(甲野花子)の持分をすべて贈与する場合
甲野花子持分全部移転 - 共同所有の不動産の共有者(甲野花子)の持分を一部贈与する場合
甲野花子持分一部移転
②権利者・義務者
登記の目的ごとに記載方法が次のように異なります。
- 所有権移転
権利者 法務太郎
義務者 甲野花子 - 所有権一部移転
権利者 法務太郎
義務者 3分の1 甲野花子 - 甲野花子持分全部移転(甲野花子の持ち分が2分の1の場合)
権利者 持ち分2分の1 法務太郎
義務者 甲野花子 - 甲野花子持分一部移転(持ち分の3分の1を贈与した場合)
権利者 持ち分3分の1 法務太郎
義務者 甲野花子
雛形の入手方法
登記申請書などの雛形は、法務局のホームページよりダウンロードすることができます。詳しい記入要綱もあるため、詳しくはそちらをご覧ください。
インターネットからの入手が難しければ、法務局で様式を入手できることもあります。事前に電話確認して、該当する法務局で入手すると良いでしょう。
【参考サイト】「不動産登記の申請書様式について」|法務局
4.土地を生前贈与する場合の注意点
贈与財産が土地の場合には、特に気を付けなければならないことがあります。
4-1.生前贈与した土地には「小規模宅地等の特例」が適用できない
相続税は被相続人の居住用や事業用の土地を相続すると、330㎡まで評価額を最大で8割減額できる「小規模宅地等の特例」が存在します。
しかし、この特例を適用するには、相続発生時の宅地の所有者が被相続人である必要があります。しかし、土地を生前贈与すると、受贈者に所有権が移転します。そのため、生前贈与した土地に、小規模宅地等の特例が適用できません。
生前贈与したほうがより節税になるのか、小規模宅地等の特例を適用したほうがより節税になるのか、慎重に見極めなければなりません。
4-2.物納ができない
相続税では現金での納付が難しければ、相続財産で納税する「物納」が認められています。しかし、贈与税では物納が認められていません。
したがって、生前贈与で贈与税が発生する場合には、現金で納税資金を準備しておく必要があります。
4-3.相続では税制に優遇措置がある
不動産を登記すると、登録免許税を支払わなければなりませんが、相続で土地を取得すると登録免許税は、固定資産税評価額の0.2%で、生前贈与で不動産を取得した場合には、固定資産税評価額の4%です。
相続で不動産を取得すると不動産取得税は免除されますが、贈与ではそうした優遇措置はありません。
4-4.土地の生前贈与も遺留分に注意
相続では兄弟姉妹以外の相続人に、法律で最低限の遺産の取得割合である遺留分が認められており、遺留分を侵害された相続人は、侵害者に対して侵害された遺留分相当の金銭を請求することができます。
土地を生前贈与する際には、この遺留分にも留意する必要があります。
まとめ
土地の生前贈与は相続税対策として非常に有効な方法です。
ただし解説してきた通り、必要書類の作成、登記、必要な場合には贈与税の申告とかなりの専門的知識が必要とされます。
また、土地を生前贈与をするにしても、暦年贈与と相続時精算課税制度のどちらを選択するとより節税になるのかという問題もあります。
土地の生前贈与は、自分達で行うことは不可能ではありませんが、時間や手間がかかるのはもちろんのこと、方法や計算を誤った場合の損失は計り知れません。
生前贈与の恩恵を最大限受けながらトラブルを回避するためにも、税理士や司法書士に相談することを強くおすすめします。