遺贈と死因贈与の違い、相続放棄や発生する税金を比較
遺贈と死因贈与は、どちらも相続人の死亡によって効力が発生するのは同じですが、法律上は、一方は単独行為で、もう一方は契…[続きを読む]
生前贈与を行うと、相続財産を減らすことができ、相続税対策となります。しかし、税務署に一括贈与や定期贈与を疑われると、生前贈与をしたことの証として、贈与契約書を提示する必要があります。
もっとも、贈与契約書の書き方について具体的なことは、法律に規定されてません。
そこで、贈与契約書の書き方についてサンプルを示しながら解説します。
目次
例えば口頭で贈与を約束すると、履行が終わっていない部分について撤回ができます(民法550条)。
一方で、書面による贈与は、契約書の取り交わし以降、受贈者が同意しない限り、贈与者から一方的に撤回することはできません。
したがって、契約書を取り交わすと、贈与行為の不安定さを払拭する効果が生じます。
実際に生前贈与は、親族間で行われることが多く、その場合には、贈与を撤回するような事態はあまり想定できないでしょう。
しかし、贈与の基礎控除を使って何年かに亘り贈与を行った場合には、税務署に一括贈与や定期贈与を疑われる可能性があります。銀行口座を使って金銭の贈与をしていれば基礎控除の枠内で贈与を行った証拠が残りますが、口頭による贈与では、証拠が残りません。
そこで、贈与を行うごとに贈与契約書を交わし、基礎控除以下で贈与した証拠を残しておく必要があるのです。
以下は、生前贈与の契約書の記載例です。この記載例を基に、贈与契約書の書き方を説明します。
|
贈与契約書 贈与者 甲野一郎(以下「甲」という。)と受贈者 甲野次郎(以下「乙」という。)は、本日以下の内容の合意を締結した。 記 第1条 贈与者甲は、受贈者乙に対し、別紙物件目録記載の現金○○万円を贈与することを約し、乙はこれを受諾する(以下「本件贈与契約」という。)。 令和○○年○月○日 (甲)甲 野 一 郎 印 (乙)甲 野 次 郎 印 |
| wordをダウンロード | PDFをダウンロード |
次に、不動産を未成年者に贈与する場合の贈与契約の書き方の雛形を示します。
贈与契約書 贈与者 甲野一郎(以下「甲」という。)と受贈者 甲野次郎(以下「乙」という。)は、本日以下の内容の合意を締結した。 第1条 甲は、乙に対し、甲の所有する下記の財産を乙に贈与することを約し、乙はこれを受諾する(以下「本件贈与契約」という。)。 第2条 甲は、当該財産を○○年〇月〇日までに乙に引き渡すものとする。 第3条 甲は、本件贈与契約に基づく所有権移転登記手続に必要な書類を乙に交付し、登記手続に協力する。 記 (1)土地 (2)建物 令和○○年○月○日 贈与者(甲)氏名 印 受贈者(乙)の親権者 氏名 印 受贈者(乙)の親権者 氏名 印 |
| wordをダウンロード | PDFをダウンロード |
贈与契約書の書き方は、次の通りです。
成立立年月日は贈与契約書の署名押印日を記載します。記名押印でも、かまいません。しかし、署名を自書すると、契約書の信頼性が高まります。
印鑑は認印でも問題はありませんが、後日、証拠価値を高めるために実印で行うのも一案です。
過去にさかのぼって作成したと疑われないように、公証役場で「確定日付」をもらうとなお良いでしょう。
受贈者が未成年者であれば、法律行為がで無効になってしまうため、法定代理人である親権者が署名押印をします。
婚姻中は、父母が共同して親権を行うことが原則であり、婚姻中は父と母との両名の署名押印を入れ、以下のとおり記載します。
現金の額は、「1,000,000円」ではなく、「100万円」と表記します。
一方、不動産を贈与する場合には、「住所」ではなく、登記事項証明書を参考に、「所在」や「地番」を記載します。
贈与契約書の用紙やサイズに法律上の規定はありません。したがって、どのような紙でも、サイズでも構いません。
また、冒頭でご紹介した通り、贈与契約書の書き方に法律上の規定がないことから、契約書自体の作成は、パソコンでも手書きでも構いません。
収入印紙は、領収書や契約書などを作成した際に、文章に対する印紙税を納めるめに購入します。したがって、口頭での契約や、電子契約には印紙税がかかりません。
金銭や株式など不動産以外の贈与には、印紙税は非課税であり、収入印紙は不要です。
不動産を贈与する場合に、契約書にその金額を記載しなければ、200円の収入印紙を貼ります。
なお収入印紙と贈与の対象物との関係は以下の表のとおりです。
| 贈与の対象など | 収入印紙 | 備考 |
|---|---|---|
| 現金・預金や株式等の有価証券などの不動産以外 | 不要 | 印紙税非課税 |
| 不動産 | 200円 | 契約書に不動産の価格を記載しない |
| 負担付贈与 | 契約内容による | 負担が重く、売買契約・交換契約と評価されると、それらの印紙税が適用される |
ただし、負担付贈与については、後述する通り、印紙税についての評価が変わることがあるため、注意が必要です。
印紙の貼付方法、消印の方法は印紙税法で以下の通り定められています。
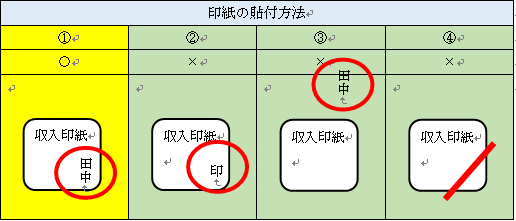
印紙の上に押印をするというのが正しい消印の方法です。したがって、①が正しいことになります。
契約当事者のどちらか一方が押印していれば足り、双方の押印は不要です。
②のように、印紙の上に「○印」と書くのみでは不十分で、③のように印紙を外れて押印してはいけません。
④のように印紙の上に斜線を引くことも誤りで、印紙の上に、「押印」してください。
次に、負担付贈与の契約書の記載例です。負担付贈与とは、受贈者が負担を履行することを条件として贈与する契約です。
例えば、父親がローンの残った自分の自家用車を贈与する代わりに、息子が残りの自動車ローンを負担するケースや、財産を贈与する代わりにペットの飼育を負担するケースなどを挙げることができます。
なお、負担付贈与では、受贈者の負担が贈与者の利益になる場合には、贈与者に譲渡所得税がかかります。
贈与契約書 甲野一郎(以下「甲」という。)と甲野次郎(以下「乙」という。)は、本日以下の内容の合意を締結した。 記 第1条 甲は、乙に対し、その所有する下記不動産(以下本件不動産という)を贈与することを約し、乙はこれを受諾する(以下「本件贈与契約」という。)。 1. 土 地 第3条 乙は、第1条の贈与を受けた負担として甲が債務者である債権者〇〇金融公庫(現独立行政法人××機構)に対する金銭消消費貸借契約(平成○○年〇月○日付、平成○年〇月○日時点での残債務額××××円)について債権者の同意が得られることを条件として、甲の代わりに支払うものとする。 第4条 甲は、乙が第3条の債務の履行を怠ったときは、本件贈与契約を解除することができる。 (甲) 甲 野 一 郎 印 |
負担付贈与では、受贈者側に負担が発生します。この負担があまりに重いため、無償譲渡契約ではなく、売買契約や交換契約と評価されれば、取引金額に応じた印紙税がかかります。
詳しくは、弁護士など専門家に相談してください。
贈与をすると、贈与者から受贈者へと所有権が移転します。不動産は登記を行うことで、所有権が移転します。
そのため、上記例文のように「甲は、本件贈与契約を原因とする本件不動産の所有権移転登記手続を行う。」といった一文を契約書に入れる必要があります。
贈与契約書は、登記申請において登記原因を証明する添付書類となっており、贈与により所有権が移転する旨の記載がなければ登記手続ができません。
また、贈与する不動産については、登記事項証明書を事前に取得して、その通り書き写します。
土地であれば、以下の順で記載します。
建物であれば、以下の順で記載します。
なお、2階以上の建物を贈与する場合は、階数ごとの床面積を忘れないようにしてください。
「負担」部分については、特に法律上の定めはありません。そのため、例えば、特定人を扶養するといった内容でもかまいません。
この場合には、以下のような条項になります。
最後に死因贈与の契約書です。
死因贈与は、贈与者が死亡したことを条件として、効力が生じる贈与です。似た制度として遺贈がありますが、遺贈が遺言者の一方的な行為であるのに対し、死因贈与は、贈与者と受贈者との間の契約である点で大きく異なります。
| 死因贈与契約書
甲野一郎(以下「甲」という。)と甲野次郎(以下「乙」という。)は、本日以下の内容の合意を締結した。 記 第1条 甲は、乙に対し、甲の死亡を停止条件として、下記株式(以下「本件株式」という。)と下記ゴルフ会員権(以下「本件ゴルフ会員権」という)を乙に贈与することを約し、乙はこれを受諾する(以下「本件贈与契約」という。)。 1.株 式 (甲) 甲 野 一 郎 印 |
死因贈与の効力発生の時期は、贈与者の死亡時です。
したがって、「贈与者の死亡により」や、「贈与者の死亡を停止条件として」などの表現で死因贈与条項を構成します。
民法上、死因贈与は遺贈の規定を準用しており、遺贈では、遺言執行者を選定することができることから、死因贈与でも執行者を選定することができます。
もし名義変更が必要な財産を死因贈与する場合に、執行者の指定がなければ、相続人全員が名義変更手続きに参加しなければなりません。したがって、名義変更が必要な財産を死因贈与する際には、執行者を選定しておくと相続人の手間を省くことができます。
上場株を死因贈与する場合には、最低限、銘柄と株式数を贈与契約書に記載して特定すれば十分です。
ゴルフ会員権を死因贈与する場合には、管理会社名、権利の種類、証券番号を贈与契約書に記載して特定します。
ここまで、贈与契約書の書き方について解説しました。
贈与は贈与税との関係や、その後の相続の対策と密接に関連しています。
贈与によって、相続税対策をしたいとお考えの方は、税理士・弁護士など税法や法律の専門家のアドバイスを受けながら進めることを強くお勧めします。