相続税に債務控除では、借金や葬式費用などのほか、未払いの医療費、固定資産税など控除できるものは意外と多くあります。控…[続きを読む]
相続税で控除できる葬儀費用はどこまで?返礼品や食事代は?
相続税は、相続財産から葬儀費用を控除して算出します。しかし、次のような疑問がある方も多いでしょう。
- 葬儀費用も相続財産から控除できるって聞いたけど、どこまでが控除できるの?
- 葬儀費用の控除って誰が受けられるの?
- 実際に葬儀費用を支払った人全員が控除できるの?
そこで、葬儀費用について、特に、以下の問題に焦点を当て、詳しく見ていきます。
- 控除できる葬儀費用はどこまでの範囲か?
- 誰が支払った費用が控除できるのか?
目次
1. 相続税の計算では葬儀費用を遺産総額から控除できる
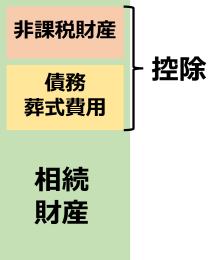
被相続人の遺産は、預貯金や不動産といったプラスの財産と、借金などのマイナスの財産「債務」で構成されます。
相続税では、借金などの債務とは別に、一定の葬儀費用についても、遺産総額から控除することが認められています。
2. 相続税ではどこまで葬儀費用として認められる?
葬儀の方法は、宗教や宗派による違いや地域慣習の違い、故人・遺族の意向などにより、多岐にわたります。
そのため、葬儀費用の定義を定めることは困難で、相続税法には、「被相続⼈に係る葬儀費⽤が控除できる」と定められているだけです。
しかし、葬儀費用の具体的な定義がなければ相続税の計算ができません。そこで、国税庁は葬儀費用について一定のルールを定めており、実務上、このルールに沿った費用を葬儀費用として相続財産から控除します。
次章以降では、この国税庁のルールをもとに、葬儀費用に該当する費用・該当しない費用について説明します。
【関連外部サイト】No.4129 相続財産から控除できる葬式費用|国税庁
3.相続税で葬儀費用控除の対象になるもの・ならないもの
3-1.葬儀費用控除の対象になるもの
国税庁のルール「No.4129 相続財産から控除できる葬式費用」に従えば、次のような費用が葬儀費用に該当します。
- 火葬や埋葬、納骨をするためにかかった費用・死亡診断書作成にかかった費用
(火葬場までの交通費、火葬場での飲食代も含む) - 遺体や遺骨の搬送にかかった費用・納骨費用
- 通常葬儀にかかせない費用
・お通夜や告別式に係る葬儀会社に支払った費用
・お通夜や告別式に係る飲食費用
・お通夜や告別式当日に参列者に渡す会葬御礼費用
・葬儀のお手伝いをしてもらった人などへの心付け
など - お寺などに支払ったお布施・戒名料・読経料・お車代
- 死体の捜索または死体や遺骨の運搬にかかった費用
【出典】No.4129 相続財産から控除できる葬式費用|国税庁
つまり、相続税を算出する際に、相続財産総額から控除できる葬儀費用には、「一般的な葬儀を行う上で通常必要と認められる支出」が該当します。
領収書のない費用
相続税申告では、領収書や請求書など、支出内容や金額が分かる資料を保存しておくことが重要です。
しかし、葬儀では手伝ってもらった方への心付けや、お布施など領収書を貰えないことも多く、その場合には、いつ・誰に・いくら払ったのかメモを証拠として残しておくことが大切です。
残したメモは、申告書に添付する必要はありませんが、税務署から問い合わせがあった場合に備え、手元に保管しておきます。
3-2.相続税の葬儀費用控除の対象にならないもの
人が亡くなった際に必要でも、「葬儀には必ずしも必要ではない費用」は控除できる葬儀費用には該当しません。
次のような費用は、葬儀費用には該当せず、相続財産から控除することはできません。
香典返しの費用
香典返しは、葬儀費用に含まれません。
香典は、社会通念上、遺族に対するお悔やみや弔慰のための贈与であり、法律上は、香典を受け取った人の固有財産と考えられているため、相続財産には含まれず、お返しである香典返しも、葬儀費用に含まれないからです。
墓石や墓地の買入れ、墓地の借用にかかった費用
お墓については、葬儀には直接関係なく、葬儀費用にはなりません。
仏壇の購入にかかった費用
仏壇についても、葬儀には直接関係はなく、葬儀費用にはなりません。
初七日や四十九日、一周忌などの法事などのためにかかった費用
基本的に、初七日、四十九日、一周忌の法要、永代供養などに関する費用は、葬儀費用に含まれません。
ただし、初七日を告別式と同日に執り行い、葬儀社からの請求に内訳が記載されていないければ、葬儀費用に含めることができます(次項「判断の分かれるケース、迷うケース」を参照)。
医学上または裁判上の特別の処置に要した費用
「死体の捜索又は死体や遺骨の運搬にかかった費用」は葬儀費用に含まれる一方、例えば、死体の解剖にかかる費用などは葬儀費用に含まれません。
前述の通り、相続税で葬儀費用として認められるのは、「一般的な葬儀を行う上で通常必要と認められる支出」」であり、死因や病理の調査など葬儀そのものとは直接関係のない支出は対象外になるというわけです。
4.葬儀費用に該当するかの判断が分かれるケース
相続税法に具体的に定義されておらず、また、国税庁のルールでも明記されていないケースも多くあるため、控除可能かどうか迷うケースがあります。
ここでは、控除可能かどうか判断が分かれるケースや迷うケースについて見ていきます。
4-1.被相続人が互助会で積み立てていた場合
被相続人が互助会などに積み立てていたお金を葬儀に使っても、葬儀費用として控除することができます。
ただし、被相続人の積立金は、遺産となるため遺産総額に加算されます。
例えば、葬儀費用として200万円を支出すると、遺産総額からまるまる200万円を控除することができます。
このうち被相続人名義の互助会の積立金から50万円を充てると、この50万円は遺産総額加算される一方、葬儀費用として200万円を遺産総額から控除できるため、実質的には、プラスマイナス150万円の控除となります。
4-2.供花(生花)代
原則、喪主や相続人が葬儀運営の一環として負担した供花代は、葬式費用として認められる場合があります。
ただし、地域や慣習によっては葬儀のやり方も違ってきます。
喪主は配偶者でも、供花(生花)代は長男が負担するというような習慣があるところでは、供花(生花)代の控除の可否が違ってくる可能性があります。
原則から外れる場合は、所轄の税務署や相続税について経験豊富な税理士にご相談ください。
4-3.会葬返礼品の費用
会葬御礼とは別に香典返しを実施している場合は、会葬返礼品の費用は葬儀費用に含まれます。
しかし、会葬返礼品が実質的に香典返しと評価される場合には、葬式費用として認められない可能性があります。
4-4.初七日や法事などのためにかかった費用
初七日、四十九日、一周忌法要などに関する費用は、葬儀費用に含まれません。
ただ、初七日についてはお通夜、告別式と同時に実施する場合があり、葬儀と区別できない場合は、葬儀費用に含めても良いことになっています。
4-5.四十九日で行った納骨の費用
一方で、四十九日の法要で納骨を行えば、納骨費用を葬儀費用に含めることができます。
納骨費用は、遺体や遺骨を埋葬するために必要な実務的支出と考えられるからです。
4-6.位牌の費用
位牌には、次の2種類があります。
- 葬儀の際に祭壇におく「⽩⽊位牌」
- 家の仏壇に安置する「本位牌」
相続税で葬儀費用控除の対象となるのは、葬儀に係る費用として「⽩⽊位牌」だけです。
葬儀後に使う「本位牌」は葬儀費用に含まれず、控除の対象になりません。
4-7.親族の交通費や宿泊費
親族の交通費や宿泊費は、原則として葬式費用には含まれません。
例外的に認められる余地があるケースもありますが、判断が分かれやすいため、税理士への確認が望ましいでしょう。
4-8.仮葬式と本葬式を行った場合
近親者のみで仮葬式を行った後、後日に社葬や本葬を行うケースがあります。
相続税で葬儀費用控除の対象となるのは、「一般的な葬儀を行う上で通常必要と認められる支出」です。
したがって、仮葬式と本葬式の両方にかかった費用が葬儀費用に含まれます。
5.誰が葬儀費用の控除を受けるのか?
葬儀費用控除を受けられるのは、原則、相続人に限られ、葬儀費用を払った相続人が対象になります。
ここでは、控除を受けられる人、受けられない人について見ていきます。
5-1.相続人は控除の対象
財産を相続した相続人は、葬儀費用の控除が受けられます。
5-2.相続放棄すると控除の対象外
相続を放棄すると「その相続に関しては初めから相続人でなかったものとみなされる(民法939条)」ため、原則として、葬儀費用の控除を受けられません。
ただし、相続放棄を行っても、遺贈などにより財産を受け取ると、葬儀費用の控除が受けられます。
5-3. 受遺者(遺言により財産を相続する人)
包括受遺者は控除の対象
遺言により、相続財産の2分の1とか4分の1などの割合で財産の遺贈を受ける人を「包括受遺者」といいます。
包括受遺者は相続人と同じ権利・義務があり、相続人と同等と考えられているため、葬儀費用の控除が受けられます。
特定受遺者は控除の対象外
遺言により、特定の財産、例えば、土地AやB社の株式など、特定された財産の遺贈を受ける人を「特定受遺者」いいます。
特定受遺者は、葬儀費用の控除が受けられません。
まとめ
健康保険や国民健康保険からは、「葬祭費」「埋葬料」などの名目で給付を受けられる場合があります。加入先によって名称や支給額が異なりますが、申請を行うことも忘れてはいけません。
葬儀は、私たちの人生の中でそう経験するものではありませんが、かと言って、避けて通ることもできません。
葬儀や相続税申告などは、なるべくスムーズに問題なく行いたいと考えるのは、誰しも同じです。
もし、「この費用は、葬儀費用として控除対象となるのかな」と迷ったら相続税に強い税理士に一度ご相談してみてはいかがでしょうか。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧