確定申告をせずに被相続人が亡くなった場合、相続人が代わりに行うのが準確定申告です。準確定申告が必要な場合から準確定申…[続きを読む]
相続税の債務控除の範囲はどこまで?医療費や固定資産税は?
相続税では「債務控除」により、借金や葬式費用などの債務を控除できます。未払いの医療費や、固定資産税など控除できる債務は意外と多くあります。
債務控除で控除できる対象がどこまでなのか詳しく解説します。
目次
1.相続税の債務控除とは?
1-1.相続税の債務控除とは
債務とは借金の返済や契約の履行など、特定の人へ金銭を支払ったり、ものを渡したりする義務です。
相続税の債務控除とは、相続する財産から被相続人の債務の額を差し引いて、残った金額に相続税を課税する制度です。
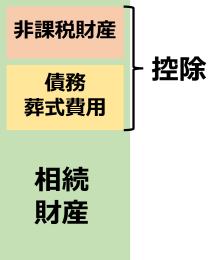
被相続人の財産を相続する場合、現金や土地、住宅などのプラスの財産だけでなく、借金やローンなどの債務も一緒に相続しなければいけません。
そのため、相続によって相続人の負担が少しでも軽くなるように、この控除制度が設けられています。
1-2.債務控除を利用できる人
相続税の債務控除を利用できるのは、相続人と包括受遺者です。
これらに該当すれば、プラスになる財産とマイナスとなる財産、どちらも相続するため、債務控除の対象者となります。
債務控除が利用できる者
- 相続人
- 包括受遺者*
また、制限納税義務者は、国内財産にかかる債務に対してのみ債務控除を受けられます。
*包括受遺者:遺産の全部または遺産の一部を割合で遺贈された者で、民法上相続人と同一の権利義務を有する者
1-3.債務控除を利用できない人
一方で、次に該当すると、相続税の債務控除を利用できません。
債務控除を利用できない者
- 特定受贈者
- 相続放棄した者
特定受遺者とは、被相続人が決めた特定の財産のみを受け取り、その他の財産を受け取らない人です。つまり、マイナスになる債務を相続する必要がないため、債務控除を適用できません。
また、相続放棄して全ての財産を相続しない人も、原則として債務控除を利用できません。ただし、相続放棄をしても、生命保険金などのみなし相続財産を取得している場合には、その取得財産の範囲内で葬式費用の控除が認められることがあります。
これらの債務を控除する場合には判断が難しくなるため、あらかじめ税理士などの専門家へ相談することをお勧めします。
2.相続税の債務控除の対象となる債務
相続税の債務控除の対象は、医療費や公共料金など法律で決められた範囲です。
どのような債務が対象となるのか、代表的な例を紹介する前に、債務控除の対象となる債務についての3つのルールをご紹介しておきます。
- 被相続人の債務であること
- 相続開始(被相続人の死亡)時点で現に存在すること
- 確実と認められる債務であること
つまり、被相続人の死亡時点ですでに支払義務が成立しており、将来的にも支払うことがほぼ確実な債務が対象です。
2-1.借金、住宅ローンなど
被相続人がローン会社から借り入れた住宅ローン*や、金融機関や個人からの借入金の残金は、債務控除の対象です。
連帯債務も、原則として被相続人が実際に負担すべき部分は債務控除の対象となります。
対して、保証債務は、原則として債務控除の対象とはなりません。保証債務とは、「主債務者が支払わないときに、保証債務者が支払う」契約で、保証債務者が支払うことが確定していないからです**。
* ただし、住宅ローンを団体信用生命保険(通称、団信)付きで契約している場合には、「確実と認められる債務」には該当しませんので、控除対象になりません。
** ただし、「債務者に求償権を行使しても、履行の見込みがない場合」、「債務者には履行が難しく、保証債務者が履行することが確実な場合」は、控除の対象となります。
2-2.未払いの医療費
被相続人が亡くなった時点で未払いの医療費は債務控除の対象です。
例えば、被相続人が入院中に亡くなると、本人が治療費や入院費などを支払うことができません。死亡後に相続人がその医療費を支払えば、相続財産から支払った医療費を控除して相続税を申告できます。
そのうえ、医療費を支払った相続人が、被相続人と同居していたなど生計を一にしていたときは、相続人は自分自身の所得税の確定申告でも医療費控除を受けることもできます。
一定の要件を満たせば、相続税の債務控除と、所得税の医療費控除の、2つの控除を利用できる場合があるため、覚えておくと節税効果が高くなります。
2-3.未払いの公共料金、光熱費、クレジットカードの支払い
被相続人が亡くなった後に、相続人が公共料金・光熱費を被相続人の代わりに支払えば、その費用は相続税の債務控除の対象です。
電話料金やクレジットカードの支払いなど、生活に密接に関わる費用の多くも債務控除の対象です。
ただし、債務控除の対象となるのは、死亡時点ですでに支払義務が確定している費用です。前払いしていた家賃などは債務控除の対象ではなく、相続財産から控除できません。
2-4.未払いの固定資産税、住民税、所得税などの公租公課
固定資産税、住民税、所得税、自動車税、事業税など、亡くなった時点で、納税義務が発生していて未払いとなっている税金は、被相続人が納めるべき債務であり、相続人が建て替えて納税すれば、債務控除の対象です。
固定資産税
固定資産税は、1月1日時点で不動産を所有している人に納税義務があり、納付書は4月~6月頃に送付されます(自治体によって時期がやや異なります)。
未納付の固定資産税は相続人が支払うことになり、相続税の債務控除の対象です。
ただし、複数で不動産を共有している場合には、共有割合に応じた金額が債務控除の対象です。
住民税
住民税は1月1日に住所地がある市区町村で、前年の所得に対して納税義務が発生します。
未納付の住民税は相続人が支払い、相続税の債務控除の対象となります。
なお、住民税は1月1日時点で生存している人に課税されるため、被相続人本人については死亡した年の翌年には住民税は発生しません。
所得税、消費税、事業税など
被相続人に確定申告が必要であれば、4ヶ月以内に相続人が代わって所得税の準確定申告を行います。
被相続人が事業をしていれば、消費税、事業税などの支払いが発生することもあり、相続人が代わって支払えば、相続税の債務控除の対象です。
2-5.延滞金・督促手数料
被相続人が固定資産税等を納付期限までに支払わなかった場合には、ペナルティーとして延滞金や督促手数料が別途賦課されます。
被相続人の責任で納付が遅れた延滞金や督促手数料を、死亡後に請求された場合には債務控除の対象となります。
一方、相続人の責任で納付が遅れた場合の延滞金や督促手数料は債務控除できません。
2-6.葬式費用
葬式に必要な費用は、相続人が相続した財産から支払うものという考え方から、葬式に関連した費用も債務控除の対象となります。
葬儀費用として債務控除の対象になるもの
- 火葬費用
- 遺体搬送費
- 通夜・告別式費用
など
死亡診断書の作成費用も、葬式に通常必要な費用として債務控除の対象となります。
3.相続税の債務控除の対象とならない債務
債務であっても、債務控除の対象とならないものも多くあります。
例えば、お墓や仏壇など、もともと相続税が課税されない非課税財産の購入ローンなどは、債務控除の対象ではありません。
さらに、葬式での香典返しも対象外です。これは、香典の収入がそもそも非課税だからです。
債務控除の対象とならないものを一部以下に挙げます。
債務控除の対象とならないもの
- 保証債務
- お墓、仏壇などの未払いローン
- 香典返戻費用
- (初七日、四十九日といった)法要の費用
- 死体解剖費用
- 相続登記費用
など
相続によって土地などの不動産を取得した場合の登記費用なども控除の対象外です。これらの費用は相続によって発生しますが、そもそも相続人が負担しなければならない費用のため、債務控除の対象とはなりません。
4.債務控除の必要書類と注意点
4-1.申告書第13表「債務及び葬式費用の明細書」
債務控除を受けるための方法は簡単です。相続税申告書の第13表に対象となる債務と葬式費用を記載するだけです。
何のための費用なのか、相続人の誰が負担したのかなど、種類や細目を記載します。
記載する内容は領収書などから転記してくるのみで、表記が多少異なっていたとしても、それが理由で控除を受けられないということはありません。
【出典】「相続税の申告のしかた(令和7年分用)」|国税庁
4-2.領収書は保管
債務や葬式費用の領収書は、対象になるかどうか不明なものも含めて、貰う都度必ず保管しておきましょう。
相続税申告書の第13表に正確な情報を記載するため、また後に税務調査が入った時のための証拠書類として重要です。
4-3.領収書がない費用はメモを残す
お布施や心づけなど領収書がない費用も、以下の事項をメモしておくことで債務控除として認められます。
- 支払った日付
- 支払先
- 金額
- 内容
領収書がないからと諦める必要はありません。忘れずにメモしておきましょう。
まとめ
ここまでご紹介した通り、相続税の債務控除は、本来被相続人が支払うべき債務を相続人が代わりに支払った場合などに、その分の費用が相続税の対象から外れる制度です。
債務控除は判断が難しいケースも多いため、不安がある場合は相続税に強い税理士へ相談すると安心です。

執筆・監修
服部 貞昭(はっとり さだあき)
服部 貞昭(はっとり さだあき)
東京大学大学院電子工学専攻(修士課程)修了。
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」
新宿・はっとりFP事務所
この執筆・監修者の記事一覧
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」