タンス預金で住宅を購入しても大丈夫?

タンス預金で住宅を購入しても大丈夫なのでしょうか?
目次
1.タンス預金で住宅購入しても大丈夫?
タンス預金そのものや、タンス預金を住宅購入資金に充てること自体は、直ちに税法違反になるわけではありません。
給与や事業収入など適切に申告・納税したうえで手元に残った自己資金であれば、これを現金でタンスに保管しても、それ自体が税法上問題になるわけではありません。
しかし、問題は、そのタンス預金を、どのように作ったのかです。タンス預金が税法上問題になるのは、以下2つのケースです。
1-1.タンス預金に所得税がかかるケース
アルバイト・パートやサラリーマンなどの給与所得者は、勤め先が年末調整をしてくれるので、通常は確定申告をする必要がありません。
ただし、給与所得者でも、副業による所得がある場合や、年末調整の対象外となる所得がある場合などには、別途確定申告が必要になることがあります。
一方、フリーランスや個人事業主は、事業所得などが一定額を超えると確定申告が必要になります。実際に申告が必要かどうかは、所得額だけでなく各種控除や他の所得の有無などによっても異なります。
このように確定申告が必要であるにもかかわらず申告をせず、本来申告すべき所得を現金のまま保管していた場合には、後に申告漏れを指摘され、追徴課税を受ける可能性があります。
1-2.タンス預金に贈与税がかかるケース
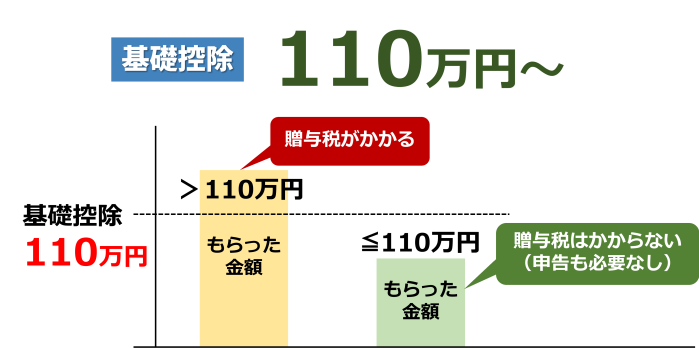
贈与税は、基礎控除により受贈者1人について年間110万円以下の贈与であれば非課税で申告も不要です。
反対に、どんな財産をもらったかに関わらず1年間にもらった金額の合計額が基礎控除の110万円を超えていると、贈与税がかかります。
110万円を超える贈与でも、「したことなんてわからないから、申告しなくてもバレないのでは?」と思うかもしれませんが、残念ながらそう簡単にはいきません。その理由を次項から解説します。
2.税務署が贈与を知る仕組み
住宅の購入など不動産の取引をすると、税務署から書類が送付されてくることがあります。
この書類は、どのような仕組みで送付され、税務署はどのようなポイントを知りたいのでしょうか。
2-1.税務署から「お尋ね」が送付される仕組み
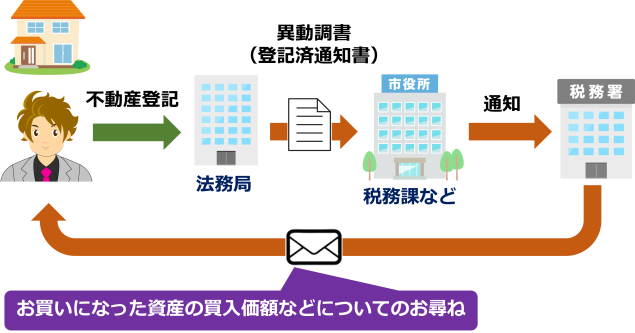
住宅などの不動産を購入すると、法務局で所有権移転登記や保存登記などの登記手続を行います。
こうした登記情報は税務署にも提供されるため、税務署は、誰がいつ不動産を取得したかを把握することができます。ただし、登記情報だけでは、住宅購入資金の出どころまではわかりません。
そこで税務署は、必要に応じて、購入した方に「お買いになった資産の買入価額などについてのお尋ね(下図)」といった書類を送付し、購入資金の調達方法などを確認することがあります。
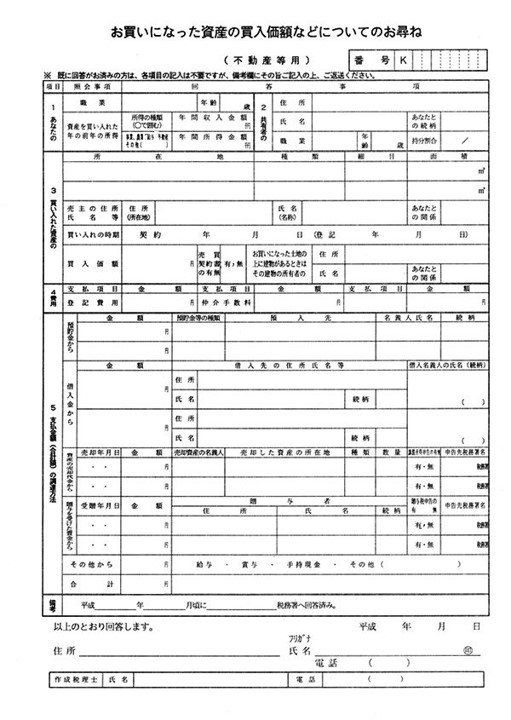
「お買いになった資産の買入価額などについてのお尋ね」には、年齢・住所・職業・所得・売主の住所氏名・購入価格・登記費用・仲介手数料などを記入する欄があります。
この書類で重要なのは、支払金額の調達方法という欄です。「預貯金から」「借入金から」「資産の売却代金から」「贈与を受けた資金から」「その他」からというように、資金の調達元を細かく記入しなければなりません。
送付されるのは、土地や家を購入したときや、家を建てたとき、比較的規模の大きな増改築をしたときなどです。こうして不動産の取得や建築などをした場合には、その後しばらくして送付されることがあります。
この書類は、不動産に関する行為をすると、必ず送付されるわけではなく、金額が大きいと送付されやすいようです。ちなみに、6,000万円程度の家を購入した方のところには、送付されなかった事例もあるそうです。
2-2.税務署が確認したいポイント
税務署が知りたいのは、所得を隠している事実はないか、親族などから資金の贈与を受けている事実がないかです。
所得については、税務署が、年収や年齢、過去の所得税の申告状況と自己資金のバランスをチェックしています。毎年の確定申告で年収300万円の人が、6,000万円の住宅を、借入もなしに現金で購入したら、所得を隠しているのではないかと疑われるわけです。
親族などから資金の贈与を受けたのであれば、税務署は贈与税申告の有無をチェックします。もし申告されていなければ、税務調査をしたうえで、追徴課税がなされます。
この書類が届いた場合には、記載内容を確認したうえで、できるだけ事実に沿って回答するのがよいでしょう。
住宅購入資金の出どころについて税務署が確認したいと考えている可能性があるため、回答しないままにしていると、後日あらためて事情の確認を受けることがあります。
3.タンス預金の贈与を定期贈与とみなされないために
たとえば、親のタンス預金から、5年間、毎年100万円づつ贈与して、子供のためにタンス預金をしたとします。年間の贈与額は、基礎控除額110万円以下であり、贈与税はかかりません。
しかし、タンス預金を贈与すると、あらかじめ期間と総額を決めて行った「定期贈与」と税務署にみなされる可能性があります。
たとえば、親から18歳以上の子へ、5年間にわたり毎年100万円ずつタンス預金を贈与する約束をしていたと認定されれば、各年の贈与ではなく、合計500万円の贈与を受けたものとして贈与税が課されることがあります。
この場合、直系尊属から18歳以上の子への贈与として特例税率が適用されると、贈与税額は48万5,000円です。
タンス預金では、定期贈与でないことを客観的に証明し難くなるため、税務署の主張が認められてしまう可能性が高くなります。
3-1.定期贈与への対処法
対処法には、贈与のたびに、贈与契約書を作成し、贈与者・受贈者が、お互いに署名・捺印して保管しておく方法が考えられます。
贈与の都度、贈与者の口座から受贈者名義の口座へタンス預金を振り込んでおけば、通帳に資金移動の記録が残ります。
こうすれば、税務署から指摘されても、毎年少しずつ贈与したことを証明できます。
まとめ
タンス預金で住宅を購入すること自体は、まったく問題ありません。
しかし、贈与されたお金をタンス預金している場合には、贈与税がかかる可能性があり、申告していなければペナルティの税金も発生します。
贈与はバレないだろうと考えていらっしゃる方は、以下の記事を、ぜひご一読ください。
贈与税が心配な場合には、贈与税に強い税理士に相談してみましょう。

山野 めぐみ(やまの めぐみ)
弟が家を出ていったので、将来、めぐみが家を継ぐことになっていて、相続にはとても関心が高い。
誰とでも仲良くなれるので、街の税理士の先生をはじめ、いろいろな人から情報を仕入れている。
計算は得意ではないので、夫の「たけお」に助けてもらっている。