準確定申告の必要な被相続人と、したほうがいい相続人
被相続人の所得の状況によっては、相続人が準確定申告を行わなければなりません。 しかし、相続人すべてが準確定申告をしな…[続きを読む]
令和7年度の税制改正が2025年12月1日に施行されます。
この税制改正によって、被相続人の準確定申告の基礎控除額も改正されます。
ここでは、令和7年度税制改正でなぜ所得税の基礎控除額が変わったのかや、被相続人の準確定申告における影響について解説します。
目次
所得税の申告をしなければならないはずの被相続人が年の途中で亡くなると、相続人や包括受遺者全員が被相続人の代わりに、所得税の申告納税をしなければならず、この申告は「準確定申告」と呼ばれています。
準確定申告は、「相続を知った日の翌日から 4ヶ月以内」に行わなければならないと定めれています。
改正前の所得税の基礎控除額は48万円であることから、亡くなった時点で被相続人に48万円以上の事業所得や不動産所得があれば、準確定申告が必要とされていました。
一方、令和7年度の税制改正により、所得税の基礎控除額も下表の通り改正されることになりました。
| 合計所得金額 (収入が給与だけの場合の収入金額) |
改正前 | 改正後 | |
|---|---|---|---|
| 2025年~2026年分 | 2027年分以降 | ||
| ~132万円以下 (~200万3,999円以下) |
48万円 | 95万円 | |
| 132万円超~336万円以下 (200万3,999円超~475万1,999円以下) |
88万円 | 58万円 | |
| 336万円超~489万円以下 (475万1,999 円超~665万5,556円以下) |
68万円 | ||
| 489万円超~655万円以下 (665万円5,556円超~850万円以下) |
63万円 | ||
| 655万円超~2,350万円以下 (850万円超~2,545万円以下) |
58万円 | ||
*合計所得額が2,350万円を超える場合には、基礎控除額に変更はありません。
【参考外部サイト】「令和7年度税制改正による所得税の基礎控除の見直し等について」|国税庁
2025年の通常国会では、「103万円の壁」が問題になりました。
基礎控除48万円と給与所得控除55万円を合わせた年間の給与収入が103万円を超えると所得税が発生するために、アルバイトやパート従業員に「働き控え」が発生する問題です。
労働力不足が叫ばれる昨今では、この問題は企業にとっても痛手です。
そのため、給与所得控除の最低下限額を55万円から65万円にアップし、基礎控除額を所得に応じて最大で95万円まで引き上げることになりました。
これで、年間の給与収入が160万円を超えるまでは、所得税を心配して働く必要がなくなります。
前述の通り、準確定申告も被相続人の所得税に対する申告です。したがって、所得税の基礎控除額の改正は、当然に準確定申告に影響を与えます。
所得額に応じて基礎控除額が大幅に引き上げられたことにより、準確定申告をしなくてもよい相続人は増えた以外にも、次のような影響があります。
準確定申告の申告期限は、、「相続を知った日の翌日から 4ヶ月以内」であり、多くの相続人にとって、相続開始の翌日が申告期限の起算日となります。
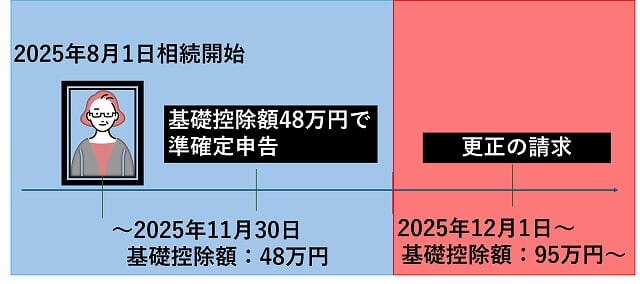
一方、この改正は、2025年12月1日から施行することとされていることから、 11月30日以前に準確定申告の期限が来る場合には、新たな基礎控除額は適用されないことになります。
したがって、被相続人が2025年7月に亡くなると、11月には準確定申告をしなければならず、新たな基礎控除額の適用前なので、改正前の48万円の控除を受けます。
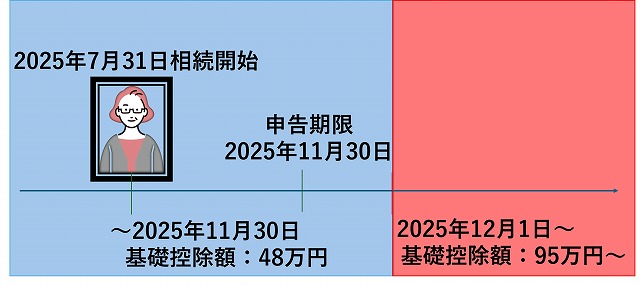
また、申告期限が2025年12月以降であっても12月前に早めに申告をすると、新たな基礎控除額の適用前になるため、12月に入ってから新たな基礎控除額を適用するために更正の請求をする必要があります。
ここまで、準確定申告の基礎控除改正について解説しました。
2025年12月以降は令和7年度税制改正が施行され、所得税の基礎控除が改正されるため、被相続人の準確定申告の算出も手間がかかるようになります。
相続税申告と一緒に相続税に強い税理士に任せることも一つの方法です。