2023年の相続税改正で、生前贈与加算が7年に延長
2023年の相続税改正により生前贈与加算が3年から7年に延長されます。結果、相続税の増税となります。改正内容をわかり…[続きを読む]
2023年度(令和5年度)税制改正により、相続時精算課税制度にも年間110万円の基礎控除が創設されました。
これにより、2024年1月1日以後の贈与については、相続時精算課税制度を選択していても、受贈者1人あたり年間110万円までの贈与は贈与税がかからず、原則として相続時に相続財産へ加算する必要もありません。
この記事では、改正前後で何が変わったのかわかりやすく解説します。
目次
相続時精算課税制度とは、贈与時には贈与税がかからない代わりに、相続する際に、過去に贈与した額をまとめて相続財産に持ち戻して相続税を課税する制度で、利用するには最初の贈与税の申告時に、「相続時精算課税選択届出書」を提出する必要があります。
ただし、贈与をする側である「贈与者」と贈与を受ける側である「受贈者」は以下を満たしていなければなりません。
相続時精算課税制度は、相続時精算課税を選択した後から、累計で2500万円までの贈与は非課税で、2500万円を超えた部分には、一律で税率20%の贈与税がかかります。
もちろん、支払った贈与税があれば、相続税から控除することができます。
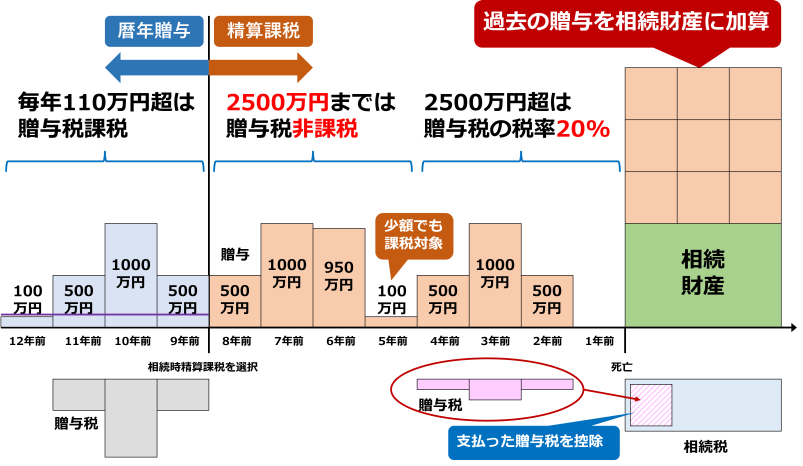
贈与税の制度には、もう一つ、1人の受贈者が1年間に受けた贈与額に対して、贈与税がかかる「暦年贈与」があります。
暦年贈与では、基礎控除として、1人の受贈者につき年間110万円までは贈与しても贈与税がかかりません。
暦年贈与にも、贈与者の相続開始前一定期間内の贈与額を相続財産に持ち戻して相続税を算出する「生前贈与加算」という制度があります。
この「生前贈与加算」の一定期間が、税制改正により、これまでの3年から7年まで段階的に延長されました。ちなみに生前贈与加算が7年になるのは、2031年の1月1日の相続からです。
以上のことから、改正前の相続時精算課税制度と暦年贈与を比較すると、下表の通りとなります。
税制改正前の相続時精算課税制度と暦年贈与の相違
| 相続時精算課税制度 | 暦年贈与 | |
|---|---|---|
| 贈与税の課税対象者 | 贈与を受ける受贈者 | |
| 贈与の条件 | 最初の申告時に税務署への届出 | - |
| 贈与者 | 60歳以上の受贈者の直系尊属 | - |
| 受贈者 | 贈与の年の1月1日に18歳以上の贈与者の直系卑属 | - |
| 基礎控除 | - | 受贈者ごとに年間110万円 |
| 特別控除 | 贈与者ごとに累計2,500万円 | - |
| 控除額を超えた場合の税率 | 一律20% | 贈与額に応じて10%~55% |
| 相続税算出時の相続財産への加算 | 基礎控除を除くすべての贈与額 | 亡くなる前7年分の贈与額 |
改正前の相続時精算課税制度には年間110万円の基礎控除がなかったため、相続時精算課税を選択した後は、少額の贈与であっても原則として贈与税の申告が必要でした。
また、贈与者が亡くなった際には、その贈与財産の価額を相続財産に加算して相続税を計算していました。
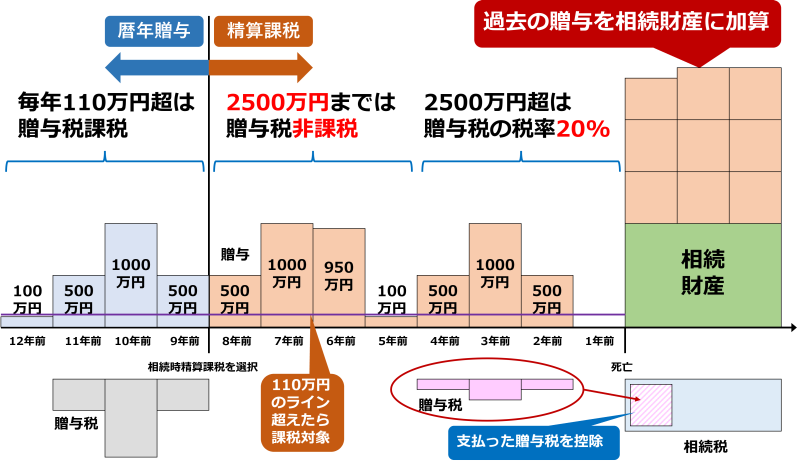
税制の改正によって、相続時精算課税制度を選択しても、110万円を控除できるようになりました。
控除された110万円以下の部分は、相続時に相続財産に加算して相続税を算出する必要がなく、110万円以下の贈与なら申告も不要です。
税制改正後の相続時精算課税制度と暦年贈与の相違
| 相続時精算課税制度 | 暦年贈与 | |
|---|---|---|
| 贈与税の課税対象者 | 贈与を受ける受贈者 | |
| 贈与の条件 | 税務署への届出 | - |
| 贈与者 | 60歳以上の受贈者の直系尊属 | - |
| 受贈者 | 贈与の年の1月1日に18歳以上の贈与者の直系卑属 | - |
| 基礎控除 | 受贈者ごとに年間110万円 | |
| 特別控除 | 贈与者ごとに累計2,500万円 | - |
| 控除額を超えた場合の税率 | 一律20% | 贈与額に応じて10%~55% |
| 相続税算出時の相続財産への加算 | 各年の基礎控除110万円を超える部分 | 亡くなる前7年分の贈与額 |
相続時精算課税制度を一度選択すると、暦年贈与に戻すことができません。たとえ、数万円程度の少額の贈与をしたとしても、贈与税申告が必要になり、相続時に精算されます。この規定は、税制が改正されても変わりません。
相続時精算課税制度は、もともと、若い世代への贈与を促すために作られたものですが、制度の使い勝手が悪く、利用者の人数が低迷していたことが一因です。
相続時精算課税制度は、贈与時には累計2,500万円まで贈与税がかからず、贈与者の相続時に贈与財産を相続財産に加算して相続税を計算する制度です。
そのため、贈与者が亡くなったときに相続税がかからない見込みであれば、相続時精算課税制度を使って贈与しても、結果として相続税の負担が生じません。
特に、子や孫の住宅取得資金、結婚・子育て資金、事業資金などとして、年間110万円を超える資金を渡したい場合には、相続時精算課税制度を検討しやすいでしょう。
相続時精算課税制度が「110万円以下の贈与は申告不要」になったことで、毎年110万円以下の贈与を行う場合には、従来よりも使い勝手が暦年贈与に近づいたといえます。
ただし、数億円レベルの資産を持っているような人からすると、毎年110万円ずつ贈与したとしても、ほとんど焼け石に水で、資産の移転は進みません。
しかし、暦年贈与も生前贈与加算の制度が3年から7年へと段階的に延長されたことで、相続時精算課税制度と暦年贈与どちらを使うと、より相続税の節税効果が高いのかシミュレーションが必要になりました。
当サイトでも、以下のページからシミュレーションが可能になっています。
より詳しく、現実に即したシミュレーションは、相続税に強い税理士に依頼することをお勧めします。