生前贈与加算とは?相続開始前7年以内の贈与は相続税の対象
生前贈与には大きな注意事項があります。相続開始前3年以内の贈与は、遡って相続財産に加算されてしまいます。生前贈与加算…[続きを読む]
2023年度(令和5年度)の税制改正で、暦年贈与の生前贈与加算が、3年から7年に延長されました。実際に適用されるのは、2024年1月1日以降の贈与からです。
生前贈与加算の延長は、「相続税と贈与税の一体化」の一環であり、生前贈与による相続税対策の効果が縮小されることになります。
ここでは、生前贈与加算の改正内容や、改正の背景について解説します。
目次
贈与税は相続税の補完的な税金です。贈与税の記載は「相続税法」にあるだけで、「贈与税法」はありません。
ところが、相続税と贈与税では課税のタイミングや税率が異なるため、実態は別々の税金のように扱われており、生前贈与をすることで相続税を減らすことが可能になってしまっています。
そこで過度な生前贈与による節税を防ぐために設けられている制度の一つが生前贈与加算です。
贈与者が亡くなると、相続開始前一定期間内の贈与の額を、贈与者の相続財産に加算して相続税を計算します。これを、「生前贈与加算」といいます。税制改正以前は、この期間が3年間でした。
一方、この生前贈与加算の期間が、2024年以降の贈与から段階的に7年に延長されました。結果的に、相続財産が増えることになり、相続税の増税となります。
ただし、相続開始前7年以内の贈与のうち、従来の3年を超える期間(相続開始前3年超7年以内)の贈与については、その合計額から100万円を控除した残額が加算対象となります。
今回の相続税の税制改正は、2024年1月1日以降の贈与から適用されます。それまでの贈与については、今まで通り、相続開始前3年以内の贈与のみが生前贈与加算の対象です。
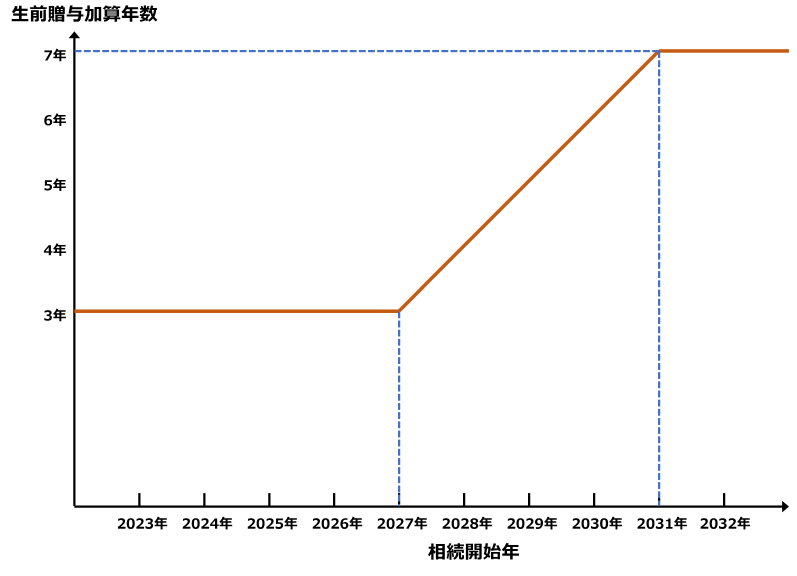
ただし、2024年1月1日以降の相続から、いきなり、7年前の贈与が生前加算されるわけではありません。対象となる贈与が、2024年1月1日より徐々に増え、2031年1月1日以降に贈与者に相続が開始してはじめて、相続開始前7年分の2024年1月1日以降の贈与がすべてが生前贈与加算の対象になるのです。
こちらの図をご覧ください(クリックすると拡大できます)。
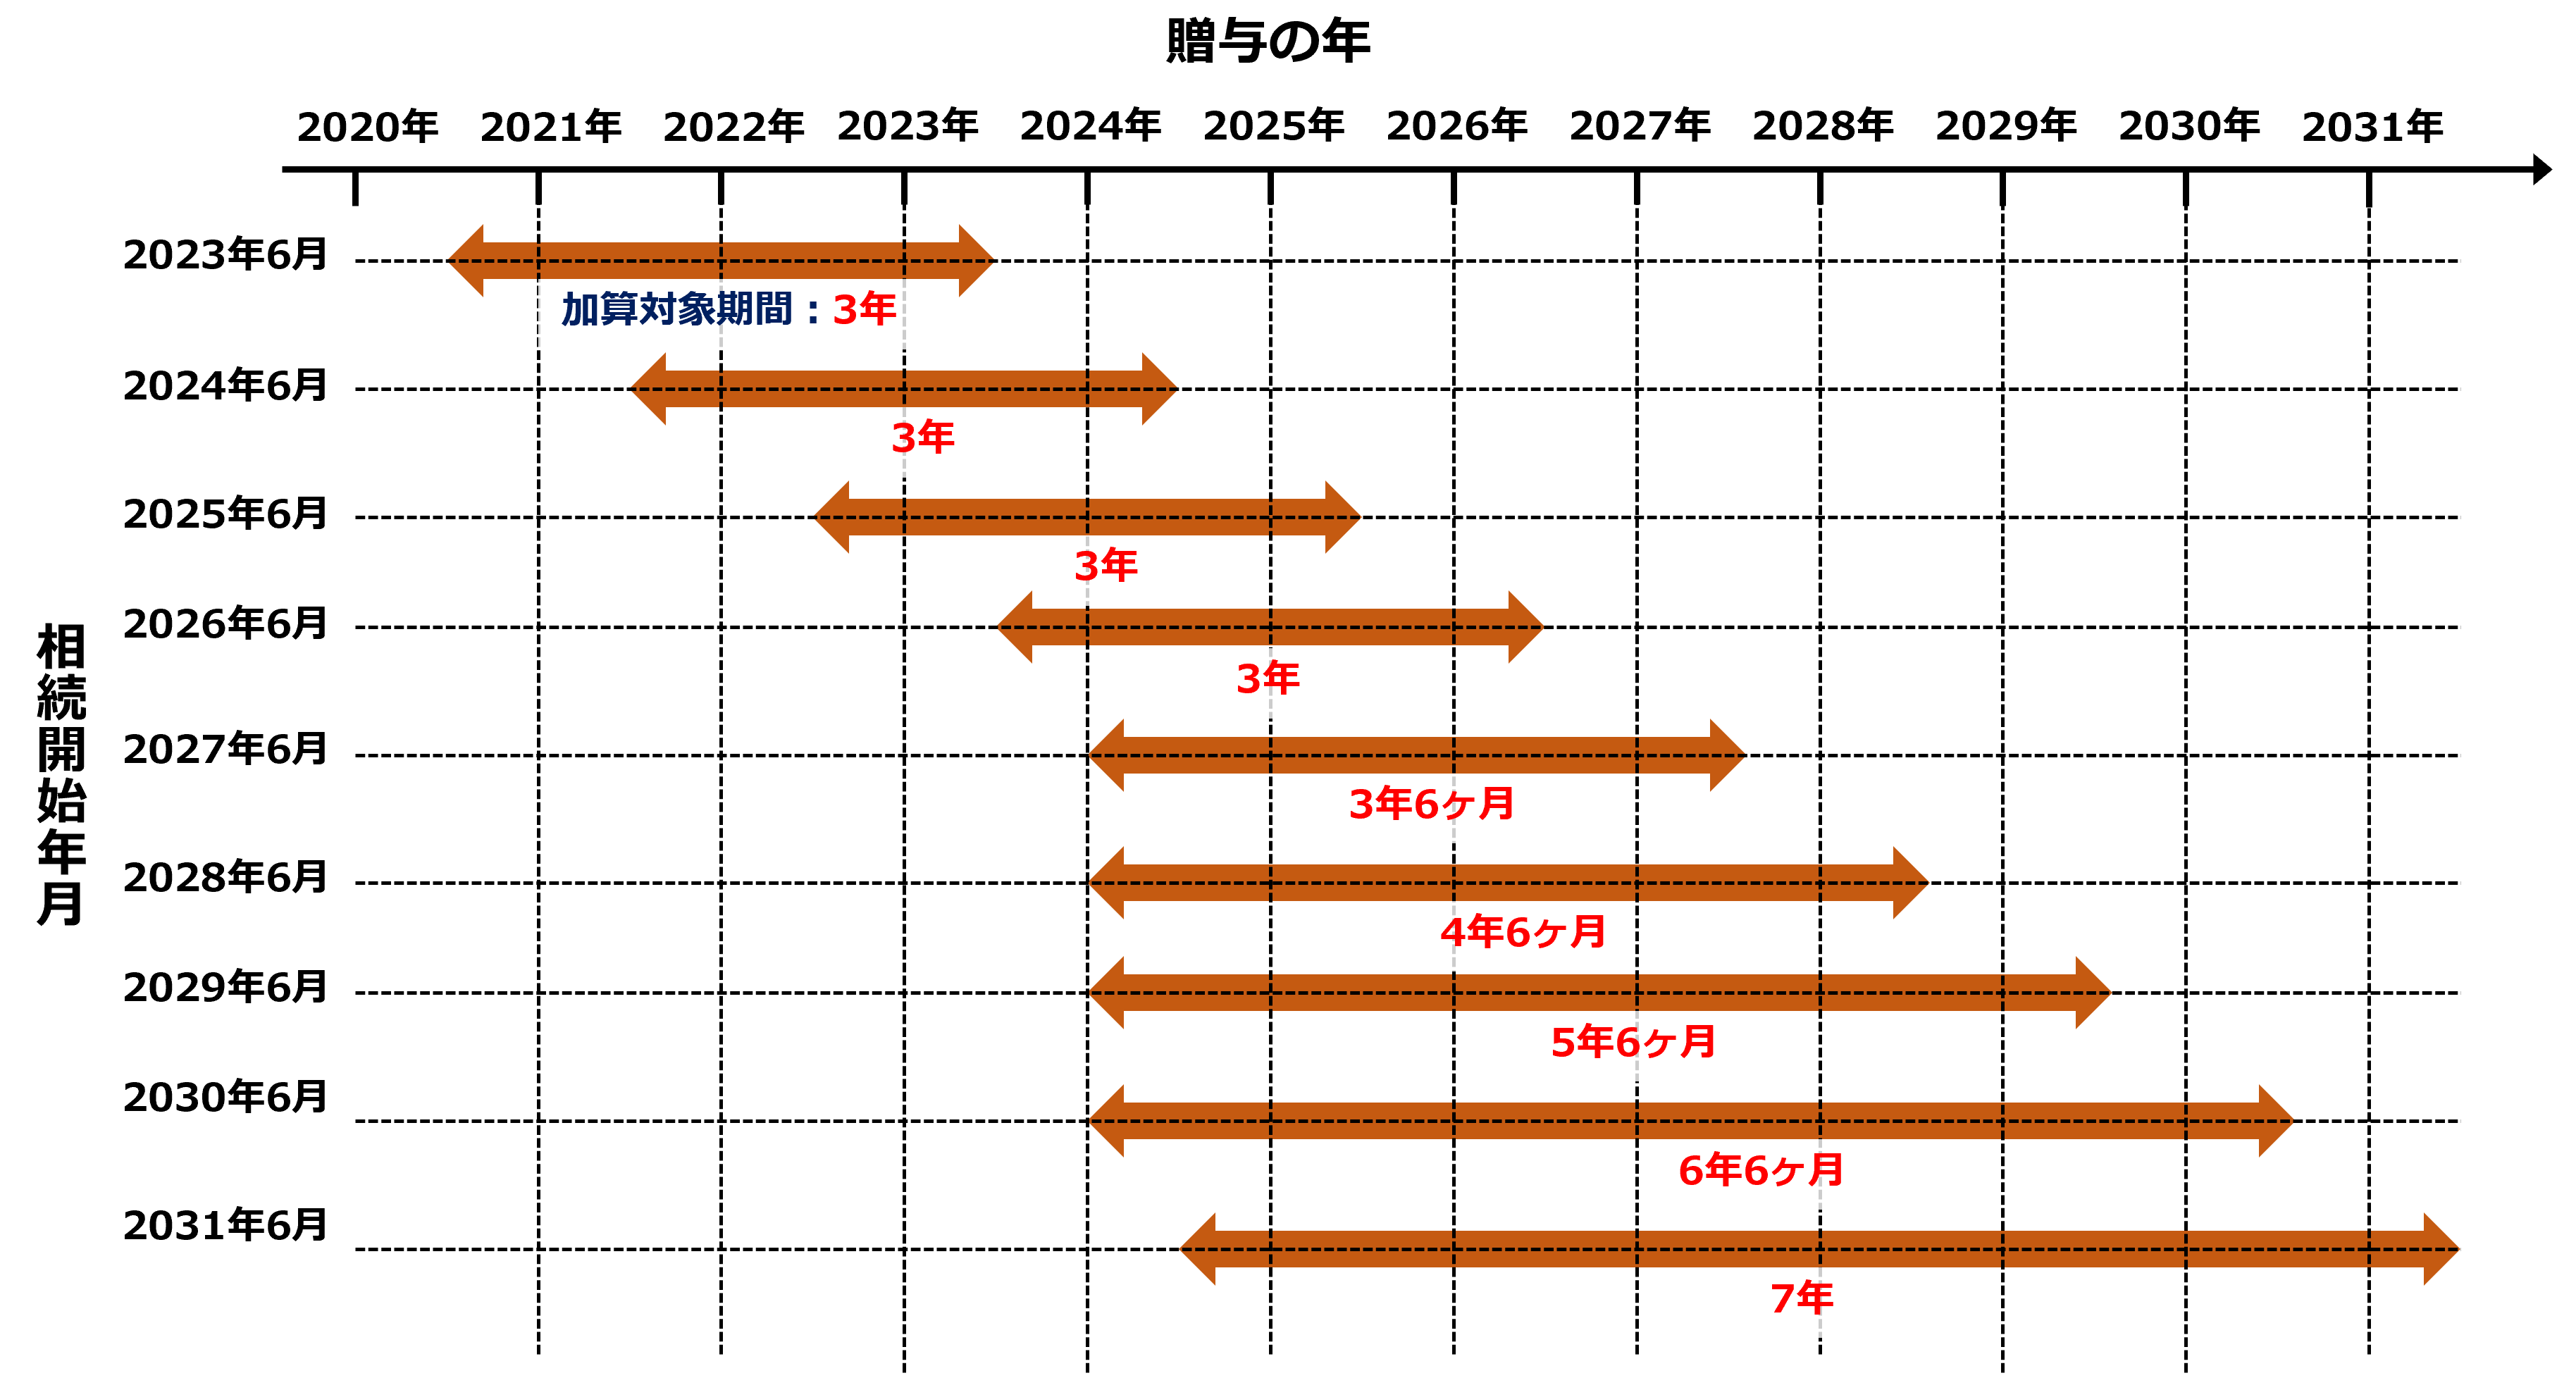
たとえば、贈与者が2024年6月30日に亡くなると、生前贈与加算の対象となるのは、2021年6月30日~2024年6月30日の3年間の贈与です。2021年6月29日以前に贈与をしていたとしても、加算の対象にはならなりません。
加算される年数が3年を超えるのは、2027年以降の相続からです。たとえば、贈与者が2027年6月30日に亡くなると、2024年1月1日~2027年6月30日の3年6ヶ月分の贈与が生前贈与加算の対象となり、相続財産に加算されます。
年が進むにつれて徐々に加算される年月が長くなり、2031年1月以降に相続が開始すると、その前7年分の贈与がすべて相続財産に加算されるようになります。
| 相続開始の年 | 生前贈与加算の年数 | 生前贈与加算の対象となる 贈与の年 |
|---|---|---|
| 2023年 | 3年 | 2020年以降 |
| 2024年 | 3年 | 2021年以降 |
| 2025年 | 3年 | 2022年以降 |
| 2026年 | 3年 | 2023年以降 |
| 2027年 | 3~4年 | 2024年以降 |
| 2028年 | 4~5年 | 2024年以降 |
| 2029年 | 5~6年 | 2024年以降 |
| 2030年 | 6~7年 | 2024年以降 |
| 2031年 | 7年 | 2024年以降 |
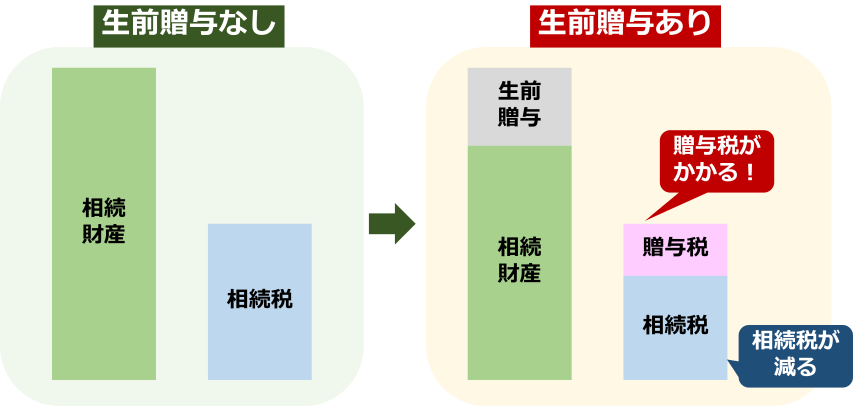
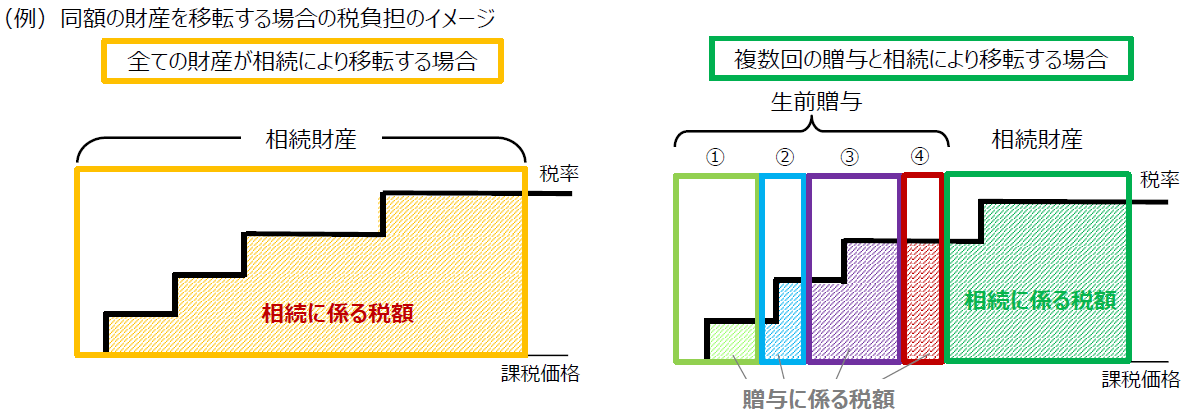
生前贈与をしなければ、被相続人が亡くなると、所有していた相続財産にそのまま相続税がかかります。
一方で、生前贈与をすると、その分相続財産が減り、相続税も減額することができます。ただし、贈与した額が受贈者1人あたり110万円を超えると贈与税がかかります。
したがって、生前贈与を上手く利用すれば、相続税の節税が可能になります。生前贈与の節税効果、これが今回の税制改正に大きく影響しています。そこで、生前贈与の節税効果について解説しておきましょう。
相続税の税率は、下表の通り、遺産の額が増えるほど、税率が高くなります。
| 基礎控除後の 各法定相続人の取得金額 |
税率 | 控除額 |
|---|---|---|
| ~1,000万円以下 | 10% | - |
| 1,000万円超~3,000万円以下 | 15% | 50万円 |
| 3,000万円超~5,000万円以下 | 20% | 200万円 |
| 5,000万円超~1億円以下 | 30% | 700万円 |
| 1億円超~2億円以下 | 40% | 1,700万円 |
| 2億円超~3億円以下 | 45% | 2,700万円 |
| 3億円超~6億円以下 | 50% | 4,200万円 |
| 6億円超~ | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
贈与税の税率には、特例贈与と一般贈与の2種類があります。
特例贈与は、祖父母・父母から18歳以上の子・孫への贈与の場合です。
| 基礎控除後の課税価格※ | 税率 | 控除額 |
|---|---|---|
| ~200万円以下 | 10% | - |
| 200万円超~400万円以下 | 15% | 10万円 |
| 400万円超~600万円以下 | 20% | 30万円 |
| 600万円超~1,000万円以下 | 30% | 90万円 |
| 1,000万円超~1,500万円以下 | 40% | 190万円 |
| 1,500万円超~3,000万円以下 | 45% | 265万円 |
| 3,000万円超~4,500万円以下 | 50% | 415万円 |
| 4,500万円超~ | 55% | 640万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
基礎控除後の課税価格:受贈者が1年で受けた贈与の相続税評価額から贈与税の基礎控除110万円を差し引いた額。
一般贈与は、それ以外の贈与で、兄弟間、夫婦間、父母から未成年者への贈与などの場合です。
同じ金額で比べてみると、特例贈与のほうが同じ贈与額に対する税率が低く、優遇されていることがわかります。
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| ~200万円以下 | 10% | - |
| 200万円超~300万円以下 | 15% | 10万円 |
| 300万円超~400万円以下 | 20% | 25万円 |
| 400万円超~600万円以下 | 30% | 65万円 |
| 600万円超~1,000万円以下 | 40% | 125万円 |
| 1,000万円超~1,500万円以下 | 45% | 175万円 |
| 1,500万円超~3,000万円以下 | 50% | 250万円 |
| 3,000万円超~ | 55% | 400万円 |
【出典】「No.4408 贈与税の計算と税率(暦年課税)」|国税庁
相続税と贈与税の税率を比べてみましょう。
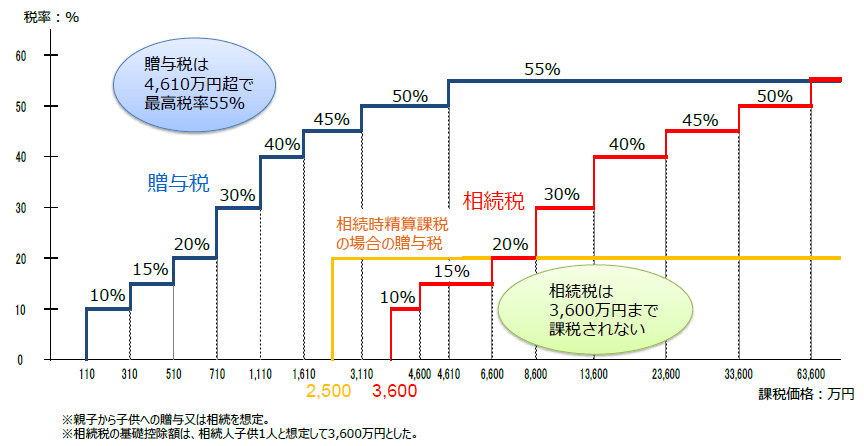
青い線が贈与税の税率で、贈与額が基礎控除額である年間110万円を超えると贈与税がかかります。贈与の金額が増えるほど税率は高くなり、4,610万円を超えると最高税率55%と、かなり高い税率となります。
赤い線が相続税の税率で、基礎控除額である3,600万円を超える相続税がかかります。相続財産の金額が増えると税率が高くなりますが、贈与税よりも税率が低くなっています。相続税は、相続財産が6億3600万円を超えると、最高税率55%になります。
確かに同じ金額なら、贈与税は相続税よりも税率が高くなってしまいます。
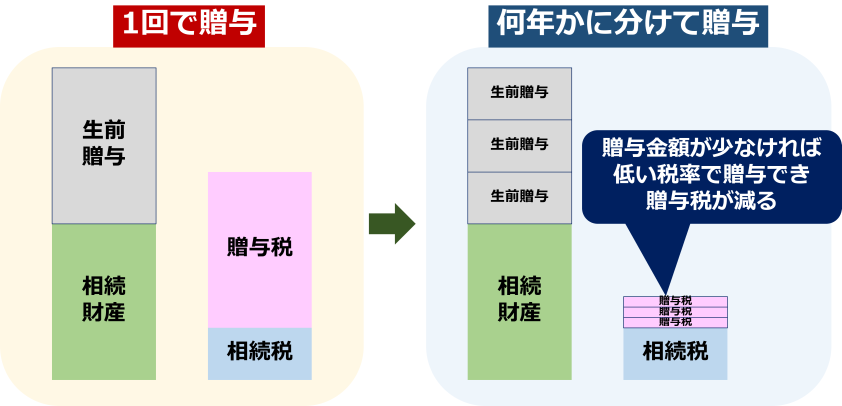
しかし、贈与は1回だけでなく、何年にもわたり、分けてできるのがポイントです。分割して1回ごとの贈与額を少なくし、低い税率で贈与することで、延いては相続税の節税にも繋がります。
いくらの贈与をすると一番お得なのかは、次の記事をご覧ください。
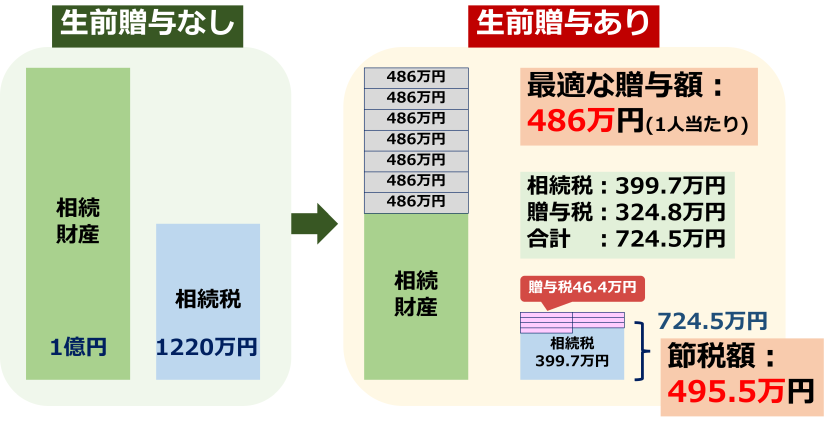
仮に、以下のケースで贈与しない場合と、生前贈与加算の期間にかからずに、7年間贈与できた場合とを比べてみましょう。
生前贈与しなければ、相続財産は1億円となり、子供1人にかかる相続税は1,220万円です。
他方、1年に486万円の贈与を7年間行うと、毎年発生する贈与税の合計額は324.8万円、相続税は399.7万円で贈与税・相続税の合計が724.5万円となり、生前贈与しない場合より、相続税・贈与税合計で495.5万円も節税できるのです。
ちなみに、資産が1億円で7年間贈与を行った場合には、シミュレーションで年間486万円の贈与が、最も相続税・贈与税の節税になる結果になりました。
ここから、今回の本題である、税制改正についてご説明します。
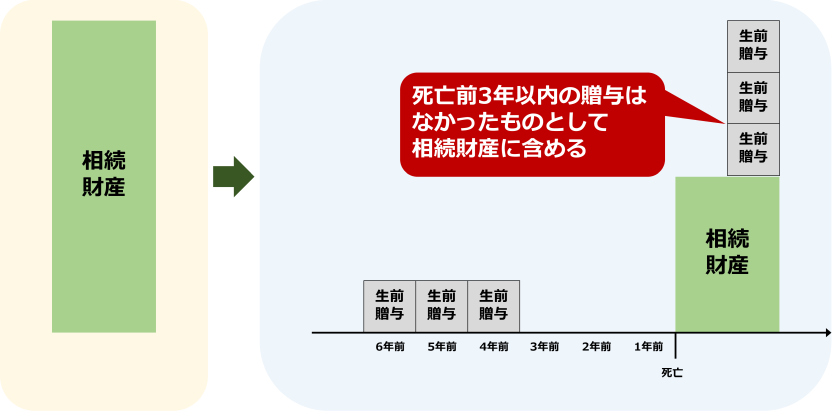
6年間かけて生前贈与をして、相続財産を減らしたとしましょう。
改正前の生前贈与加算では、相続開始前3年以内の贈与は、贈与がなかったものとして相続財産に含めることになり、3年分の生前贈与は、相続税の節税効果がないことになります。
一方、2024年以降の贈与から、贈与を無効とする期間を3年から7年以上に延長することになりました。
例えば、12年間かけて生前贈与をしても、そのうち、死亡前7年以内の贈与については、相続税の計算上、相続財産に加算して税額を算定します。
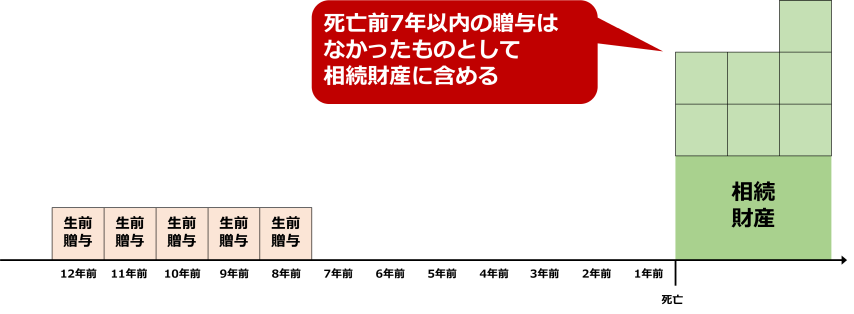
通常、相続税対策で行う生前贈与は10年間程度です。しかし、これでは、ほとんどの期間の生前贈与が生前贈与加算の対象になってしまい、節税効果はありません。
先程の例でいうと、毎年486万円ずつ贈与して、せっかく相続財産を減らしたのに、相続税はまったく節税できません。
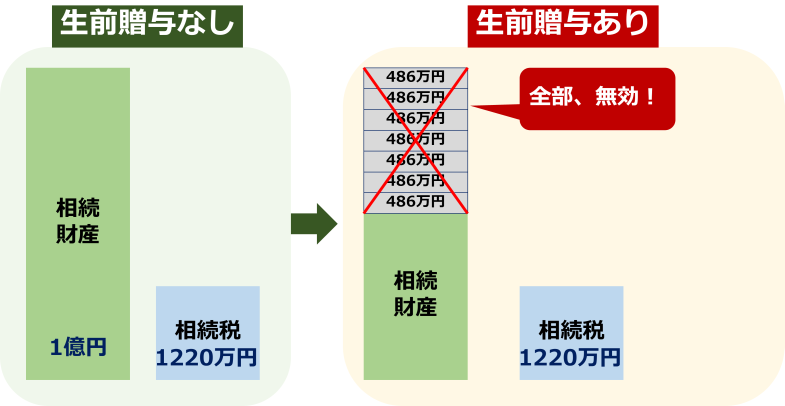
生前贈与加算の期間延長には、相続税と贈与税の一体化を進めるという目的があります。
検討にあたっては、諸外国の制度も参考にされており、日本より長い加算期間を採用している国が多いことも改正の背景の一つです。
- アメリカ:一生涯
- フランス:15年
- ドイツ:10年
- イギリス:7年
- 日本:3年
イギリスが7年、ドイツが10年、フランスが15年、そして、アメリカは生涯です。日本が3年で、一番短いですね。
改正案として、5年、7年、10年、15年、生涯、いろいろな案が出ていましたが、まずは、イギリスの7年と同じにすることになりました。おそらく、一気に期間を長くして、影響が大きくなるのを防ぐためだと思います。
生前贈与加算の期間をなぜ延長したのか、議論の背景を見ておきましょう。
内閣府のホームページをみると、相続税・贈与税に関する専門家会合が開かれています。2022年10月に3回も開かれていて、かなりハイペースです。議事録や会議資料が掲載されているのですが、第3回目の資料は非公開です。
膨大な資料がありますが、重要なところだけ紹介します。資料はすべて下記から抜粋しています。
【引用】内閣府:第1回 相続税・贈与税に関する専門家会合(2022年10月5日)資料一覧 [相1-1]
2019年時点での個人の金融資産は、1900兆円とかなりの金額です。
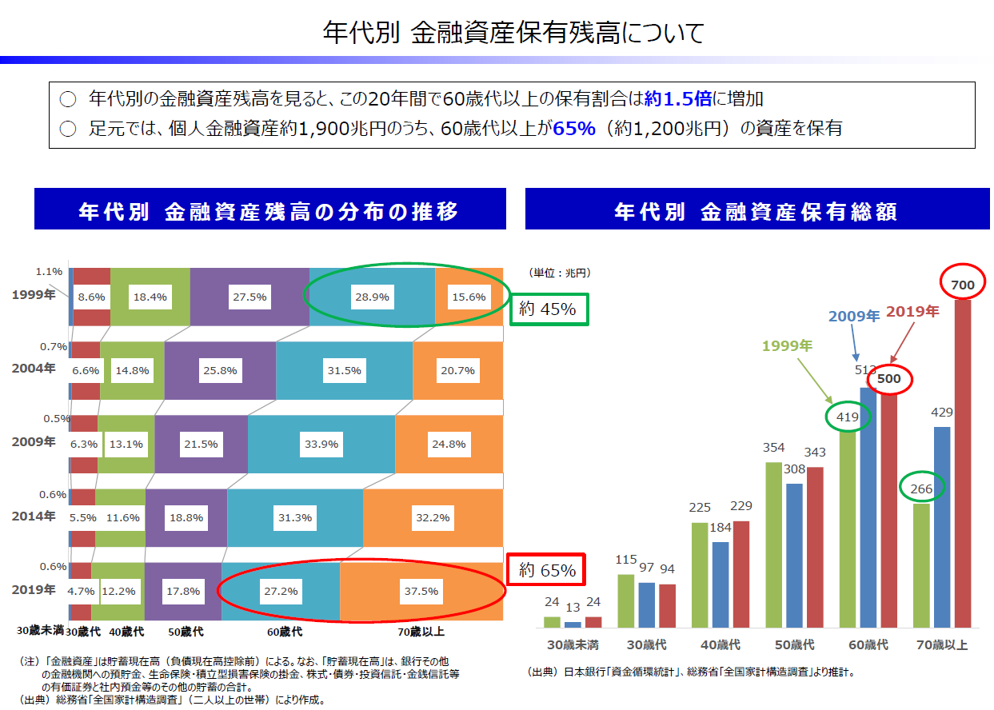
60歳以上が資産の65%を持っており、ここ20年間で、70歳以上の所有する資産が急増しています。
そのため、最近発生している相続の多くは、80歳以上の人から50歳以上の人への、いわば、老人から老人への相続となっており、若い世代への資産移転が進まないことが問題となっています。
そこで、相続税と贈与税を分けずに、いつ贈与しても、財産に同じ金額の税金がかかるようにすれば、贈与をしやすくなります。この議論は、「相続税と贈与税の一体化」と呼ばれています。

資産移転が進まないとどうなるのでしょうか?
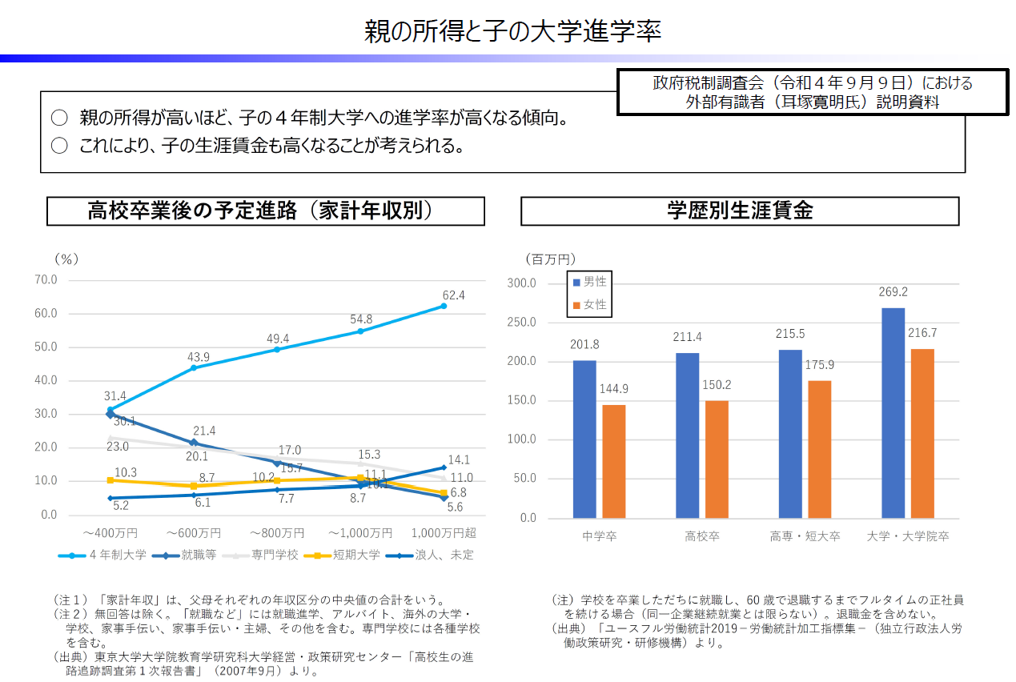
親の年収が高いほど大学進学率が高く、学歴が高いほど生涯賃金が多いというデータがあります。逆にいうと、貧乏な家庭の子供は学歴が低くいため生涯賃金も低く、その次の世代も同じく貧乏になる傾向があることを示しています。
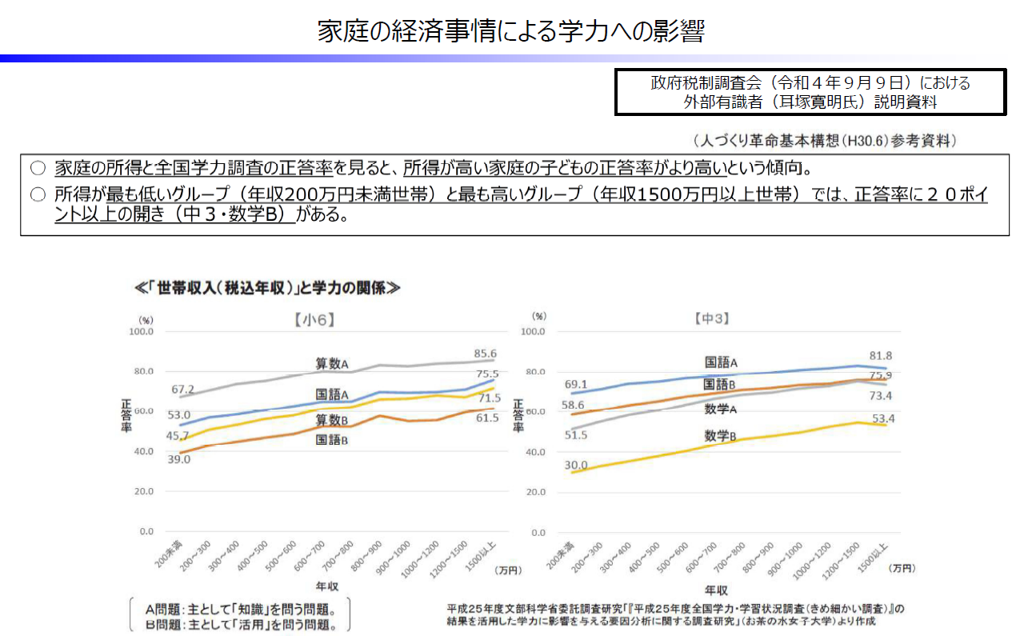
親の年収が高いほど子供の学力が高い、というデータもあります。親が貧しければ、子供の学力も上がらないのです。今の若い親世代が貧しければ、将来の日本がますます貧しくなることは目に見えています。そのため、若い世代への資産移転が必要だというわけです。
諸外国では、日本よりも相続税と贈与税の一体化が進んでおり、贈与の有無や、贈与のタイミングにかかわらず、最終的に課される税金は同額です。
したがって、贈与しやすく、若い世代へ資産が移転しやすいとされています。
他方、日本では、高額な贈与税が理由で、なかなか若い世代へ資産移転が進まない現状があります。
では、生前贈与加算が延長されるのに対して、何か対策できることはないのでしょうか?
生前贈与加算は、相続や遺贈により財産を取得した人が対象です。
したがって、相続人ではない孫や、子の配偶者、内縁の妻、親戚などに贈与すれば生前贈与加算の対象とはなりません。
ただし、孫が相続開始時に遺言書で財産をもらったり、被相続人が亡くなり生命保険金を受け取ると、生前贈与加算の対象になってしまいます。
もっとも、相続人ではない孫が生前贈与加算の対象でなければ、生前贈与加算本来の目的を果たせないため、将来的に対象になる可能性もあることは、念頭に置いておいたほうが良いでしょう。
孫へ贈与するときは名義預金に注意です。
名義預金は、子供や孫名義の口座の通帳や印鑑を贈与者が手元に持ち、管理している状態です。名義預金では、子供や孫が自分の口座のお金を自由に使えないばかりか、自分の口座の存在さえ知らないこともあります。
せっかく何十年にわたり贈与しても、名義預金となれば、税務署にすべて贈与を否定され、相続税がかかります。
子や孫の口座を作る際には、贈与契約書を作成したうえで、通帳や印鑑は、必ず子供や孫が持つようにしましょう。
2023年の相続税改正では、もう一つ大きなポイントがあります。それは、「相続時精算課税制度」の改正です。
相続時精算課税制度を選択すると、わずかな金額を贈与したときでも必ず贈与税申告が必要になりますが、改正後、110万円以下の贈与では申告不要となる予定です。相続時の相続財産への加算の対象外ともなります。
詳しくは、こちらをご覧ください。
2023年度(令和5年度)の税制改正により、生前贈与加算の対象期間は従来の3年から7年へと延長されました。これにより、相続開始直前の生前贈与による相続税対策は、これまでより効果が小さくなってしまいます。
もっとも、2024年1月1日以降の贈与から段階的に適用されるため、すぐに7年分が加算されるわけではありません。また、延長された4年分については100万円の控除が設けられています。
そのため、生前贈与が完全に意味を失ったわけではなく、早い段階から計画的に贈与を行うことで、引き続き相続税対策として活用できるケースもあります。また、今回の改正では相続時精算課税制度も大きく見直されているため、暦年課税とどちらが有利かを検討することも重要です。
相続税対策は、財産の内容や相続人の状況によって最適な方法が異なります。生前贈与加算の改正内容を正しく理解したうえで、相続に強い税理士に相談しながら、早めに相続対策を進めることをおすすめします。