個人事業主の所得税や消費税の相続手続きと準確定申告
個人事業主が亡くなると、事業をしていた分、様々な点で通常の相続とは異なります。 そこで、本記事では、個人事業主に相続…[続きを読む]
被相続人の所得の状況によっては、相続人が準確定申告を行わなければなりません。
しかし、相続人すべてが準確定申告をしなければなならないわけではありません。
そこで、ここでは、準確定申告の必要な被相続人と、したほうがいい相続人について分かりやすく解説します。
目次
1月1日から12月31日までの1年間に生じた所得の状況によって、翌年の2月16日まら3月15日までに所得税の確定申告をしなければなりません。
そのため、所得税の申告をしなければならない被相続人が年の途中で亡くなると、相続人と包括受遺者全員が代わりに、準確定申告と呼ばれる所得税の申告・納税をしなければななりません。
しかし、被相続人が会社員などの給与所得者であれば、会社が代わりに毎月の給料から所得税を源泉徴収し、年末に調整するため、原則として準確定申告は必要ありません。 事程左様に、準確定申告が必要か必要でないかの判断は煩雑です。
【参考外部サイト】「No.2022 納税者が死亡したときの確定申告(準確定申告)」|国税庁
では、早速、どのような被相続人には準確定申告が必要かを解説します。
冒頭でも解説した通り、会社員・パート・アルバイトなどの給与所得者であれば、会社が毎月源泉徴収し、年末調整を行っているため、原則として準確定申告を行う必要はありません。
ただし、被相続人が給与所得者であっても、以下のいずれかに該当すれば、相続人が準確定申告を行う必要があります。
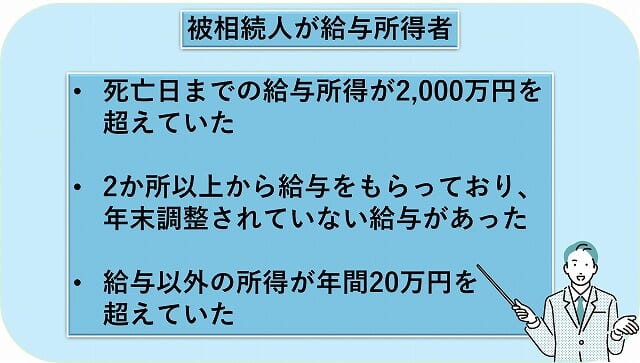
給与所得が2,000万円を超えると、年末調整の対象外となる高額所得者であるため、準確定申告が必要になります。
通常、給料は締め日と支給日にずれがあります。しかし、準確定申告の対象になるのは、死亡前に支払期限が到来している給料のみです。
また、所得税では、副業の所得が20万円を超えなければ確定申告が不要となる特別措置が設けられており、副業の所得が20万円を超えると、相続人には準確定申告義務が発生します。
被相続人が個人事業主やフリーランスであれば、原則として源泉徴収も年末調整も行われておらず、準確定申告が必要です。
ただし、被相続人が個人事業主やフリーランスであっても、準確定申告が不要になる場合もあります。
しかし、以下の場合には、被相続人が個人事業主やフリーランスであっても、準確定申告が不要です。
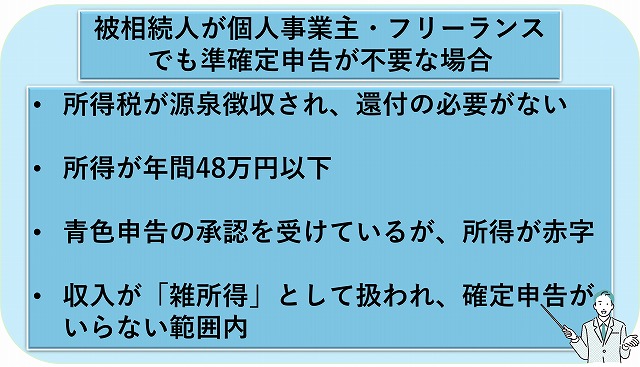
個人事業主・フリーランスであっても、ライターやデザイナーの報酬や、弁護士・税理士・司法書士などの専門家報酬など、所得税法204条に定められた報酬は、企業などの支払い側が源泉徴収をする義務を負っているため、還付の必要がなければ、準確定申告の必要もありません。
税務署に青色申告の承認を受けていても、事業所得が赤字であれば、準確定申告の必要はありません。
被相続人が個人事業主やフリーランスであり、事業規模が小さい場合には、税務上「雑所得」として扱われ、被相続人の合計所得が480万円(所得税の基礎控除額)以下であれば、準確定申告は不要です。
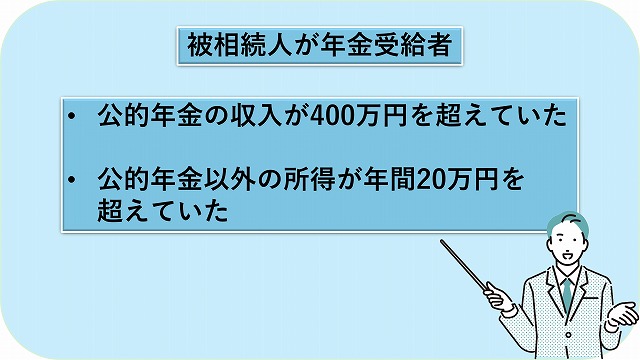
公的年金は「雑収入」に分類され、源泉徴収の対象です。
しかし、公的年金の額が400万円を超えると、源泉徴収だけでは控除や医療費控除などの適用を適切に判断できないため、税務署から、正しい税額を計算するために申告を要求されます。
また、公的年金以外の被相続人の所得が20万円を超えても、相続人は準確定申告が必要です。
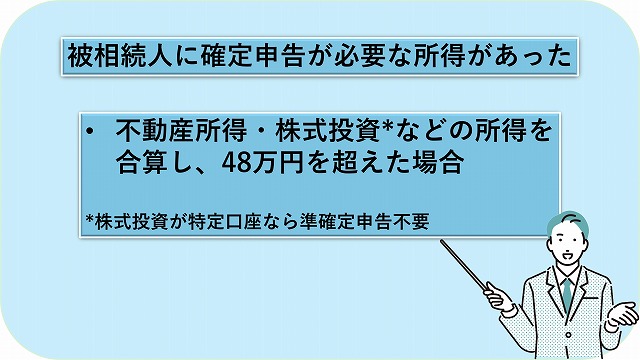
事業所得や不動産所得、投資収益などを含め被相続人の合計所得額が48万円(所得税の基礎控除額)を超えると、その相続人には準確定申告が必要です。
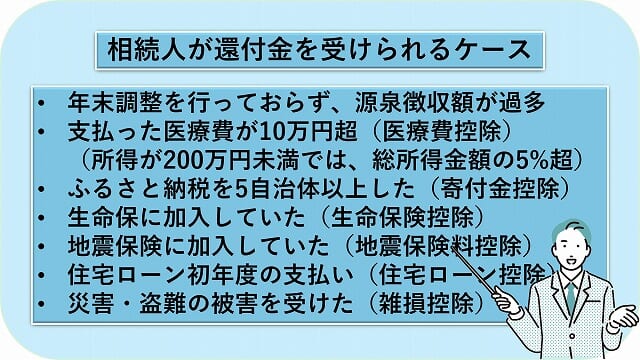
還付金を請求できるのであれば、準確定申告を行わないという選択肢は有り得ないでしょう。申告しなければ、還付金も受け取ることはできません。
被相続人が会社員やパート・アルバイトなどの給与所得者であっても、準確定申告をすれば還付金は受け取れます。
ただし、受け取った還付金は、相続税の課税対象です。
被相続人の準確定申告は、包括受遺者・相続人全員が行わなければなりなせん。
準確定申告の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
もし、準確定申告が必要かどうか判断が難しければ、相続税申告と併せて相続に強い税理士に相談するのも選択肢としてご一考ください。