相続税における土地の評価方法:路線価方式と倍率方式
相続税や贈与税では、土地の評価額は売買金額ではなく相続税評価額と呼ばれる特殊な計算方法によって決まります。ここでは、…[続きを読む]
2024年の相続・贈与から、マンションの相続税評価方法に「区分所有補正率」が導入されました。
そこで、改正されたマンションの相続税評価額の計算方法や、タワマンをはじめとしたマンションの相続税評価方法の見直しが節税にもたらす効果を解説します。
目次
区分所有マンションは、建物の中にある複数の個別の住戸を「専有部分」として所有権を認める物件で、エントランスや廊下、エレベーター、庭などの「共有部分」は、は住民全員の共有となります。
マンションの所有者は、原則として、専有部分の床面積が専有部分の総床面積に占める割合である「持分割合」に応じてこの共有部分に土地を有し、マンションの相続税評価額は、共有部分も含めて考えます。
区分所有マンションの相続税評価額を算出するには、まずご自分が所有する専有部分の持分割合を知る必要があります。
前述の通り、持分割合は、原則として、専有部分の総床面積に対して自分が所有する専有部分の床面積が占める割合です。
持分割合=÷所有する専有部分の床面積÷専有部分の総床面積
この持分割合は、管理費や修繕積立金の各戸毎の割り当てを決める場合や、マンションの管理組合の総会における議決権割合にも適用されます。
持分割合は土地の登記事項証明書を取得することで確認可能です。
建物の登記事項証明書の「表題部」「敷地権の割合」の欄に、各戸の持分割合が記載されています(下図の建物の登記事項証明書は、一部の項目を非表示にしています)。
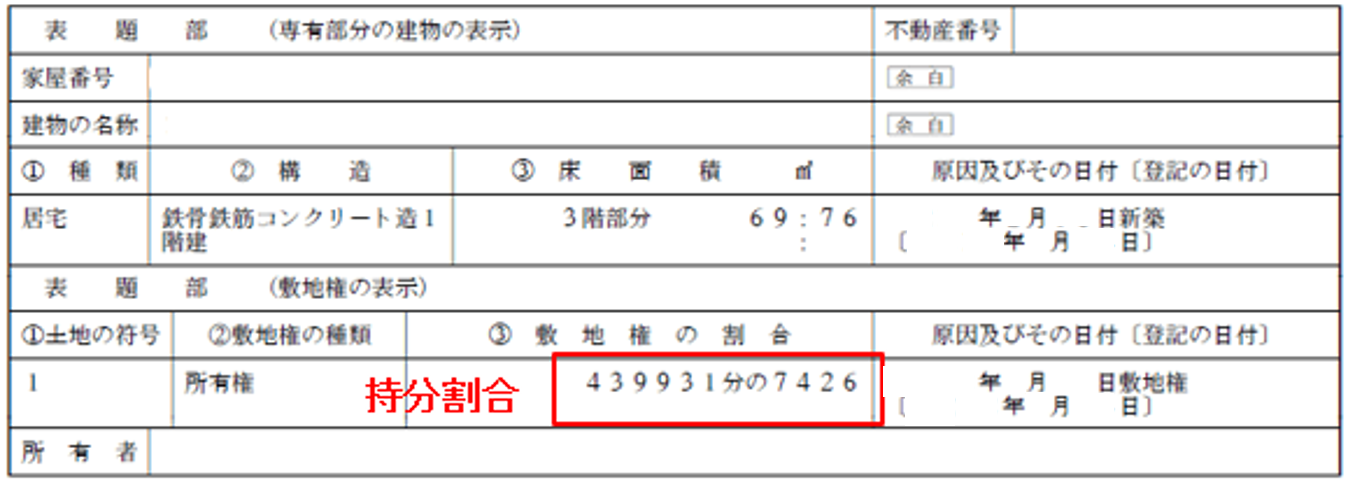
この不動産登記事項証明書は、法務局で誰でも取得できます。インターネットでも「登記情報提供サービス」というサイトから取得可能です。ただし、どちらを利用するにしても、そのマンションの正確な地番が必要です。
持分割合は、一般的に、マンションの売買契約書にも記載されています。
【参考外部サイト】登記情報提供サービス
区分所有マンションの相続税評価額を算出するには、まず、マンションが建っている土地全体の相続税評価額を計算します。
宅地の計算方式には、次の2つがあります
マンションが市街地の土地上に建っていれば、次の計算式で「路線価方式」の宅地の相続税評価額を算出します。計算式は次の通りです。
一方、マンションが郊外の土地上に建っていれば、「倍率方式」で計算します。計算式は次の通りです。
上記の通り、マンション全体の土地の相続税評価額に持分割合をかけて、マンション各戸の土地の相続税評価額を計算します。
なお、土地の相続税評価額の計算方法の詳細については下記を参照ください。
マンションの建物の相続税評価額は、固定資産税評価額と同額です。
通常、マンション各戸の建物の固定資産税評価額はすでに算出されています。
固定資産税評価額を確認するには、次の2つの方法があります。
それぞれ詳しく見ていきます。
毎年、固定資産の所有者宛に、都税事務所や市区町村役場から固定資産税の納税通知書が送られてきますが、この中に「令和○○年度 固定資産税・都市計画税課税明細書」が同封されています。
市区町村によってやや書式は異なりますが、内容は同じです。下図は東京都の課税証明書の一例です(一部の項目を非表示にしています)。
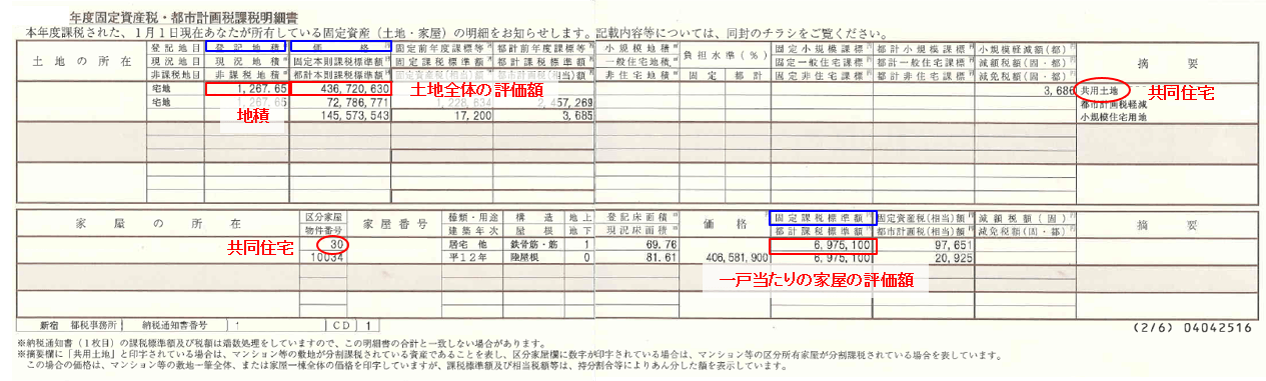
課税証明書の「価格」がマンション敷地全体の固定資産税評価額、「登記地積」がマンション敷地全体の面積を表します。マンションなどの共同住宅の場合、右端に「共用土地」と表示されています。
以下の計算式で、マンション各戸の建物の固定資産税評価額を算出します。
なお、価格の下に「固定本則課税標準額」「都計本則課税標準額」という欄があり、それぞれ金額が記載されていますが、これは固定資産税における特例を適用した場合の金額であり、相続税評価額とは異なります。
「価格」が当該区分所有建物(マンションの一室)の固定資産税評価額です。
この評価額には、専有部分だけでなく、エントランスや廊下などの共用部分について持分割合に応じた評価額も含まれています。
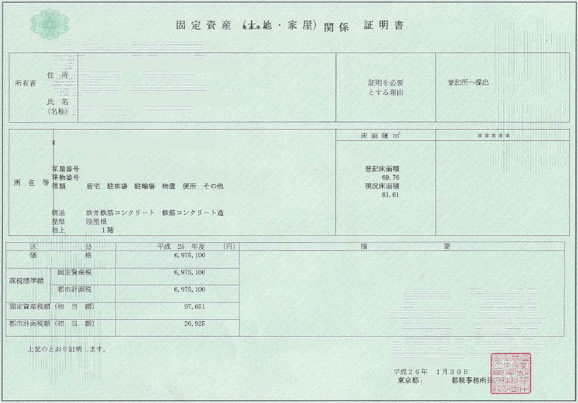
都税事務所や市区町村役場で、固定資産の金額を記した「固定資産評価証明書」を取得することができます。この書類は、その不動産の所有者や抵当権者などの関係者のみが取得できますが、司法書士に取得を依頼することもできます。
なお、相続・贈与や売買で不動産の名義変更をする際には、この「固定資産評価証明書」が添付書類として必要になります。
下記は、「固定資産関係証明書」ですが、「固定資産評価証明書」も同様の書類です。
2024年1月1日以降に相続・贈与により取得した区分所有のマンションの評価額は、区分所有補正率を掛けて補正を行います。
この補正が導入された背景には、富裕層の高層マンション購入による相続税対策を挙げることができます。高層マンション・都心部のタワーマンションでは、同じ床面積の一戸建てよりも評価額が不当に低いという「タワマン節税」の問題が指摘されていました。
一方、この補正の導入によって、相続税評価額が市場価格に対して60%未満となる場合には、評価水準が60%となるよう補正されます。市場価格の60%というのは、乖離率でいうと約1.67であり、一戸建ての乖離率と同じです。
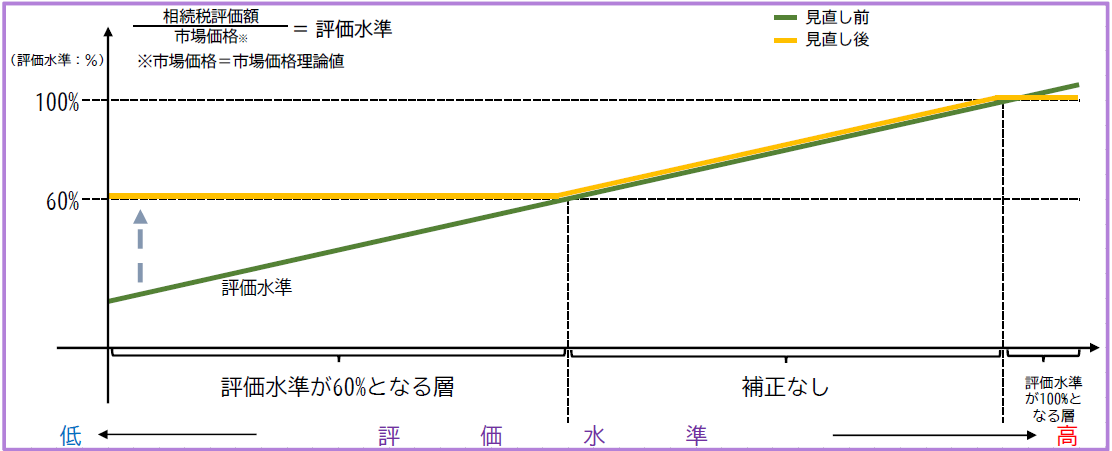
マンションの評価額が市場価格より高いケース(乖離率1未満)については、市場価格で評価をするようにします。
区分所有補正率は、以下の順番で算出します。
区分所有補正率による補正は、すべての不動産に適用されるわけではありません。
対象となるのは、主として居住用として利用される区分所有建物で、マンションの一室(区分所有権)などが典型例です。
一方、次のような不動産については、原則として区分所有補正率の適用対象外です。
したがって、相続した不動産がマンションであっても、区分所有建物に該当するかどうかによって評価方法が異なる場合があります。
評価乖離率は、次の4つの要素で計算します。
評価乖離率の具体的な計算式は、以下の通りです。
※1 築年数は、建物の建築のときから課税時期までの期間、1年未満の端数があるときは、その端数は1年とする
※2 総階数に地階は含まない
※3 専有部分が複数階にまたがる場合は、階数が低い方の階を「所在階」とする
※4 専有部分が地階である場合は、零階とし、③の値を0とする
次に、評価水準を計算します。
評価水準が0.6未満(乖離率が1と3分の2より大きい)ということは、評価額が市場価格より低い状態です。評価乖離率を乗じて、0.6をかけます。
市場価格の60%から100%の範囲にあり、適正な水準であり補正は必要なく、評価額はそのままです。
評価水準が1を超えている(乖離率が1未満)ということは、評価額が市場価格より高い状態です。評価乖離率を乗じて、市場価格と同額にします。
それでは、実際にマンションの相続税評価額を計算してみましょう。
上記の不動産登事項証明書と課税証明書に登場するマンションを例にします。なお、計算を簡単にするため、いくつかの過程を省略しており、概算となります。また、わかりやすくするため、1万円以下を四捨五入しています。
以下のマンションを相続したものとして、最初にマンションの土地の相続税評価額を算出してみましょう。
なお、奥行補正や側方路線の影響などは全く考慮しないとします。
被相続人のマンションの土地の相続税評価額は、以下の通り1,070万円です。
50万円 × 1,267.65㎡ ≒ 6億3383万円(万円以下を四捨五入)
↓ 持分割合439931分の7426をかけると、
6億3383万円 × 7426/439931 = 1,070万円
続いて、被相続人の建物の相続税評価額についてです。課税証明書から、次のことがわかったとします。
以上の結果から、土地と建物の評価額を足すと、このマンションの相続税評価額は、以下の通り概算で約1,768万円となります。
ちなみに、このマンションの市場売買価格が約6,000万円だったとすれば、現金に比べ凡そ30%の評価額になっていることがわかります。
現金と比較すると依然として評価圧縮効果はあるものの、区分所有補正率導入前より節税効果は縮小しています。
次に、マンション評価額の補正の計算です。
補正前より、723万円、評価額が多くなりました。
なお、ご紹介した計算が簡単にできるツールを用意しました。ご自由にご利用ください。
とはいえ、区分所有補正率の導入後も、マンションには一定の相続税評価額の圧縮効果が残っています。
その理由は、相続税における不動産の評価額が、一般的に市場での売買価格(実勢価格)ではなく、土地は路線価や固定資産税評価額等を基準に、建物は固定資産税評価額を基準に算出されるためです。
マンションについても、この基本的な評価方法は変わっていません。区分所有補正率の導入によって、高層階のタワーマンションなどで実勢価格との乖離が大きい物件については評価額が引き上げられるようになりましたが、依然として実勢価格を下回る評価額となるケースは少なくありません。
そのため、補正導入前ほどではないものの、現金をマンションに組み替えることによる相続税評価額の圧縮効果は現在でも一定程度残っています。
したがって、マンション購入による相続税の節税対策には、税理士などの専門家のアドバイスが重要になります。
330㎡までの宅地の評価額を80%減額できる「小規模宅地等の特例」は、マンションの土地部分にも適用可能です。
主な適用要件は、相続人が配偶者か同居親族、または別居親族(家なき子)かで異なり、330㎡(自宅)〜400㎡(事業用)までが対象です。
実際にどのくらいマンションの評価額が減額されるのか計算してみましょう。
被相続人と同居している相続人がマンションを相続するなど、小規模宅地等の特例の要件は満たしているものとします。
まず、小規模宅地等の特例の要件に、「面積330㎡まで適用可能」という要件があり、これを満たしているか確認します。
マンションの土地1,267.65㎡に、持分割合439931分の7426を掛けると、以下の通りとなり、要件は満たしています。
超高級マンションでない限り、通常、1部屋だけであれば、持分割合をかけた面積が330㎡を超えることはほぼないと思われます。
マンションの土地部分の評価額は、1,070万円でしたが、これが80%減額されるため、土地部分の評価額は次の通りとなります。
建物部分には小規模宅地等の特例の適用はありません。、最終的に、土地と建物の評価額を足すと以下の通りです。
マンションの市場価格が6,000万円だとすれば、なんと、約6分の1の金額になります。
ただし、小規模宅地等の特例は、子供が被相続人の宅地を相続する際に、原則として、親と同居していることが適用要件です。一方、マンションは一世帯向けがほとんどで、親子二世帯同居向けのマンションはあまりないのが実情です。
しかし、不動産の評価額が高額になる高級マンションでは、評価額80%減は魅力です。小規模宅地等の特例を適用するための施策を検討する方法もあります。
ここまで「区分所有補正率」導入後のマンションの相続税評価額の計算方法を解説しました。
マンションの相続税評価額を算出するには、土地の路線価を調べなければならず、また、区分所有補正率を使った補正もしなければなりません。
ここでは、概算の計算をご紹介しましたが、これらの計算は、相続に慣れていなければ、税理士でも難しいものになります。
マンションの相続税評価額が知りたい方や、マンション購入による相続税の節税をしたい方は、ぜひ相続税に強い税理士にご相談ください。