結婚・子育て資金の払い出しにはどんな領収書が必要?
結婚・子育て資金の贈与税非課税で、金融期間から資金を払い出すには、領収書が必要ですが、細かい決まりがあります。どん…[続きを読む]
結婚・子育て資金の贈与税非課税制度は、今のところ、2027年3月31日に行った贈与まで適用可能です。
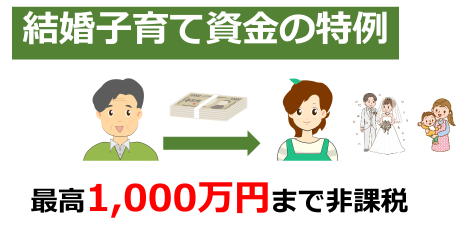
この制度を利用すると、祖父母や父母から、結婚や出産、子育てのために一括で贈与してもらった資金が、最大1,000万円まで贈与税が非課税になります(結婚については300万円まで)。
本稿は、この制度の概要と、対象者、利用方法をわかりやすく説明します。
目次
正式名称を「父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度」というこの制度は、祖父母や父母から結婚や子育てのための資金を一括で贈与された場合に非課税になる特例です。
子育て資金は1,000万円の、結婚資金については、300万円までの非課税枠があります。
この制度では非課税になる資金の範囲が幅広く設定されており、利用の仕方によっては相当な恩恵が受けられる可能性があります。
ご存じの通り、日本では少子化が大きな問題となっています。結婚や出産、子育ては若者が希望しても、経済的な負担が大きいため、なかなか踏み出せないものになってしまっているのです。
そこで、両親や祖父母の資産を有効に活用し、子や孫の結婚や出産、子育てを支援するために作られたのがこの制度です。
2015年4月1日に創立されたこの制度は、令和7年度の税制改正により2027年3月31日までに延長されました。
したがって、2027年3月31日までになされた贈与がこの制度の適用対象になります。
ただし、この制度の利用率が低調なこともあり、同税制改正では廃止の議論もなされていたため、20027年以降については、今後の議論の行方次第です。
この制度の詳細は、以下の通りです。
| 適用対象者 |
|
|---|---|
| 適用方法 |
|
| 非課税内容 |
|
| 非課税限度額 |
|
| 期間 | 2027年3月31日まで |
次に、この制度で非課税の対象となる結婚資金や子育て資金について、結婚資金と子育て資金に分けて具体的に解説していきます。
結婚資金として、制度の対象となるもの・ならないものは以下の通りです。
| 制度の対象 | 制度の対象外 | |
|---|---|---|
| 婚礼費用 | 結婚式場や披露宴会場等に支払う費用 |
|
| 新居の費用 | 入籍日の1年前後に賃貸借契約をした物件に対して、契約日から3年以内に支払うもの |
|
| 引越費用 | 入籍日の1年前後に引越ししたもの |
|
以下、それぞれの項目を具体例を列挙しています。
婚礼費用は、婚姻届を提出した日の1年前からの支払いが対象になります。
また、挙式を自宅や公民館などで行った場合には、衣装代等が挙式のための費用であることがわかるように、領収証に明確に記載してもらう必要があります。
対象にならないもの
対象になるもの
婚姻届けを提出した日の1年前後以内に受贈者名義で賃貸借契約をした物件に対して、契約日から3年以内に支払うものが対象です。
対象にならないもの
引越費用は、婚姻届を提出した日の1年前後以内にしたものが対象です。
対象にならないもの
子育て資金として制度の対象となるものと、ならないものは以下の通りです。
| 制度の対象 | 制度の対象外 | |
|---|---|---|
| 不妊治療、妊婦検診 | 治療費(原則として国内の医療機関に限られます) | 通院のための交通費・宿泊費 |
| 出産費用、産後ケア |
|
病院や助産所に通うための交通費・宿泊費 |
| 子の医療費 | 国内の医療機関、薬局にかかる費用 | 病院への交通費・宿泊費 |
| 育児費用 | 子を預かる施設に対して支払う費用 | 子供用品の購入等 |
以下、それぞれの項目の具体例を解説しています。
対象になるもの
国内の医療機関における治療費が対象です。
対象になるもの
対象になるもの
対象になるもの
対象にならないもの
結婚・子育て資金の贈与税非課税制度を利用するには、「結婚・子育て資金の一括贈与の非課税制度」を扱う金融機関に専用の口座を開設しなければなりません。
取扱金融機関は以下サイトを参照してください。
【参考外部サイト】「結婚・子育て資金の一括贈与に係る贈与税の非課税措置取扱金融機関一覧」|こども家庭庁
専用口座開設には、まず、金融機関に連絡を取ります。周囲に店舗がなければ、コールセンターに請求して資料を取り寄せます。
金融機関に提出すべき必要書類は、各行により若干異なりますが、所定の書類以外では、概ね以下のものが必要になります。
専用口座を開設したら、金融機関経由で、以下の書類を税務署に提出してもらいます。
金融機関はこれらの書類を税務署に提出した後に、受贈者に手続きの完了を通知します。
次に、贈与者に開設した専用口座へ贈与資金を入金してもらいます。
一般的な方法は、振込による入金ですが、金融機関により、信託受益権の付与や有価証券の購入といった方法もあります。
入金方法については、事前に金融機関に確認しておくことをお勧めします。
払い出し方法は、次の2つがあります。この払い出し方法は、受贈者が専用口座の開設時に選択します。
領収書による払い出し請求は、例えば結婚式場や病院等へ支払った後、領収書等を添付して金融機関に請求します。つまり、受贈者が一時的に立て替え払いをすることになります。領収書の記載日から1年以内に提出しなければなりません。
請求書(振込依頼書)等による払い出しの場合は、請求書(振込依頼書)等を信託銀行に提出することにより、例えば結婚式場や病院等に支払う前に払い出すことが可能で、これにより立て替え払いはなくなります。こちらは、領収書記載日から翌年の3月15日までに提出しなければななりません。
また、費用に関する領収書等の要件は、細かく規定されています。詳しくは、以下の記事をご一読ください。
受託者が50歳になると口座は終了し、口座に残金があれば、その年の贈与で取得したとみなされ、「特例税率」ではなく、「一般税率」で贈与税がかかるため、税負担が大きくなる可能性があります。
一方で資金管理契約の期間中に、贈与者が死亡すると、死亡日における管理残額は、受贈者が贈与者から相続等により取得したものとみなされ、相続税の課税対象となります。。
最後にこの制度のメリット・デメリットをご紹介します。
これらメリット・デメリットから、ご自分で利用するかどうかを判断する必要があります。
この制度には、以下のメリットがあります。
子供の結婚を心配している親や、孫の顔を早く見たい祖父母は、この制度を利用して、子供や孫を支援することができます。
一方、この制度には、以下のデメリットもあります。
したがって、受贈者である子供や孫が、結婚・育児以外の用途に使ってしまったら非課税にはなりません。
そもそも、日常的に必要な生活費や教育費は扶養者が被扶養者に通常必要な範囲を都度贈与しても、贈与税が発生しません。
結婚資金を援助しても、世間的に認められる範囲であれば、贈与税はかかりません。
地域の慣習や文化によって、結婚式の費用の一部を親が負担するのが一般的であれば贈与には当たらず、新居に必要な一般的な家具や家電を買ってあげる程度であれば、これも贈与税の対象にはなりません。
子供の医療費についても高額になれば、高額療養費制度で一定額を超えた部分が返還され、所得税からの医療費控除も受けられます。
したがって、メリット・デメリットをよく考えてこの制度の利用をすべきでしょう。
以上、「父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度」について解説しました。
メリット、デメリット両方をよく検討し、この制度を有効活用することが重要です。
祖父母や両親に多くの余裕資金があり、子供や孫が結婚・育児で経済的に困っていれば、この制度を利用する意味があるといえます。
一方で、祖父母の余裕資金がそれほど多くなく、子供や孫に経済的な余裕があるなら、この制度は利用せずに、必要に応じて随時贈与をするほうが賢明といえるでしょう。