準確定申告書と付表の書き方(記入例つき)
確定申告をせずに被相続人が亡くなった場合、相続人が代わりに行うのが準確定申告です。準確定申告が必要な場合から準確定申…[続きを読む]
準確定申告でも、確定申告と同様に扶養控除を適用できます。
そこで問題になるのが、被相続人の準確定申告で扶養控除した親族を、同じ年に行う相続人の確定申告で重複して二重に扶養控除できるかどうかです。
ここでは、被相続人の準確定申告と相続人の確定申告における扶養控除について解説します。
目次
被相続人が個人事業主であった場合や、公的年金等の収入が400万円超の場合、給与とそれ以外の所得が20万円以上ある場合など一定のケースに該当すれば、相続の開始があったことを知った日の翌日から4か月以内に相続人全員で準確定申告を行わなければなりません。
しかし、準確定申告でも配偶者控除や扶養控除は可能です。
そこで、ここでは準確定申告で配偶者控除や扶養控除の対象となる要件をご紹介します。なお、対象者は、以下要件のいずれも満たしていなければなりません。
配偶者控除の対象者
- 年間合計所得金額が48万円以下の配偶者
- 納税者本人の合計所得金額が1,000万円以下
扶養控除の対象者
- 配偶者以外の親族(6親等内の血族及び3親等内の姻族)
- 控除を受ける年の12月31日時点の年齢が16歳以上
- 納税者と生計を一にしていること
- 年間の合計所得金額が48万円以下であること(年間の合計所得金額は、見積額で判定)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないこと
なお、準確定申告が必要になる細かい要件については、以下の記事をご一読ください。
次に、具体例を挙げて、準確定申告と、相続人自身の申告で扶養が重複するケースを見ていきましょう。
父母と子1人の3人の家族構成で、父親が亡くなったとします。
サラリーマンである子は年収400万円以上をもらうようになって独立し、専業主婦の母のみが父の配偶者控除を受けていました。
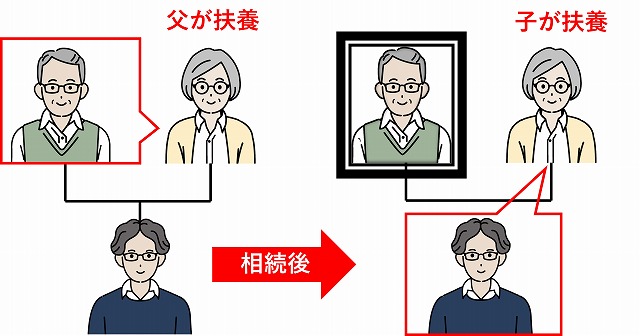
父が亡くなり準確定申告をする際に、年間合計所得金額が48万円以下の母には、配偶者控除が適用できます。
その後、子が母を扶養すると、父の相続と同じ年に、準確定申告の配偶者控除と二重に、子の確定申告では母を扶養控除の対象とすることができます。
確定申告における扶養控除の可否の判断は、申告をする年の12月31日時点で上述した控除要件を満たす親族であるかどうかであり、準確定申告とは別個に考えるからです。
上述した控除要件を満たす親族であれば、被相続人の準確定申告と重複して、相続人の確定申告でも同じ被扶養者が扶養控除の適用を受けることができます。
次に、同じ家族構成で、父の生前は、母と無収入の大学生の子とが父の扶養に入っていたが、相続をきっかけにその年母が就職し、子が母の扶養に入った場合について考えてみましょう。
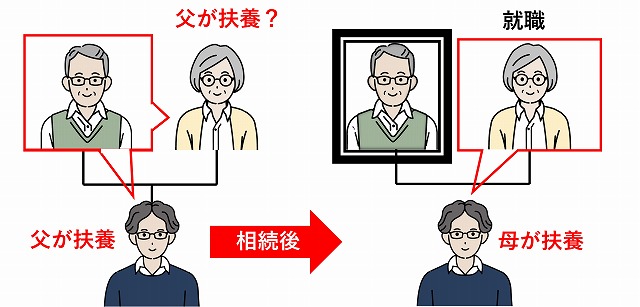
まず、父が死亡した時点では、子は扶養控除の要件を満たすので、父の準確定申告では、扶養控除の適用が受けられます。
今回のケースで問題になるのは、父の相続開始後に就職した母が、準確定申告で配偶者控除の対象となるかどうかです。
準確定申告で配偶者控除の対象となるかどうかを判断するポイントは次の2点です。
つまり、準確定申告の年に、配偶者に48万円超の年間所得金額があれば、準確定申告時点でその所得が見積もれたか、また、その収入が偶発的なものかどうかで、準確定申告における配偶者控除の適用の可否が決まります。
例えば、予期できなかった不動産の売却による所得があったとしても、準確定申告の配偶者控除の適用には影響しません。
今回のケースは、相続開始後に就職しており、一般的に給与所得については偶発的な事由と考えられません。そのため、配偶者控除の適用を受けることができず、配偶者控除を適用して準確定申告をしていれば、修正申告が必要となります。
そのほかにも、被相続人の事業、例えば、賃貸アパート等を引き継いで家賃収入を得た場合なども、偶発的な事由とは考えられません。
ただし、これらはの判断は、状況により異なる場合があるため、税理士などの専門家に相談することをお勧めします。
相続開始後、妻が就職して子を扶養とした場合は、準確定申告をした年であっても、子が準確定申告と重複して、母の確定申告の扶養控除の対象となることができるのは前項と同じです。
ここまで解説した通り、準確定申告をした年に、準確定申告で扶養控除した親族を、相続人の確定申告で扶養控除することは原則として可能です。
確定申告における扶養控除の可否の判断は、申告をする年の12月31日時点で控除要件を満たす親族であるかどうかであり、準確定申告とは別個に考えるからです。
ただし、ここでご紹介したような事例もあるため、準確定申告や相続人の確定申告は、相続に強い税理士に相談することをお勧めします。
もし、相続税も申告しなければならないようであれば、まとめて相談するといいでしょう。