相続で個人事業を承継した場合の、消費税の納税義務の特例
消費税には納税義務の免除がありますが、相続で個人事業を引き継いだ場合の納税義務の判定は通常とは異なり、特例が適用され…[続きを読む]
亡くなった被相続人が事業を営んでいると、「準確定申告」と呼ばれる被相続人の確定申告を行う必要があります。
被相続人が課税事業者であった場合には、さらに消費税についても準確定申告が必要です。
消費税の準確定申告に必要な申告書の書き方を記入例付きで、わかりやすく解説します。
死亡した人の確定申告のことを準確定申告といい、被相続人が個人事業主(事業所得)や不動産経営者(不動産所得)で、基準期間の課税売上高が1,000万円を超えるなど、消費税の課税事業者に該当する場合には、消費税の申告も必要となります。
消費税の準確定申告は、被相続人が課税事業者(消費税の納税義務がある事業者)である場合に必要です。
被相続人が課税事業者に該当するのは、基準期間(死亡した年の前々年)における課税売上高が1,000万円超である場合です。
また、課税売上高が1,000万円以下であっても課税事業者選択届出書を提出し、被相続人が課税事業者となっている場合にも申告納税が必要になります。
被相続人が課税期間の途中や、課税期間終了後から申告期限までの間に申告しないまま死亡した場合には、相続人はいずれの場合にも、相続開始を知った日の翌日から4ヶ月以内に申告納税し、納付しなければなりません。
| 申告種類 | 死亡日 | 申告期限 |
|---|---|---|
| 準確定申告 | 課税期間の途中 | 相続開始を知った日の翌日から4ヶ月以内 |
| 課税期間終了から申告期限までの間 | ||
| 確定申告 | - | 課税期間終了日の翌日から2ヶ月以内 |
通常の確定申告と比べて、倍の期限が設けられ猶予が与えられていることが分かります。
準確定申告書を提出するのは、被相続人の死亡当時の住所地を管轄している税務署です。
該当する税務署へ必要書類を郵送して、消費税の準確定申告をすることも可能です。
準確定申告をe-tax(電子申告)で提出する場合には、専用アプリをダウンロードする必要があります。
「確定申告書等作成コーナー」では準確定申告書を作成できず、e-Taxソフト(WEB版)へログインして作成する必要があります。
そのため、パソコン上ではできますが、今のところスマートフォンには対応していません。
また、パソコン上でe-tax(電子申告)を利用する場合にも、国税庁ホームページの「確定申告書等作成コーナー」からはできず、ICカードリーダーまたは、マイナンバーカードに対応したスマートフォンが必要です。
相続人が複数人いる場合は、原則として、1通の準確定申告書に各相続人が連署して提出します。
また各相続人の納付税額は、それぞれの相続分により按分計算した金額となります。
準確定申告における消費税の納付税額は、相続税計算では債務として扱われ、債務控除の対象となります。
これに対して還付税額は、財産として扱われ、課税財産に含まれます。
準確定申告を行う際に必要な書類を一覧にすると、以下の通りです。
| 一般課税用 | 簡易課税用 | |
|---|---|---|
| 申告書 (通常) |
消費税及び地方消費税の準確定申告書 第一表 第二表 |
|
| 付表(通常) | 付表1-3 付表2-3 |
付表4-3 付表5-3 |
| 準確定申告 の場合 |
付表6 死亡した事業者の消費税及び地方消費税の確定申告明細書 | |
| 死亡届 | 個人事業者の死亡届出書 | |
様式は通常の確定申告書と同じで、名称を「準確定申告書」と記入して使用します。
確定申告書には一般用と簡易課税用の2パターンがあり、被相続人が原則課税(本則課税、一般課税ともいいます。)の場合には一般用、簡易課税の場合には簡易課税用を使用します。
一般課税では
簡易課税では
を確定申告書と一緒に提出する必要があります。
これらの付表は、課税売上割合や控除対象仕入税額の計算過程を記載する書類です。
※上記の付表は、標準税率10%および軽減税率8%適用された取引のみの場合です。旧税率(3%、5%、8%)が適用された取引がある場合は、別の付表を合わせて提出が必要です。
準確定申告特有の明細書で、被相続人の住所氏名をはじめとして、各相続人の情報などを記載する書類です。
相続人は、個人事業主であった被相続人の死亡届出書を、被相続人の納税地の税務署に速やかに提出します。
税務署への手続きを円滑に進めるため、早めに提出することが望ましいでしょう。
中間納付税額の還付を除き、仕入税額控除による還付が生じるのは原則課税の場合のみです。
そのため、還付理由を記載する「消費税の還付申告に関する明細書(個人事業者用)」は、原則として簡易課税の場合には提出しません。
上記の必要書類の書き方を、簡易課税を前提として解説していきます。
準確定申告だからといって特別な書き方はなく、通常通りで大丈夫です。
簡易課税で必要な書類は以下のものです。
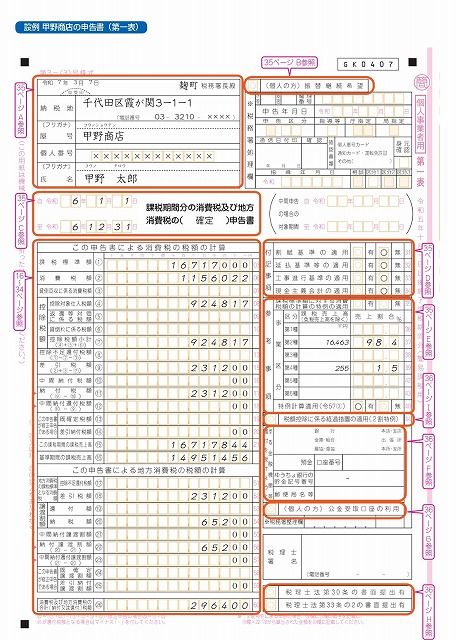

題名に「準確定」と記載しましょう。


こちらも、題名に「準確定」と記載しましょう。


【出典】「令和6年分消費税及び地方消費税の確定申告書の手引き 」|国税庁

事業をしていた被相続人が死亡した場合は、付表6を記入します。
それぞれの相続分の割合に応じて、納税する消費税を按分します。

確定申告書に記載した課税期間をそのまま転記します。
被相続人の住所、氏名、死亡年月日を記入します。
相続人の代表者を指定している場合には、その人の氏名を記入します。
確定申告書の「消費税及び地方消費税の合計(納付又は還付)税額㉖」の金額がプラスである場合には、①、②、③に記入し、マイナスである場合には④、⑤、⑥に記入します。

相続を放棄した人を除く全ての相続人と、包括受遺者について住所、氏名、職業、続柄、生年月日、電話番号、相続分、相続財産の価額、納める消費税額、還付口座などを記入します。
相続分⑦は、取得した財産が法定相続分で計算されている場合には「法定」、遺言による指定相続分の場合には「指定」を〇で囲み、その割合を記入します。
相続財産の価格⑧は、それぞれの人が取得する積極財産(預貯金や不動産などのプラスの財産)の相続時の時価を記入します。まだ分割が終わっていない場合には、積極財産の総額に⑦の割合を乗じた金額を記入します。
納付税額の計算⑨~⑭については、表下に記載してある端数処理に注意しましょう。

記載する内容は見ての通りであり、記入が難しい書類ではありません。
届出者は相続人です。間違って被相続人の名前を記入しないように注意しましょう。被相続人の事業を廃業せずに引き継ぐ場合には、「事業承継の有無」の欄の「有」を〇で囲み、事業承継者の住所、氏名、電話番号を記入します。
以上の書類の様式は、以下のサイトから印刷することができます。
【出典】国税庁:申告書および添付書類の様式(消費税及び地方消費税)
【出典】国税庁:消費税の手続き等
ここまで、消費税の準確定申告書の書き方について解説しました。
被相続人の消費税の準確定申告も期限が相続開始の翌日から4カ月以内と短いため、相続税に強い税理士に相続税申告と一緒に依頼するのも一つの選択です。