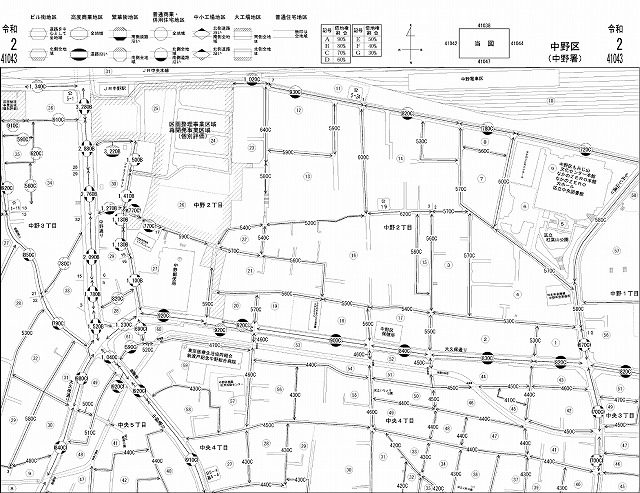
【2025年版】国税庁ホームページでの相続税路線価の見方
国税庁が発表する路線価図は、相続税・贈与税で使用する「土地の相続税評価額」を算出するうえで必要不可欠です。ここでは、…[続きを読む]
「路線価」とは道路(路線)に面する標準的な宅地1㎡あたりの価格で、主な路線価には相続税路線価、固定資産税路線価の2つがあります。
そこで、相続税路線価・固定資産税路線価とはどんなものなのか、その違いや調べ方を考えてみましょう。
目次
相続税路線価とは、相続税や贈与税を計算する際の基準となる、市街地などの道路(路線)に面した標準的な宅地1㎡あたりの価格です。
毎年1月1日時点を評価時点として国税庁が定め、その年の7月に公表しています。
相続税を申告する場合には相続が開始した年の、贈与税を申告する場合には贈与があった年の路線価を使い土地の評価額を算出します。
相続税路線価は主に市街地などの道路に面した土地に決められており、路線価が定められていない地域では倍率方式を用います。
相続税路線価は、公示価格の80%を目安に定められています。
固定資産税路線価は固定資産税を徴収するために、総務大臣が定めた基準を基に、街路に沿接する標準的な土地の1㎡単位当たりの価格を東京23区は東京都が、その他の地区では市町村が評価し、定めたものです。
3年に1度の頻度で、調査と評価替え(見直し)が行われます。
市街地では固定資産税路線価が設定されることが多く、固定資産税路線価が設定されていない地域では、標準宅地などを基に土地ごとに評価額が決定されます。
そのため、固定資産税路線価が設定されていない地域であっても、市区町村が個別に決定するため、土地の固定資産税評価額は、毎年送付される納税通知書の「課税明細書」などを見れば確認することができます。
固定資産税路線価は、公示価格の70%を目安として定められています。
以上のことから、固定資産税路線価と相続税路線価との違いをまとめると、下表の通りです。
| 相続税路線価 | 固定資産税路線価 | |
|---|---|---|
| 目的 | 贈与税・相続税の徴収 | 固定資産税の徴収 |
| 評価主体 | 国税庁 | 市町村(東京23区は東京都) |
| 評価の頻度 | 毎年 | 3年に1回 |
| 評価の基準時 | 1月1日 | 3年ごとの1月1日 |
| 公表時期 | 7月頃 | 3年ごとに4月頃 |
| 価格の水準 | 公示価格の80%程度 | 公示価格の70%程度 |
全国の相続税路線価は国税庁がインターネット上で公開しています*。
ご希望のエリアの相続税路線価を調べるには、まず、上記サイトからご希望の土地が所在する都道府県をクリックして選択します。
開いたページから「路線価図」をクリックして選択すると、希望した都道府県の市区町村名が一覧で表示されます。
次に、土地の所在する市区町村名をクリックして選択すると、町名と該当する路線価図のページ番号が表示されるので、該当ページをクリックすると、該当するエリアの相続税路線価図が表示されます。
なお、相続税路線価図の見方・調べ方について詳しくは、以下の記事をご一読ください。
*【参考外部サイト】「相続税路線価・倍率表」|国税庁
固定資産税路線価は、一般財団法人資産評価システム研究センターが運営する「全国地価マップ」で確認できます。「固定資産税路線価等」を選択すると、調べたいエリアの固定資産税路線価を表示できます(*1)。
また、多くの市町村でも固定資産税路線価をホームページで公開しています。公開していない場合は、市税事務所や市区町村役場の担当部署で閲覧できることがあります。
例えば東京都では、以下のサイトで固定資産税路線価を公開しています(*2)。
【参考外部サイト】*1:「全国地価マップ」|一般財団法人資産評価システム研究センター
*2:「路線価公開」|東京都主計局
ここまで、固定資産税路線価と相続税路線価との違いや、相続税路線価のおおまかな調べ方について解説しました。
相続した土地の評価には、固定資産税路線価ではなく、相続税路線価を使います。
被相続人が不動産を所有していると、相続税を算出する際には通常大きな比重を占めるため、適正に評価して節税することが重要です。
もし、相続した土地の相続税を節税したいとお考えであれば、一度相続に強い税理士にご相談することをお勧めします。