【2025年版】国税庁ホームページでの相続税路線価の見方
国税庁が発表する路線価図は、相続税・贈与税で使用する「土地の相続税評価額」を算出するうえで必要不可欠です。ここでは、…[続きを読む]

相続税や贈与税では、税額を算出するために財産を評価する必要があります。財産が土地であれば、「路線価」を用いて土地を評価し、相続税や贈与税評価額を算出します。
路線価は、毎年7月に公開されますが、申告では、いつの路線価を用いて土地を評価すればいいのでしょうか?
さらに誤った路線価を用いて財産を評価して申告した場合には、どのような是正方法があるのでしょうか?
本稿では、土地の相続税評価に利用する路線価について解説します。
目次
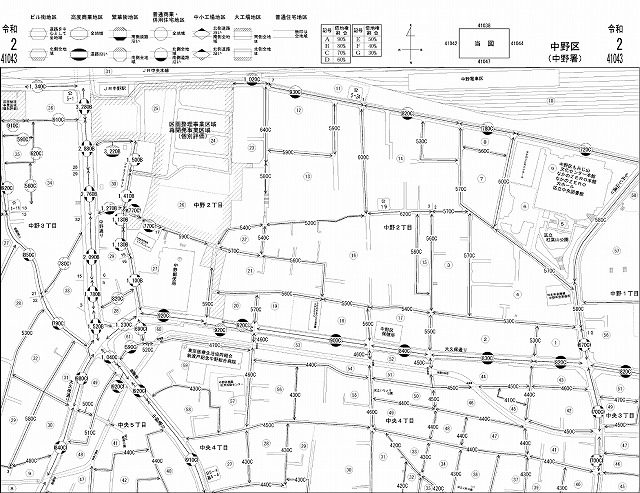
路線価方式の路線価とは、路線(道路)に面する標準的な宅地の1平方メートル当たりの価額のことです。国税庁が毎年公開する、「路線価図」で確認することができます。
路線価方式は、その路線価を宅地の形状等に応じた調整率で補正した後、その宅地の面積を掛けて計算する評価方法です。
路線価方式の評価方法
土地の評価額=路線価 × 補正率 × 土地の面積
相続税法によると、財産は、相続、遺贈又は贈与による取得時の時価で評価すると規定しています(相続税法第22条)。
一方、最高裁判所の判例では、時価とは課税時期において、それぞれの財産の現状に応じ、不特定多数の当事者間で自由な取引が行われる場合に通常成立する価額とされています(平成15年6月26日判決)。
とはいえ、課税対象となる財産は多種多様であり、必ずしも評価が容易ではありません。また、課税庁内部の取り扱いを統一し、税務行政を円滑化するためにも、各種財産の時価の評価についての原則や、具体的な評価方法を規定する必要があり、財産評価基本通達が定められています。
路線価方式とは、この財産評価基本通達に定められた評価方法なのです*。
*第2節 宅地及び宅地の上に存する権利(評価の方式)|国税庁
なお、路線価が付されていない土地には、宅地の固定資産税評価額に一定の倍率を掛けた「倍率方式」で評価します。
固定資産税評価額は、市区町村役場や固定資産税納税通知書で、倍率は「評価倍率表」で確認することができます。
路線価は、毎年7月に公開されます。相続税法上では相続、遺贈又は贈与による財産取得の時とされているのに対し、路線価は毎年7月にならないと公表されないのはなぜでしょうか?
まず、土地公示法に基づき、2人以上の不動産鑑定士が行った不動産鑑定評価に基づき、近傍土地の取引実例等を基礎とした鑑定価格に必要な調整を行って、土地鑑定委員会が、毎年1月1日時点の標準地の公正な時価を毎年3月に算出します。これを公示価格といいます。
路線価は、その公示価格を基準として、国税局長が、土地評価審議会の意見を聞いて定めたものです。
このように若干のタイムラグがあるので、路線価の評価は7月になるのです。
土地の相続税評価は、被相続人が亡くなった年の1月1日時点での路線価を用いて行います。
例えば、11月1日に相続があったことを知ったのであれば、既に7月に公開されている路線価を使って評価します。
では、1月に相続があったことを知った場合はどうでしょうか?路線価は7月まで公開されまないため、公開まで土地の評価を待って申告する必要があります。
相続税の申告期限は、被相続人の死亡を知った日から10ヶ月以内ですが、相続人調査や財産調査などの準備は先に進めることができます。
間違った年の路線価を用いて相続税や贈与税の申告をしてしまい、本来の税額より過大に納付した場合には、法定申告期限から5年間は、税務署長等に対し更正の請求をすることができます(国税通則法第23条第1項)。
申告した税額が本来の税額より少額だった場合には、修正申告書を税務署長に提出します。修正申告書を提出することができる期間には、期限はなく、更正や再更正、決定があるまでは修正申告書を提出することができます。
修正申告は、修正申告により確定された税額が正しい限り、税務署長等から更正処分をされないという効果があります。
ただし、修正申告を行った場合には、状況によって過少申告加算税や延滞税が課されることがあります。
以上のとおり、いつの路線価を用いて申告をすればよいのか、また誤った路線価を用いて申告をした場合の是正方法について検討しました。
しかし、実際の土地の評価は、とても複雑です。評価・申告する際には、相続税に強い税理士の助言を受けることをお勧めします。