2023年の相続税改正で、生前贈与加算が7年に延長
2023年の相続税改正により生前贈与加算が3年から7年に延長されます。結果、相続税の増税となります。改正内容をわかり…[続きを読む]
生前贈与は、有効な相続税対策です。
ただし、暦年贈与には相続時精算課税制度があり、贈与者が亡くなると、さかのぼって贈与財産を相続財産に加算して相続税を算出する「生前贈与加算」をしなければなりません。
生前贈与加算の対象となる者、加算されないケース、注意点などについて解説します。
目次
贈与税には暦年贈与と相続時精算課税制度との2つの課税方法がありますが、生前贈与は、暦年贈与にのみ適用される制度です。
相続税法では、被相続人から生前に贈与を受けた金額のうち、相続開始前の一定期間内に行われた贈与額は、相続財産に加算して相続税を算出しなければなりません。
これが生前贈与加算です。
生前贈与加算として相続財産に加算される金額は、その財産の贈与があった時の時価で計算します。
被相続人が死亡した年に行った贈与も相続税の課税対象で、通常、贈与税ではなく相続税として申告・精算します。
生前贈与加算制度には、相続開始前に駆け込みで贈与を行って、相続税の負担回避を防止する目的があります。
日本の相続税は、亡くなったときの財産を基に算出されます。生前に財産を贈与してしまえば、その分、相続時点での財産が減少するため、相続税の節税になります。しかし、これを放置すると、課税の公平性が棄損され、延いては国の税収も少なくなってしまいます。
そこで、亡くなる前の一定期間内に行われた贈与に対して相続税を課税することで、課税の公平性を保っているのです。
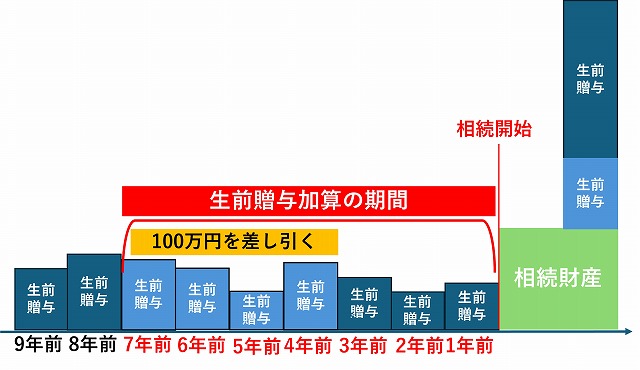
2023年の税制改正によって、相続開始前「一定期間」の贈与額を相続財産に加算して相続税を算出する期間が3年から段階的に7年に延長されました。
「段階的に」と言った訳は、この延長は2024年から徐々に延長され、生前贈与した財産が相続財産にまるまる7年分加算されるのは、2031年の1月1日の相続からだからです。
次の通り、生前贈与加算の期間が4年になるのは2028年1月1日、5年になるのは2029年1月1日、6年になるのは2030年1月1日の相続からです。
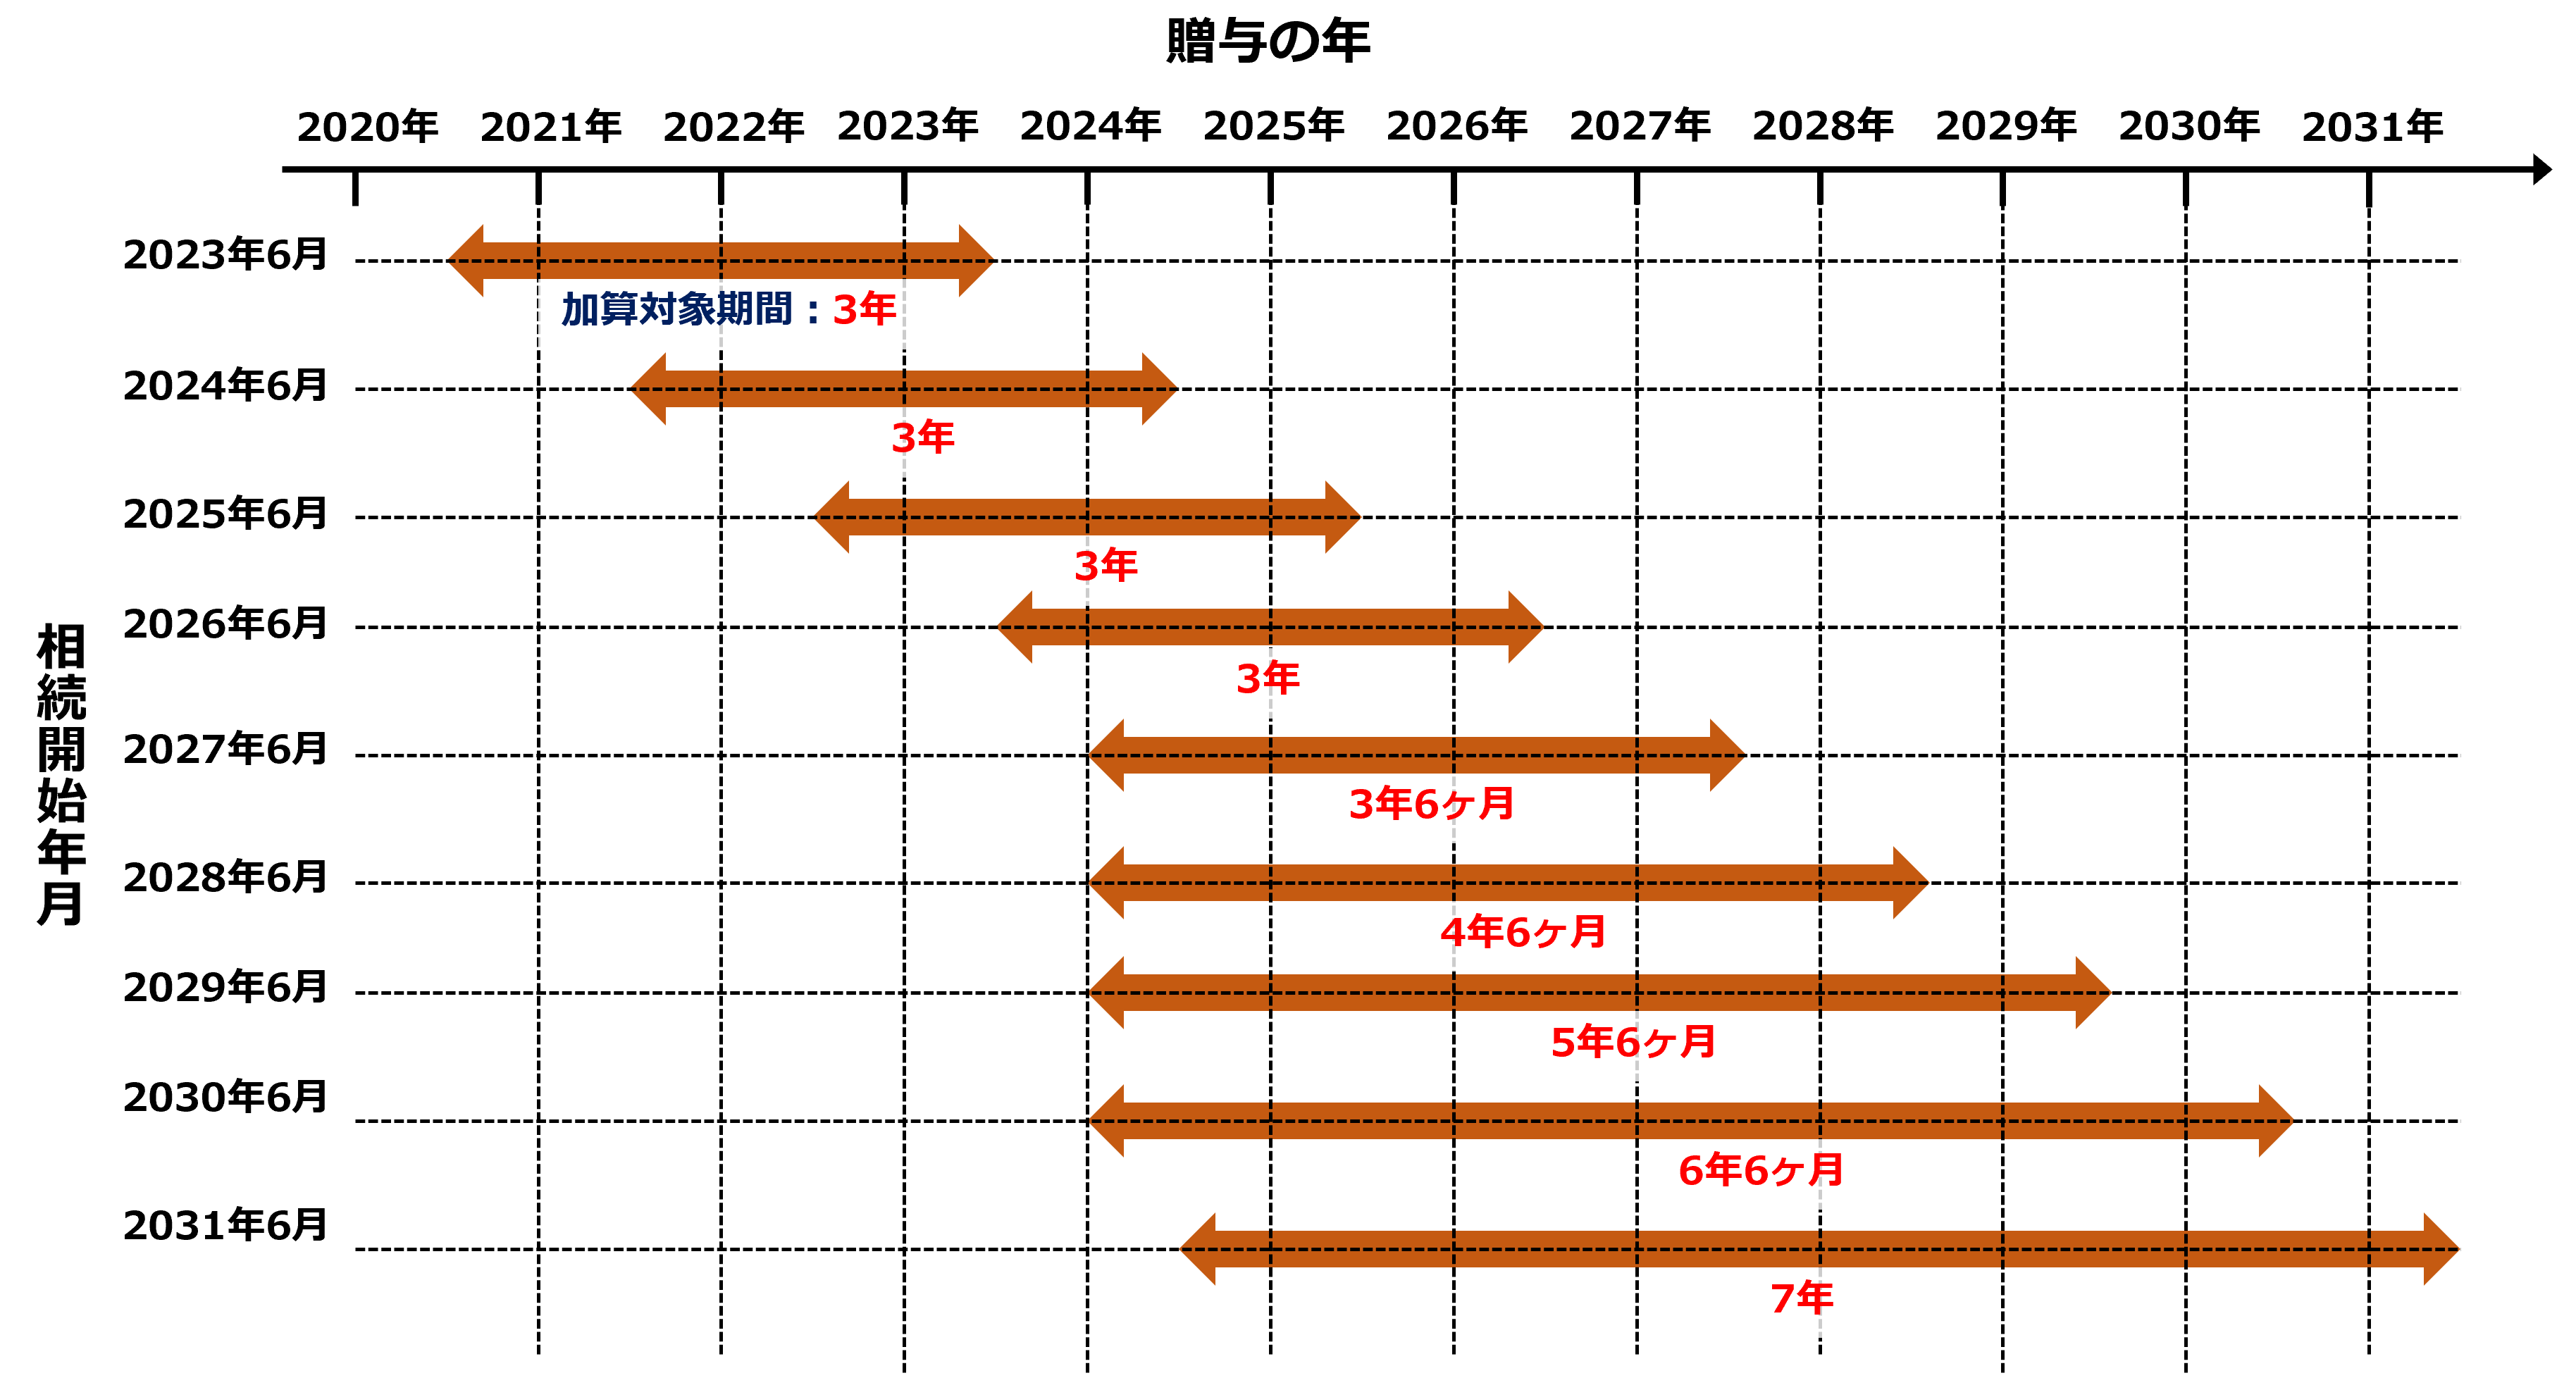
ただし、経過措置として、相続開始前4~7年以内の贈与については、その期間中の贈与額の合計から100万円を控除した残額を加算することができます。
贈与税には、受贈者1人に対して年間110万円の基礎控除という非課税枠があります。
しかし、生前贈与加算では、110万円以下の贈与であっても、生前贈与加算の期間内であれば、相続財産に加算して、相続税を算出します。
生前贈与加算の対象になる贈与は相続税の課税価格に加算して相続税をするため、税制上、生前贈与がなかったものとされます。
では、贈与時に支払った贈与税はどうなるのでしょうか?
生前贈与加算をする場合に、既に贈与税を支払っていれば、加算後に算出された相続税から納付済みの贈与税額を差し引くことができます。これを贈与税額控除といいます。
したがって、納付済みの贈与税の額が相続税の額を超えていれば、相続税は0円です。しかし、暦年贈与では、超えた差額分の還付を受けることができません。
生前贈与加算の対象となるのは、「相続または遺贈により財産を取得した者」です(相続税法19条)。
したがって、相続人だけに限らず、遺贈によって財産を取得した人や、みなし相続財産(生命保険金・死亡退職金など)を取得した人も生前贈与を受けていれば、対象となり得ます。たとえば、次のようなケースです。
対して、相続人であっても、相続放棄をした場合や、相続欠格に該当する場合、相続廃除された場合には、遺産を取得できず生前贈与加算の対象外となります。
相続や遺贈により財産を取得した人が、生前贈与加算の期間内に被相続人から贈与された財産であっても、次のように加算しなくてよい例外的なケースもあります。
被相続人の生前に贈与された財産であっても、次の特例の適用を受けた場合は、控除額相当額、非課税の適用を受けた額は、生前贈与加算の期間内に行われた贈与によるものだとしても、生前贈与加算の対象外となります。
ただし、「住宅取得等資金の贈与」で利用していない金額、「結婚・子育て資金の一括贈与」で使い残した金額は、相続財産に加算され、相続税を算出します。
被相続人から生前贈与加算の期間内に贈与された財産があっても、財産を受け取った人が相続権を失っていれば、生前贈与加算の対象外となります。
次のようなケースです。
相続人以外が生前贈与加算の期間内に被相続人から贈与を受けていたとしても、遺贈された財産や、みなし相続財産(生命保険金・死亡退職金など)を取得しなければ、生前贈与加算の対象外となります。
例えば、孫は相続人ではないため、孫が遺贈や、みなし相続財産を受け取っていない限り、生前贈与加算の対象になることはありません。
ただし、被相続人より先に子供が死亡している場合には、その子供の孫が代襲相続人となるため、その孫に生前贈与加算期間内に贈与をしていれば、生前贈与加算の対象となります。
生前に贈与した額を相続時に加算して相続税を算出する制度には、もう一つ「相続時精算課税制度」があります。
60歳以上の親や祖父母から贈与のあった年の1月1日に18歳以上の子供や孫に贈与する際に、この制度を利用できます。
相続時精算課税制度を利用すると、累計2500万円までの贈与は贈与税が非課税ですが、相続時に、贈与税の基礎控除額年間110万円を差し引いた贈与額をすべて相続財産に持ち戻して相続税を算出します。
生前贈与加算と相続時精算課税制度との大きな違いは、生前贈与加算は相続開始前一定期間内の贈与を相続財産に加算しますが、相続時精算課税制度では、「相続時精算課税選択届出書」を税務署に提出してから相続発生時までのすべての贈与を加算する点です。
相続時精算課税制度について、詳しくは、以下の関連記事を是非お読みください。
ここまで生前贈与加算について解説しました。
生前贈与は、相続開始時までに遺産を減らし、相続税を抑えることができるため相続税対策では重要な役割を果たします。
しかし、税制改正によって生前贈与加算が7年に延長されたため、生前贈与は今までより一層早く行う必要が出てきました。
生前贈与や相続税対策についてお悩みの方は、ぜひ相続に強い税理士にご相談ください。