相続税の配偶者控除で1.6億円まで非課税に、条件と注意点
相続税の配偶者控除を利用すれば、配偶者の相続税が相続財産1億6000万円まで無税になります。配偶者控除の計算方法、適…[続きを読む]
相続が開始すると誰しも気になるのが相続税。被相続人が2,500万円を残して亡くなったら、相続税はいくらになるのでしょうか。
結論から言えば、2,500万円の遺産には相続税がかかりません。相続税の計算方法からその理由を解説します。
目次
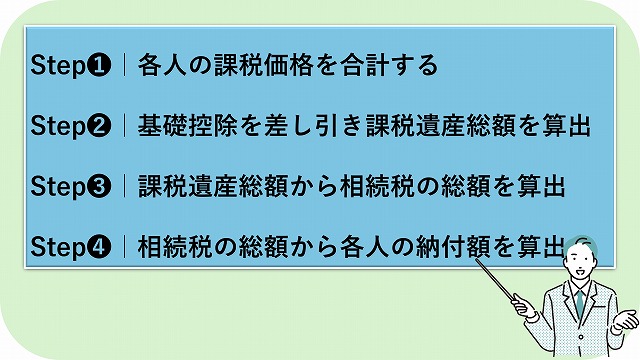
相続税は、以下のステップに沿って計算します。
次の事例を使って相続税を計算してみましょう。
父親が亡くなったときには、子供は高校3年生で18歳と成人になったばかりで、遺産分割協議で母親と子は、預貯金を500万円ずつ相続し、家建物とその土地を母が、自動車を子供が相続することにし、住宅ローンの残債600万円は、母が引き受けることにしました。
この場合の各人の課税価格を考えてみましょう。
各人の課税価格を合計すると、2,500万円となります。
次に、各人の課税価格の合計2,500万円から基礎控除額を差し引き、課税遺産総額を算出します。
基礎控除額は次の計算で算出します。
基礎控除額=3,000万円+(600万円×法定相続人の数)
今回の事例では、相続人が2人であり、基礎控除額は4,200万円です。したがって、今回の課税価格の合計2,500万円より、基礎控除額のほうが大きいことになります。
相続人が1人であっても、基礎控除額は3,600万円となり、課税価格の合計2,500万円より大きいことが分かります。
相続税は、各人の課税価格の合計が基礎控除額を超えない限り課税されることはなく、2,500万円の遺産に相続税が課税されることはありません。
また、各人の課税価格の合計額が基礎控除を超えず、相続税が課税されなければ、相続税の申告も不要です。
相続税がかからないケース
各人の課税価格の合計≦基礎控除額3,000万円+(600万円×法定相続人の数)
せっかくなので、事例の遺産の額を基礎控除額を超える4,500万円として、最後まで相続税の計算方法をご説明したいと思います。
遺産分割協議では、母が3,000万円を子が1,500万円を取得したとしましょう。
課税遺産総額は、次の通りです。
課税遺産総額
課税価格の合計4,500万円ー3,000万円+(600万円×法定相続人2人)=300万円
母と子1人の法定相続分は、それぞれ2分の1ずつです。300万円の2分の1である150万円にかかる相続税は次の通り10%です。
| 基礎控除後の法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3000万円以下 | 15% | 50万円 |
| 3,000万円超から5000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」|国税庁
各相続人の仮の相続税額
150万円×10%=15万円
妻と子の仮の相続税額を加算して、相続税の総額を算出すると30万円です。
相続税の総額
15万円+15万円=30万円
最後に、相続税の総額から具体的に各相続人が納付する相続税の額を算出します。
遺産分割協議で母が3,000万円、子が4,500万円を取得しているので、その割合で相続税の総額を按分します。
しかし、「相続税の配偶者控除」により、母には相続税がかかりません。ただし、配偶者控除により相続税が非課税になる場合は、母親も相続税を申告しなければなりません。
したがって、子に10万円の相続税が課税されるのみとなります。
Step1.で住宅ローンを母親の課税価格から差し引いたことを覚えていらっしゃるでしょうか。
相続税には、課税対象となる財産、課税対象とならない財産、課税対象となる財産から控除できる財産に分けられます。
ここでは、これらの財産について解説します。
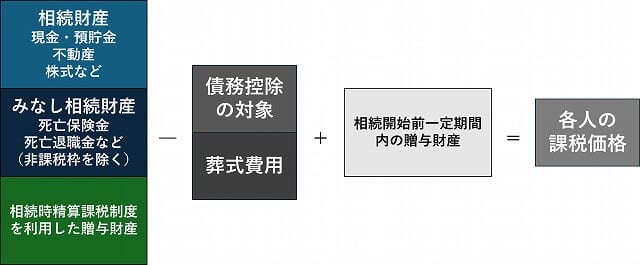
相続税の課税対象となる主な財産には、現金や預貯金の他、土地や建物の不動産や株式や社債・国債などの有価証券、骨董品、美術品などが挙げられます。
これらの他にも、民法上は受取人の固有財産である被相続人の死亡保険金や死亡退職金は、「みなし相続財産」として相続税の課税対象です。ただし、これら死亡保険金や死亡退職金には、相続税がかからない非課税枠があります。
また、相続開始前一定期間内に贈与された財産や、相続時精算課税制度を利用して贈与された財産には、期間にかかわらず相続税の課税対象になります。
一方、相続税がかからない財産には、墓石や仏壇、仏具、神を祭る道具などの財産を挙げることができます。
また、国や地方公共団体、公益法人に寄付した財産や、心身障害者共済制度の給付金の受給権も課税対象とはなりません。
先ほどの借入金や、被相続人が納めていない税金、未払金などは債務控除として、課税対象の財産から差し引くことができます。
また、被相続人の葬儀のためにかかったお寺への支払いや、葬儀社への支払い、葬儀のためのタクシー代、お通やの費用なども相続財産の課税価格から差し引くことができます。
以上をまとめると、課税価格の計算方法は、次の通りです。
実際に相続税を申告する際には、土地など不動産の評価額の算出に手間がかかります。
もし、相続税の申告でお悩みの方がいらっしゃいましたら、相続税に強い税理士に一度相談してみてはいかがでしょうか。