立木の相続税評価の方法と特例
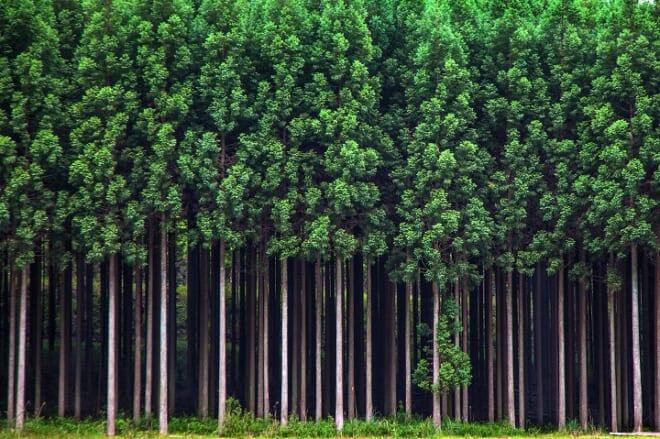
森林の木や、庭園にある特別な木は、「立木」として、相続税において、相続財産の対象になります。
ここでは、立木の種類、評価方法と、立木の評価の特例について解説します。
目次
1.立木とは
「立木」とは、その名前の通り、ある土地の上に立っている木、樹木等のことをいいます。
読み方は、「たちき」「たちぎ」のほか、法律用語では「りゅうぼく」とも読みます。ただし、「流木」と混同するおそれがあるため、あえて「たちき」と読むこともあるようです。
(1)樹木の種類
樹木には、いろいろな種類がありますが、税法上、「果樹等」および「立竹木」に分類されます(財産評価基本通達98、財産評価基本通達111)。
ざっくりいうと、「果樹等」は、農地の上に立っている収益を目的とした樹木、「立竹木」は、森林や庭園の上に立っている樹木です。
(2)立木の種類
「立竹木」は、さらに次のように細かく分類されます(財産評価基本通達111)。
- ① 森林の立木 樹種及び樹齢を同じくする1団地の立木
- ② ①以外の立木(③に該当する立木を除く。) 1本の立木
- ③ 庭園にある立竹木 その庭園にある立竹木の全部
- ④ 立竹(③に掲げる立竹を除く。) 1団地にある立竹
ここでは、①~③の「立木」について説明します。
立木については、「森林の立木」と「庭園の立木」に分類され、また、森林の立木は、「樹種及び樹齢を同じくする1団地の立木」と「1本の立木」に分類されます。
2.立木の評価単位と評価方法
森林の立木
森林の立木は、樹種及び樹齢を同じくする1団地の立木ごとに、標準価額比準方式で評価します。つまり、他の標準的な立木の価格と比較して計算します。
計算方法は、別途、詳しく解説します。
庭園の立木
庭園にある立木は、その庭園にある立木の全部をまとめて、庭園のその他の設備(灯籠、庭石など)と一緒に「庭園設備」として評価します。
庭園設備の調達価額とは、再度、同じ庭園を造るとしたら、資材や労務コストでいくらかかるかという金額です。
なお、庭園の立木が相続税の課税対象となるのは、寺院の日本庭園や、高級住宅の庭園のように、立派に整えられた庭園の場合です。一般的な家庭の庭の木が相続税の課税対象になることはあまりありません。
それ以外の立木
森林や庭園にあるもの以外、つまり、農地や雑種地に生えている立木は、1本ごとに評価します。
3.立木の評価方法(標準価額比準方式)
ここでは、立木の評価方法として一般的な「標準価額比準方式」について説明します。
計算式は次のようになります(財産評価基本通達113)。
(1)標準価額
「標準価額」とは、農林水産大臣が定める森林計画区ごとの1ha(10,000㎡)当たりの価額のことです。
杉、ひのきなどの立木の種類ごとに金額が定められています。国税庁の「財産評価基準書(路線価図・評価倍率表)」サイトで確認することができます。
たとえば、下の表は、東京都の令和8年分の「森林の立木の評価価額表」の一部です。
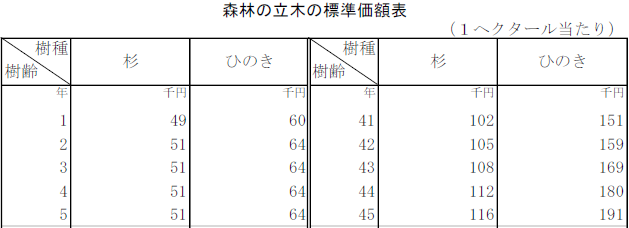
樹齢が長いほど、金額が大きくなります。
この部分表からは外れていますが、杉の標準伐期(標準的に伐採される樹齢)は樹齢65年であり、その標準価額は、330千円(330,000円)です。
東京都でも奥多摩の山間部に行くと、杉林がたくさんありますが、標準的には、1ha(10,000㎡)当たり約33万円くらいだと思ってもらえれば良いでしょう。
標準価額の決め方
標準価額は、標準伐期における立木の場合、標準状態(※)にある森林の立木の売買実例価額を基礎とし、精通者意見価格、最寄りの原木市場または製材工場等における素材価額等を考慮して定めます(財産評価基本通達115)。
樹齢1年以下の立木の場合は、標準状態にある森林の立木の通常の費用現価の100分の70に相当する金額となります。
※小出し距離が約300メートル、小運搬距離が約30キロメートルの地点にあって、地味級が中級、立木度が密である森林の立木をいいます。
小出し距離とは、立木を伐倒し、ケーブルを架設して搬出することを想定した場合における、ケーブルの起点から終点(ケーブルの終点を以下「集材場所」という。)までの距離をいい、小運搬距離とは、集材場所から最寄りの原木市場又は製材工場等までの距離をいいます。
標準伐期
標準伐期は、都道府県および林業地帯ごとに決められています(財産評価基本通達116)。
杉は、樹齢60年、65年、70年のいずれか、ひのきは、樹齢70年、75年のいずれかです。
たとえば、東京都の多摩地帯は、杉は樹齢65年、ひのきは樹齢70年です。
(2)総合等級指数
総合等級指数とは、「地味級(土地の肥沃度)」「立木度(木の生育密度)」「地利級(木材の搬出利便性)」の3つの割合(指数)を掛け合わせて算出する数値です。
地味級
「地味級」とは、土地の肥沃度、つまり、樹木の育ちやすさを表す指標のことです。数値が大きいほど、土地が肥えていて、樹木がよく育っています。
地味級には、次の3つの階級があります(財産評価基本通達118)。杉、ひのきなどの樹木ごとに、樹齢と立木面積で決まります。
- 上級:1.3
- 中級:1.0
- 下級:0.6
立木度
「立木度」とは、木の生育密度を表す指標のことです。数値が大きいほど、密集しています。
立木度には、次の3つの階級があります(財産評価基本通達119)。
- 密:1.0⋯⋯一般的な植林した森林
- 中庸:0.8⋯⋯一般的な自然林
- 疎:0.6
地利級
「地利級」とは、木材の搬出利便性、つまり、伐採して運搬する際の利便性を表す指標のことです。数値が大きいほど、利便性が高いです。
地利級は、1級から12級までの12個の階級があり、1級が最も高い値です。1級が1.2、2級が1.1と続き、12級が0.1です。(財産評価基本通達121)。
地利級は、「小出し距離」と「小運搬距離」の組み合わせによって決まります。
「小出し距離」とは、立木を伐倒し、ケーブルを架設して搬出することを想定した場合における、ケーブルの起点から終点(ケーブルの終点を以下「集材場所」という。)までの距離をいいます。
小運搬距離とは、集材場所から最寄りの原木市場又は製材工場等までの距離をいいます。
ハイキング、登山をしたことがある人は、ときどき、山間部に伐採した木材が集積されている(集材場所)のを見たことがあると思います。
実際に伐採した場所から集材場所までが「小出し距離」、そこから市場・工場までの距離が「小運搬距離」ということになります。
参考までに、いろいろな山に登ったことがある私の個人的な感覚では、ケーブル架設による集材を行っている箇所はあまり多くなく、重機や人力で行っていることが多い印象です。
4.立木の評価額・計算方法の具体例
立木の評価額の計算方法については、用語が多く登場して、なかなか掴みにくいと思いますので、具体例で計算してみます。
場所:東京都奥多摩の山林
樹木:杉
樹齢:65年(標準伐期)
地積:10ha
地味級:1.0(中級)
立木度:1.0(密)
地利級:0.7(6級)
すでに掲載しましたが、東京都の、杉・樹齢65年の標準価額は330千円ですので、次の計算となります。
この金額(231万円)が、土地の評価額とは別に、相続税評価額に加算されます。
5.保安林等の立木の評価方法
「保安林等」とは、森林法その他の法令に基づき、伐採が禁止されたり制限を受けたりしている森林のことをいいます。土砂の崩壊やその他の災害を防ぐために、農林水産大臣または都道府県知事により指定されます。
保安林等にある立木は、次の区分に応じて一定の控除をします(財産評価基本通達123)。
| 伐採関係の区分 | 控除割合 |
|---|---|
| 一部皆伐 | 0.3 |
| 択伐 | 0.5 |
| 単木選伐 | 0.7 |
| 禁伐 | 0.8 |
6.特別緑地保全地区内にある立木の評価
「特別緑地保全地区」とは、都市の良好な自然環境や貴重な緑を守るため、都市計画法および都市緑地法に基づいて指定される地区です。その地区内での、建築や伐採などの一定の行為が制限されます。
特別緑地保全地区内にある立木は、価額の8割を控除をします(財産評価基本通達123-2)。
7.立木の評価の特例
相続または遺贈(包括遺贈および被相続人から相続人に対する遺贈に限る。)により、取得した立木の価額は、取得した立木の時価に、100分の85の割合を乗じます(相続税法第26条)。これを「立木の評価の特例」といいます。
被相続人から立木を取得した場合において、被相続人が立木を取得したときから死亡時までの樹木の成長したことによる価値増加分は、相続人が引き継ぎ、立木を譲渡したときに、その価値増加分も含めて、立木の譲渡時までの価値増加分全体に対して所得税が課税されます。
そこで、被相続人が立木を取得したときから死亡時までの価値増加分に対する所得税の負担を軽減するため、立木の価額の15%相当額が控除されます。
なお、この特例は、相続人または包括受遺者に対してだけ適用されます。贈与または遺贈(包括遺贈および被相続人から相続人に対する遺贈を除く。)により取得した立木には適用されません(相続税基本通達26-1)。
具体例
評価額2,310千円の立木を相続により取得した場合
8.立木の評価に関連してよくある質問
相続税の計算では、森林はどのように評価しますか?
相続税の計算においては、森林は、土地部分である「山林」と、その上に立っている「立木」をそれぞれ評価し、課税価格の合計額に対して、相続税が課税されます。
荒れた土地に数本だけ大きな木が生えています。相続財産に含める必要はありますか?
原野、雑種地などに立っている立木については、原則として、1本ごとに評価します。ただ、その立木に樹木としての経済的価値がなければ、相続財産に含める必要はありません。
相続財産に含めるかどうかは、それぞれの木ごとの判断となりますので、税理士にご相談ください。
立木には、有利な税制があると聞きましたが、どんなものがありますか?
相続または遺贈により立木を取得した場合に評価額が85%となる「立木の評価の特例」、保安林等や特別緑地保全地区内にある立木については、評価額が一定の割合で控除される制度などがあります。

服部 貞昭(はっとり さだあき)
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」