普通借地権、定期借地権の違いと特徴
借地権は借地人が亡くなると相続財産となり、相続税の課税対象となります。相続税対策をするうえでも、その特徴を知っておく…[続きを読む]
借地権が設定された土地「底地」を相続することがあります。
底地は土地でありながら、借地人の権利が存在するため、所有者であっても自由に利用できるわけではありません。そのため、「底地を相続するメリットはあるのか」「相続税はどのように評価するのか」と疑問に思う方も多いでしょう。
そこで今回は、底地の概要や相続税評価の方法、相続するメリット・デメリットについて解説します。
底地とは何なのか、借地権を使って説明します。
底地とは、第三者が借地権を有している土地のことです。
例えば、地主が所有する土地を借地人が借り、その上に自宅やアパートなどを建てている場合、地主が所有している土地が「底地」にあたります。
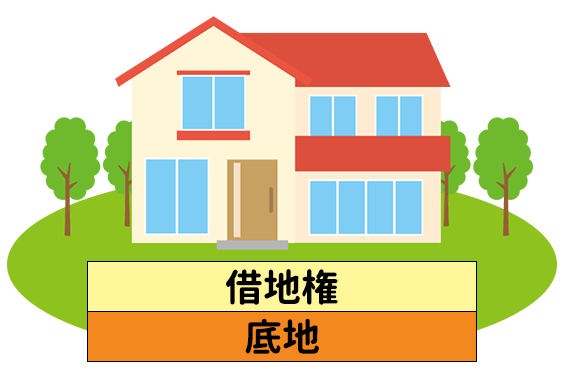
借地人には借地権があるため、地主は土地の所有権を有していますが、土地を自由に利用したり処分したりすることはできません。
借地権には、契約更新を前提とする「普通借地権」と、契約期間満了により終了する「定期借地権」があります。
普通借地権は契約更新によって長期間継続する可能性があるため、一般に底地の流動性は低く、更地価格に比べて価格も低廉になる傾向があります。
一方、定期借地権は契約期間の満了により原則として終了するため、普通借地権に比べると将来的な土地の利用や処分の見通しが立てやすく、底地の価格も高くなりやすい傾向があります。
底地の価値や将来の活用方法は、どの種類の借地権が設定されているかによっても異なるため、契約内容を確認することが重要です。
更地は、第三者の利用権などが設定されていない土地です。土地所有者は自由に建物を建てたり売却したりすることができます。
一方、底地には借地人の権利が存在するため、土地利用に制限があります。そのため、一般的に相続税評価額は更地より低くなります。
では、底地はどのように相続税評価をするのでしょうか?
底地の相続税評価額は、原則として次の計算式で求めます。
底地の評価額 = 自用地評価額 × (1-借地権割合)
自用地評価額とは、仮にその土地を誰にも貸していないとした場合の評価額です。
例えば、自用地としての評価額が5,000万円で、借地権割合が70%の場合には、以下の通り、底地の評価額は1,500万円になります。
5,000万円 × (1-70%)= 1,500万円
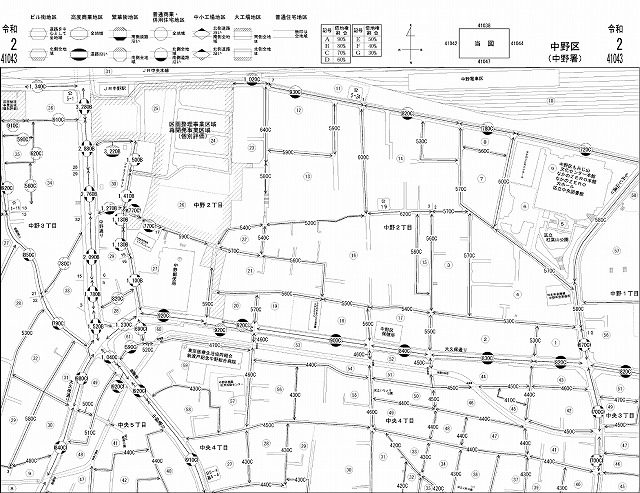
底地の相続税評価額は、相続税路線価と借地権割合を用いて計算するため、まずは国税庁が公表する「相続税路線価図」で借地権割合を確認する必要があります。
路線価図には、路線価の後ろにA~Gのアルファベットが記載されており、それぞれ次の借地権割合を表しています。
| 記号 | 借地権割合 |
|---|---|
| A | 90% |
| B | 80% |
| C | 70% |
| D | 60% |
| E | 50% |
| F | 40% |
| G | 30% |
借地権割合が高い地域ほど、底地の評価額は低くなります。
前述した評価方法は、主として普通借地権が設定されている土地を前提としたものです。
定期借地権が設定されている土地については、契約期間の残存年数などを考慮した別の評価方法が適用される場合があります。
そのため、定期借地権付きの土地を相続した場合には、借地契約の内容を十分に確認することが大切です。
一定の要件を満たせば、底地にも小規模宅地等の特例の「貸付事業用宅地等」を適用することができます。
貸付事業用宅地等は、被相続人または被相続人と生計を一にする親族が行っていた不動産貸付業などに使用されていた宅地等で、相続人が一定の要件のもとで貸付事業を継続する場合には、200㎡までの部分について相続税評価額を50%減額できます。
適用面積は最大200㎡で、それを超える部分は売却するというのも一つの方法です。
ただし、相続開始前3年以内に開始した貸付事業については適用できない場合があるなど、要件は複雑です。底地に小規模宅地等の特例を適用する際には、事前に税理士へ相談することをおすすめします。
では、底地を相続するとどのようなメリット・デメリットがあるのでしょうか。まずは、メリットから。
底地の所有者は、借地人から地代を受け取ることができます。
借地契約が継続している限り、継続的な収入が期待できるため、安定した収益資産として機能します。
底地は借地人の権利によって利用が制限されるため、更地よりも評価額が低くなります。
その結果、同じ立地・面積の土地であっても、更地より相続税負担を抑えられることがあります。
借地人にとって底地を取得することは、土地の完全な所有権を得ることを意味します。
そのため、第三者への売却よりも借地人への売却の方が話がまとまりやすい場合があります。
次に、底地を相続するデメリットです。
底地の最大のデメリットは、所有者であっても自由に利用できないことです。
借地権が存続している限り、地主の判断だけで建物を建てたり、再開発したりすることはできません。
底地は一般の不動産市場では需要が高いとはいえません。
購入したとしても自由に利用できないため、買主が限定される傾向があります。
借地契約の更新、地代改定、借地権の譲渡、建物の建替えなど、さまざまな場面で借地人との協議が必要になります。
借地人との関係によっては、交渉に時間や労力を要することもあります。
地代の管理や契約書の保管、借地人との連絡など、底地を保有している限り一定の管理業務が発生します。
相続人が遠方に住んでいる場合には負担となることもあるでしょう。
では、底地を相続した場合、どのような活用方法があるのでしょうか?
借地契約を維持しながら、地代収入を受け取る方法です。
借地人との関係が良好で収益性にも問題がなければ、有力な選択肢となります。
底地の売却先として最も有力なのが借地人です。
借地人は底地を取得することで完全な所有権を得られるため、売買が成立しやすい傾向があります。
地主側が借地権を買い取ることで、土地を完全な所有権の状態に戻す方法です。
更地として利用や売却が可能となり、資産価値が向上する場合があります。
底地だけを売却するよりも、地主と借地人が協力して土地全体を売却した方が高値で売却できることがあります。
底地と借地権が一本化されることで、買主が自由に利用できる土地になるためです。
近年は、底地や借地権を専門に取り扱う不動産会社もあります。
借地人との交渉や管理の負担を避けたい場合には、専門業者への売却も選択肢の一つです。
では、底地があることで、どのような相続トラブルが発生するのでしょうか?
借地契約が数十年続いているケースでは、地代が現在の相場と比較して、著しく低くなってしまう可能性が高いでしょう。
地代の増額を求めることは可能ですが、借地人との協議が必要となります。
相続発生後に契約書が見つからず、契約期間や更新条件が分からないケースもあります。
このような場合には、借地人が保管している契約書や過去の資料を確認する必要があります。
借地人が高齢化している場合や、借地人に相続が発生している場合には、現在の権利者が誰なのか分からなくなってしまうことがあります。
底地を活用・売却する前に、借地人側の状況を整理することが重要です。
最後に底地を相続する注意点を2つ挙げておきます。
相続した底地については、まず借地契約書を確認しましょう。
普通借地権なのか定期借地権なのかによって、契約更新や契約終了に関するルールが大きく異なります。
また、地代、契約期間、更新条件なども確認しておくことが大切です。
底地の評価には借地権割合や契約内容など、多くの要素が関係します。
評価方法を誤ると相続税額にも影響するため、不安がある場合には税理士へ相談すると安心です。
底地は、借地権が設定された土地であり、更地と比べて利用や処分に制約があります。一方で、地代収入を得られることや、更地より相続税評価額が低くなることはメリットといえるでしょう。
ただし、借地人の権利が存在するため、自由に利用できず、売却もしやすいとはいえません。
底地を相続した場合には、借地契約の内容や将来の活用方法を十分に確認した上で、保有・売却などの方針を検討することが大切です。
相続した底地の評価が必要な場合には、相続税に強い税理士にご相談を。