生前贈与加算とは?相続開始前7年以内の贈与は相続税の対象
生前贈与には大きな注意事項があります。相続開始前3年以内の贈与は、遡って相続財産に加算されてしまいます。生前贈与加算…[続きを読む]
生命保険が相続対策に有効であることはよく知られています。
そこで生命保険を使った相続税対策のメリット、デメリットや効果的な加入プランについて、詳しく解説します。
目次
生命保険は保険料を支払う「保険契約者」と、病気やケガなどが保険金や給付金の支払い対象となる「被保険者」、被保険者が亡くなった際に、保険金を受け取る「受取人」の3者で成り立ちます。
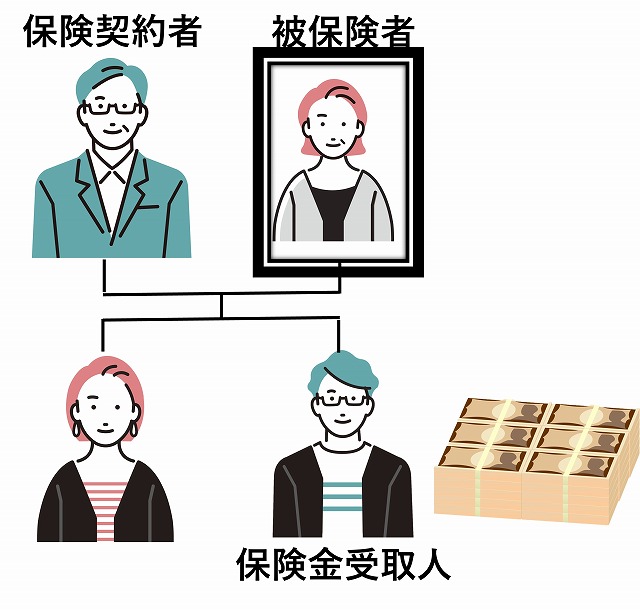
この3者はそれぞれ違っても、同一人物でもかまいません。
しかし、契約の際の保険料の負担をする保険契約者、被保険者、保険金受取人の3者の関係が変わると、課される税金も変わります。
例えば、親を被保険者として加入する場合、次の4パターンが考えられますが、死亡保険金に課される税金は次表の通りです。
| 契約形態 | 保険契約者 | 被保険者 | 保険金受取人 | 税金の種類 |
|---|---|---|---|---|
| ① | 親 | 親 | 配偶者または子 | 相続税(死亡保険金の非課税枠あり) |
| ② | 親 | 親 | 相続人以外 | 相続税(死亡保険金の非課税枠なし) |
| ③ | 子 | 親 | 子 | 所得税(一時所得) |
| ④ | 親 | 配偶者 | 子 | 贈与税 |
上表の①や②のように、契約者と被保険者が同一の場合には、被保険者が亡くなると、相続税法上、保険金は「みなし相続財産」として相続税の課税対象になります。
一方、民法上、保険金は受取人固有の財産であり、遺産分割の対象ではありません。したがって、受取人は、遺産とは別にまとまった金銭を相続時に受け取ることができます。
受取人が相続人である①のケースでは、次の死亡保険金の非課税枠を利用することができます。
死亡保険金の非課税枠=500万円×法定相続人の数
例えば、相続人が配偶者と子供2人であれば、非課税枠は1,500万円であり、保険金3,000万円を受け取ったとすると、非課税枠を差し引いた1,500万円を遺産に計上して相続税を算出します。
したがって、受取人を推定相続人にしておけば、非課税枠を活用した相続税対策が可能となり、受け取った保険金を相続税の納税資金に充てることも可能です。
契約者と保険金の受取人が同一である③では、受取人に所得税が課税されます。
例えば、契約者と保険金の受取人を子にし、被保険者を父にして保険契約を結び、被保険者である父が亡くなれば、死亡保険金が一時所得であるとして子に以下の所得税がかかります。
所得税額=(受け取った死亡保険金-払込保険料総額-特別控除50万円)×1/2
所得税には相続税のような保険金の非課税枠はありません。しかし、父が子へ保険料相当の金銭を生前贈与して保険料を子が負担すれば、節税効果があるうえに、父の相続時に子は死亡保険金を相続税の納税資金に充てることもできます。
父から子への生前贈与には贈与税が発生しますが、贈与税には贈与を受ける受贈者1人につき年間110万円までの基礎控除があり、この基礎控除を上手に使うことで贈与税を抑えながら保険料の資金を贈与します。
一般的に相続税より所得税のほうが税額は低くなりやすいため、このような方法も十分に検討の価値があります。
生命保険を利用した生前贈与を有効に機能させるための主なポイントは次のとおりです。
なお、子が契約者となり、支払った保険料は子の生命保険料控除の対象となり、父親は控除の対象とはなりません。
また、例えば乳幼児に生前贈与をするといったことは非現実的でリスクが高いといえ、避けたほうがよいでしょう。なぜなら、受贈者側の子については、保険料の実質的な負担能力がないと判断されれば、父親死亡時の死亡保険金に相続税が課税されてしまう可能性があるからです。十分注意しましょう。
生前贈与は、贈与税の基礎控除枠を使って長期に安定的に財産移転を進めなければなりません。しかし、相続はいつ発生するかわかりません。そのためいつ相続が発生してもよいように、生前贈与に利用する生命保険は、保険期間が長く解約返戻金も期待できる終身保険や養老保険、長期平準定期保険などが適しています。
一般的に、生前贈与に適しているといわれる生命保険は、次のとおりです。
個人年金保険が有効な場合もあります。
逆にいえば、保険期間が有期の保険、例えば保険期間10年の定期保険などは不向きと言えます。また、外貨建ての保険には為替リスク、変額保険には価格変動リスクがあるため、やはり不向きと言えるでしょう。
前述のとおり、贈与税には年間110万円の基礎控除があります。
例えば、相続が発生するまでの期間を10年とすると、累計で1,100万円の非課税枠になります。これをうまく活用すれば、相続税の課税対象となる父親の現預金を1,100万円圧縮することができます。
贈与税の非課税枠の計画的な活用により、長期にわたり安定的に財産移転を行うことができるのです。ただし、暦年課税を利用する場合には、生前贈与加算が3年から段階を経て7年に延長されたため、できるだけ早めに始めることをお勧めします。
一方、契約者・被保険者・受取人が3者とも異なる④の場合には、死亡保険金は贈与税の課税対象になります。
例えば、被保険者である母親が亡くなると、契約者である父から受取人である子へと生前贈与があったと考えられるため、死亡保険金は贈与税の課税対象になるのです。
贈与税の基礎控除額を超えるほど多額の死亡保険をかけている場合は、贈与税が高額になり、相続税の節税効果はありません。
生命保険を利用した相続税対策のメリットとしてまず挙げられるのが、死亡保険金で納税資金を確保できることです。
①や③では、死亡保険金を相続税の納税資金に充当することができます。
受け取った死亡保険金の使途に制限はなく、代償分割の資金に使うことも可能です。
相続財産に不動産など流動性の低い資産が多く、現預金など流動性の高い資産が少ないときには特に有効といえるでしょう。
このように、円滑な遺産分割にも役立つというメリットもあります。
生命保険を利用して行う相続税対策には、もちろんデメリットもあります。
死亡保険金に所得税が課税される場合には、住民税も課税されます。住民税は都道府県および市区町村が課税するため、税率はそれぞれ異なります。
また、一時所得は、他の所得と合算して算出します。例えば、子が高い給与収入を得ていれば、課税される所得税の税率も高くなります。
所得税と住民税の税率によっては、相続税対策の効果が薄れてしまうこともあり得ます。
被保険者の健康状態がすぐれない場合や、高齢の場合、生命保険に加入できないリスクがあります。
保険商品には、加入対象の年齢が広いものや、簡単に加入しやすいものがある一方、それでも加入できないリスクは残ります。
生命保険を利用した節税対策は、効果の点からは魅力的ですが、注意すべき点も多いのが難点です。加えて生命保険や税金に関する知識も必要で、事前に慎重な検討を行わなければなりません。
また生前贈与は、被相続人、相続人のライフプランにも大きな影響を与えることになるため、もし実際に検討する際には、相続に強い税理士に相談することをお勧めします。