相続税・贈与税の課税範囲(国内財産・国外財産)の判定ツール

相続税・贈与税の課税範囲(国内財産・国外財産)を判定するツールです。

相続税の課税財産の範囲 判定ツール

質問に順番に答えると、課税される相続財産が「国内・国外の両方」か「国内のみ」かを判定します。

※ 本ツールは相続税法上の納税義務者の区分(相続税法1条の3)に基づく一般的な判定結果を表示するものです。 個別の事情によって結論が異なる場合がありますので、実際の申告にあたっては税理士にご相談ください。

相続税・贈与税の課税範囲の判定ツールの利用方法

被相続人の状況、続いて、相続人の状況について質問しますので、選択していくと、対象となる課税範囲の判定を行います。

質問内容

被相続人の質問内容

  • 相続開始時の被相続人(亡くなった方)の住所:国内/国外
  • (国内の場合)被相続人は、「在留資格をもって日本に住んでいた外国人」かどうか
  • (国外の場合)被相続人の国籍:日本国籍/外国籍
  • (国外かつ日本国籍の場合)被相続人は、相続開始前10年以内に日本国内に住所があったことがあるかどうか

相続人の質問内容

  • 相続開始時の相続人の住所:国内/国外
  • (国内の場合)相続人は、「一時居住者」に当たるかどうか
  • (国外の場合)相続人の国籍:日本国籍/外国籍
  • (国外かつ日本国籍の場合)相続人は、相続開始前10年以内に日本国内に住所があったことがあるかどうか

判定結果の表示

判定結果には、課税範囲のほか、判定の理由、被相続人と相続人のそれぞれの状況、納税義務者の区分も合わせて表示します。

被相続人の状況、相続人の状況

選択した内容

用語については、下記をご覧ください。

※1 一時居住者  :相続開始時に在留資格があり、相続開始前15年以内に国内に住所があった期間の合計が10年以下である人
※2 外国人被相続人:相続開始時に在留資格があり、国内に住所がある人
※3 非居住被相続人:相続開始時に国内に住所がなく、相続開始前10年以内のいずれの時においても国内に住所がなかった人

納税義務者の区分

以下の4つの区分のいずれか

  • 居住無制限納税義務者
  • 非居住無制限納税義務者
  • 居住制限納税義務者
  • 非居住制限納税義務者

課税財産の範囲

以下の2つの区分のいずれか

  • 国内・国外の財産すべて
  • 国内財産のみ

贈与税について

贈与税についても、相続税と同様に判定が可能です。
「被相続人」を「贈与者」、「相続人」を「受贈者」と置き換えてください。

相続税・贈与税の課税範囲(国内財産・国外財産)

外国人や非居住者(海外在住)など国際相続・贈与がからむ場合、

  • 「国内財産」「国外財産」のすべての財産に相続税・贈与税が課税される場合
  • 「国内財産」のみに相続税・贈与税が課税される場合

の2種類のパターンがあります。

(1)制限納税義務者と無制限納税義務者

国内財産、国外財産すべての財産が課税対象になるのは「無制限納税義務者」です。

国内財産のみ課税対象になるのは「制限納税義務者」です。

区分 課税対象となる財産
無制限納税義務者 国内財産、国外財産すべて
制限納税義務者 国内財産のみ

(2)相続税の無制限納税義務者・制限納税義務者

無制限納税義務者・制限納税義務者の区別は、非常に複雑ですが、下記の表のようになります。
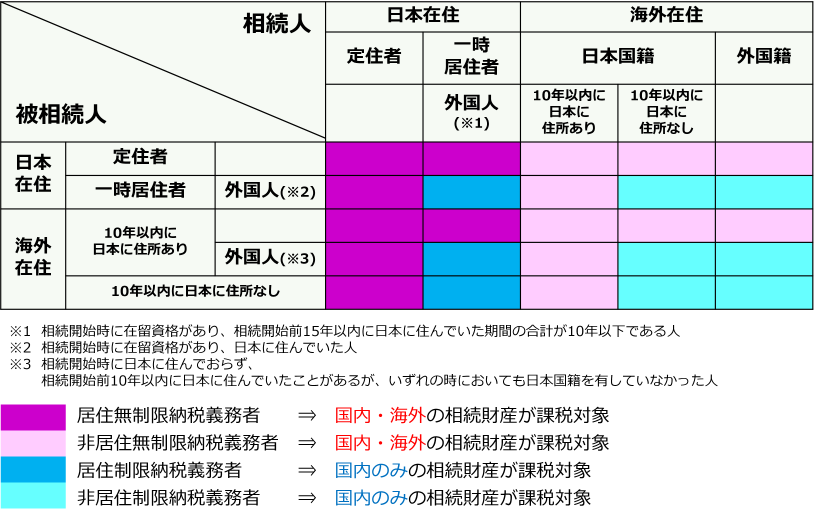
被相続人・相続人の両方が日本国籍の場合では、通常は「無制限納税義務者」です。つまり、国内財産、国外財産すべての財産が課税対象です。

被相続人・相続人の両方が10年超、海外に居住し続けて、過去10年以内に一度も日本国内に住所がないときだけ、「制限納税義務者」になります。つまり、国内財産のみ課税対象です。

関連記事
外国人や海外財産にも相続税・贈与税はかかる?
日本人が外国に移住して亡くなった場合、外国人が日本に住んで亡くなった場合など、国際相続には様々なケースがあります。国…[続きを読む]

(3)贈与税の無制限納税義務者・制限納税義務者

贈与税における、無制限納税義務者・制限納税義務者の区別は、基本的には、相続税と考え方は同じであり、下記の表のようになります。。
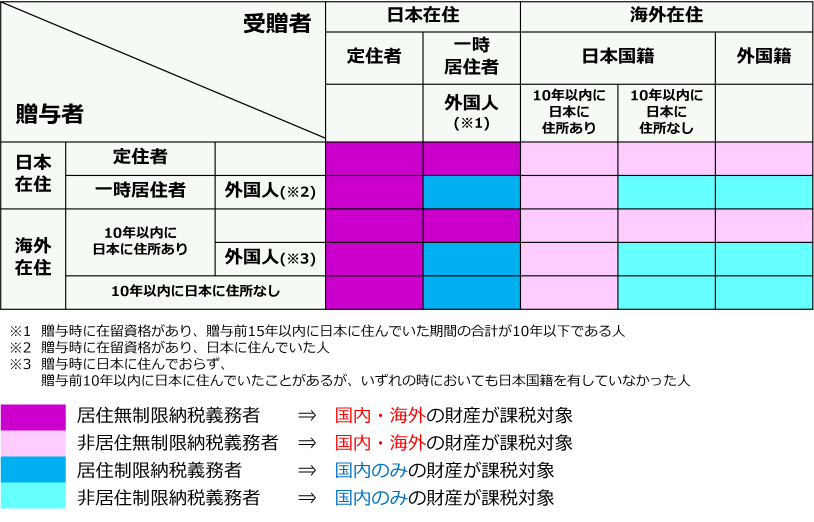
贈与税 納税義務者

利用上の注意事項

2026年8月時点の税率に基づいて計算しています。税率は変更されることがあります。
本ツールは、個人的に、相続税・贈与税の対象財産を把握する用途にご利用ください。実際のケースと異なる場合もございます。
本ツールを利用して、不利益や損害等が発生したとしても、当社は一切の責任を負いませんので、ご了承ください。
申告および相続対策の際には、必ず税理士等の専門家や税務署にご相談ください。


相続税に強い税理士が問題を解決いたします

相続税申告は税理士によって力量の差がはっきりと現れます。
相続税について、下記のような不安・課題を抱えている方は、相続税に強い税理士にご相談ください。

  1. 相続税をなるべく安くしたい
  2. 税務調査が怖い
  3. 評価が難しい土地がある
  4. 相続関連のいろいろな手続きが面倒で困っている
  5. 生前対策をしたいが、何をしたら良いかわからない

相続発生前後を問わず、相続に関連する問題に対して、税理士はあなたの味方になりますので、まずは気軽に相談されることをオススメいたします。

監修
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール この監修者の記事一覧