7000万円の遺産には相続税がいくらかかる?計算方法を解説
遺産が7,000万円あっても、相続人の人数や配偶者の有無、利用できる特例によっては、相続税がかからないことがある一方で、100万円以上の相続税が発生することもあります。
遺産のほとんどが不動産の場合には、納税資金もままならない可能性もあり、事前の準備が必要になります。
そこで、遺産7,000万円にかかる相続税の計算方法について分かりやすく解説します。
1.遺産7000万円にかかる相続税総額の早見表
最初に、遺産7,000万円にはいくらくらいの相続税がかかるのか、相続人の組み合わせ毎に、相続税の総額を確認してみましょう。
この早見表は、基礎控除以外の特例や税額控除(配偶者の税額軽減、小規模宅地等の特例など)を考慮しない場合の相続税総額の目安であり、実際の税額は、遺産の内容や適用できる特例によって異なります。
なお、表記の額は、100円未満を切り捨てています。
1-1.法定相続人が配偶者と子供の場合の相続税総額
| 基礎控除前の遺産額 | 配偶者+子供1人 | 配偶者+子供2人 | 配偶者+子供3人 |
|---|---|---|---|
| 6,500万円 | 122.5万円 | 85万円 | 55万円 |
| 7,000万円 | 160万円 | 112.5万円 | 80万円 |
| 7,500万円 | 197.5万円 | 143.75万円 | 106.25万円 |
1-2.法定相続人が子供のみの場合の相続税総額
| 基礎控除前の遺産額 | 子供1人 | 子供2人 | 子供3人 |
|---|---|---|---|
| 6,500万円 | 385万円 | 245万円 | 170万円 |
| 7,000万円 | 480万円 | 320万円 | 220万円 |
| 7,500万円 | 580万円 | 395万円 | 270万円 |
1-3.法定相続人が配偶者と直系尊属の場合の相続税総額
| 基礎控除前の遺産額 | 配偶者+父母のどちらかが健在 | 配偶者+父母どちらも健在 |
|---|---|---|
| 6,500万円 | 85.56万円 | 58.88万円 |
| 7,000万円 | 107.77万円 | 81.11万円 |
| 7,500万円 | 131.67万円 | 103.33万円 |
1-4.法定相続人が直系尊属のみの場合の相続税総額
| 基礎控除前の遺産額 | 父母のどちらかが健在 | 父母どちらも健在 |
|---|---|---|
| 6,500万円 | 385万円 | 245万円 |
| 7,000万円 | 480万円 | 320万円 |
| 7,500万円 | 580万円 | 395万円 |
1-5.法定相続人が配偶者と兄弟姉妹の場合の相続税総額
| 基礎控除前の遺産額 | 配偶者+兄弟姉妹1人 | 配偶者+兄弟姉妹2人 | 配偶者+兄弟姉妹3人 |
|---|---|---|---|
| 6,500万円 | 66.56万円 | 45.94万円 | 27.5万円 |
| 7,000万円 | 83.75万円 | 63.12万円 | 42.5万円 |
| 7,500万円 | 100.94万円 | 80.31万円 | 59.69万円 |
1-6.法定相続人が兄弟姉妹のみの場合の相続税総額
| 基礎控除前の遺産額 | 兄弟姉妹1人 | 兄弟姉妹2人 | 兄弟姉妹3人 |
|---|---|---|---|
| 6,500万円 | 385万円 | 245万円 | 170万円 |
| 7,000万円 | 480万円 | 320万円 | 220万円 |
| 7,500万円 | 580万円 | 395万円 | 270万円 |
当サイトには、法定相続人の情報と、遺産の総額を入力するだけで相続税の額が簡単にわかる「相続税計算シミュレーション」を搭載しています。ぜひ、ご活用ください。
2.遺産7000万円にかかる相続税の計算方法
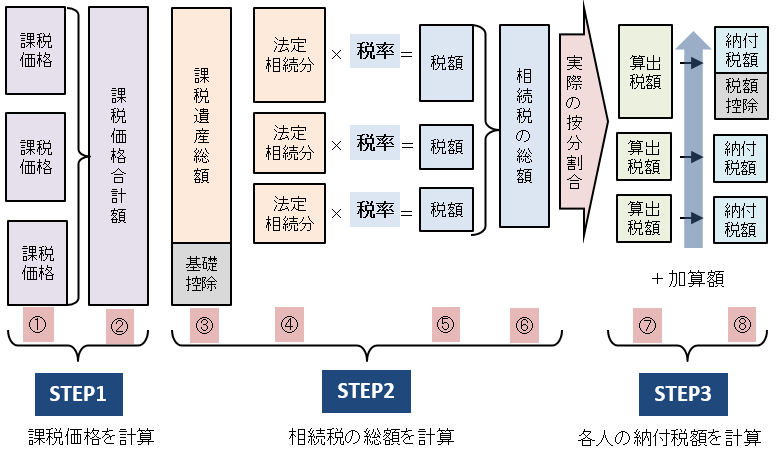
次に、相続税の計算方法を考えます。相続税は、次の4つのステップを経て算出します。
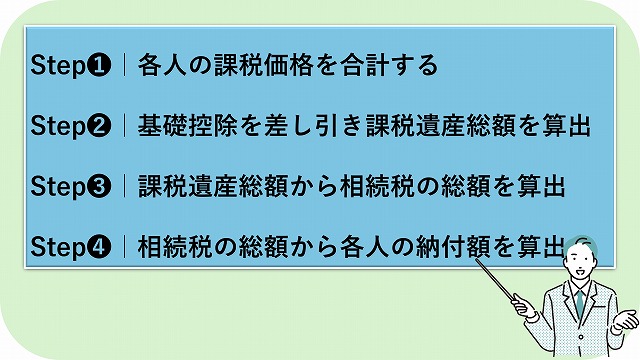
このステップに沿って、7,000万円を相続した以下事例の相続税を計算してみることにしましょう。
- 相続人:配偶者・長男の2人
- 相続財産
実家:2,000万円
株式などの有価証券:1000万円
預貯金:4,000万円 - 遺産分割協議による遺産配分
配偶者:実家2,000万円+預貯金2,000万円
長男:有価証券1,000万円+預貯金2,000万円
なお、相続税の計算方法を詳しくお知りになりたい方は、次の記事をご一読ください。
ステップ1.各人の相続税の課税価格を合計する
最初に、遺言書や遺産分割協議に基づき各相続人が取得した相続税が課税される課税価格の合計額を算出します。
相続税が課税される財産
相続税が課税される財産には、以下のものを挙げることができます。
- 相続・遺贈で取得した財産(現金や預貯金、不動産、有価証券、美術品など)
- みなし相続財産(死亡保険金や死亡退職金、個人年金の受給権など)
- 相続時精算課税制度を使い生前贈与された財産(一定のものを除き、相続税の計算に加算)
- 相続開始前一定期間内に相続人等が被相続人から受けた贈与財産(生前贈与加算)
相続税が課税されない財産
他方、以下のような遺産には、相続税が課税されないため、加算する必要はありません。
- 墓地や仏壇・仏具などの宗教的な財産
- 死亡保険金・死亡退職金の非課税枠
課税価格の合計から控除できる被相続人の債務・葬式費用
被相続人のローンや未払金などの債務や、葬式費用は、課税価格の合計から差し引くことができます。
| 被相続人の債務 | 銀行からのローンや借入などの借金 |
|---|---|
| 税金などまだ納めていない未払金 | |
| 葬式費用 | お寺などへの支払い |
| 葬儀社、タクシー会社などへの支払い | |
| 通夜にかかった費用 |
相続財産をどのように評価するか
相続税の課税価格を算出する際に、問題となるのは、遺産をどのように評価するかです。
現金や預貯金の価値は変わりませんが、不動産や有価証券、金、暗号資産(仮想通貨)など評価するタイミングによって、価値が変わる財産は多数あります。
相続税では、原則として、財産を相続開始時点で評価をします。相続税の評価について、詳しくは、次の記事をご一読ください。
実際に事例に挙げた各人の課税価格を合計してみる
配偶者(実家2,000万円+預貯金2,000万円)+長男(有価証券1,000万円+預貯金2,000万円)=7,000万円
ステップ2.課税遺産総額を算出する
相続税には、次の基礎控除があります。正味の遺産額(上記で算出した各相続人が取得した相続税が課税される遺産の総額)が、この基礎控除の額を超えなければ相続税はかかりません。
基礎控除額=3,000万円+(600万円×法定相続人の数)
計算式からわかる通り、法定相続人の数が増えるほど基礎控除額も増えることになります。
ただし、相続税法上、養子を法定相続人としてカウントできる上限が設けられており、実子がいる場合には1人まで、実子がいない場合には2人まで法定相続人としてカウントします。基礎控除の枠を、養子縁組で際限なく拡大することを回避するためです。
実際に事例の課税遺産総額を算出してみる
事例における課税遺産総額は、次の通りです。
法定相続人が7人以上であれば基礎控除の額が7,200万円以上となり、7,000万円の遺産には、相続税がかからないことになります。
事例における、課税価格の合計から基礎控除額を差し引いた、課税遺産総額は以下の通りです。
7,000万円ー基礎控除額{3,000万円+(600万円×法定相続人の数2人)}=2,800万円
ステップ3.相続税の総額を算出する
次に、各相続人が法定相続分で遺産を取得したものと仮定して、各人の仮の相続税額を算出し、合計して相続税の総額を算出します。
法定相続分は、相続人の組み合わせによって異なります。同順位の相続人が複数いる場合は、頭割りします。
| 法定相続人の組み合わせ | 法定相続分 | ||||
|---|---|---|---|---|---|
| 配偶者 | 子供 | 直系尊属 | 兄弟姉妹 | ||
| 配偶者のみの場合 | 1 | - | - | - | |
| 子供がいる場合 | 配偶者がいる | 1/2 | 1/2 | - | - |
| 配偶者はいない | 1 | - | - | ||
| 子供がいない場合 | 配偶者がいる | 2/3 | - | 1/3 | - |
| 配偶者はいない | - | 1 | - | ||
| 子供も直系尊属もいない場合 | 配偶者がいる | 3/4 | - | - | 1/4 |
| 配偶者はいない | - | - | - | 1 | |
相続税の税率は、以下の通りです。
相続税の速算表
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | - |
| 1,000万円超から3,000万円以下 | 15% | 50万円 |
| 3,000万円超から5,000万円以下 | 20% | 200万円 |
| 5,000万円超から1億円以下 | 30% | 700万円 |
| 1億円超から2億円以下 | 40% | 1,700万円 |
| 2億円超から3億円以下 | 45% | 2,700万円 |
| 3億円超から6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
【出典】「No.4155 相続税の税率」国税庁
実際に相続税の合計額を算出してみる
- 配偶者=2,800万円×法定相続分1/2×15%ー50万円=160万円
- 長男=2,800万円×法定相続分1/2×15%ー50万円=160万円
- 相続税の総額=160万円+160万円=320万円
ステップ4.各人の納付額を算出
最後にステップ3.で算出した相続税の総額を、各相続人が実際に取得した正味の遺産額の割合で案分し、各相続人が納付すべき相続税額を算出すると、次の通りです(100円未満は切り捨てています)。
- 配偶者=320万円×4,000万円/7,000万円=182.85万円
- 長男=320万円×3,000万円/7,000万円=137.14万円
ただし、配偶者には一般に「相続税の配偶者控除」として知られる配偶者の税額軽減があり、配偶者が遺産分割などで実際に取得した正味の遺産額が、1億6,000万円か、法定相続分相当額のどちらか多い金額まで、配偶者には相続税がかかりません。
したがって、7,000万円の遺産を配偶者1人が相続する場合には、配偶者には相続税がかからないことになります。
3.相続税を減額できる主な特例や控除
最後に、相続税を節税するための、主な特例・控除を3つご紹介します。
配偶者の税額軽減や、小規模宅地等の特例は、利用して相続税が0円になる場合でも、相続税の申告が必要になります。
3-1.配偶者の税額軽減
前述の通り、7,000万円の遺産を配偶者1人が相続したとしても、相続税はかかりません。それは、相続税の配偶者控除として知られる「配偶者の税額軽減」があるからです。
配偶者の税額軽減は、相続により取得する遺産が、法定相続分か1億6000万円いずれか大きい方を超えない限り、配偶者に相続税が課税されない特例で、遺された配偶者の生活を守るために制度化されました。
ただし、二次相続で被相続人の配偶者が亡くなると、「配偶者の税額軽減」は使えなくなり、法定相続人が1人減るため基礎控除は大きく減額されるため、二次相続での相続税額が却って増えてしまうことがあります。
相続税の節税は、二次相続まで考慮することが基本です。
3-2.小規模宅地等の特例
遺産に宅地が含まれており、一定の適用要件を満たせば、330㎡まで宅地の相続税評価額を80%も抑えることができる小規模宅地等の特例を適用できます。
適用できれば評価額を80%も抑えることができる特例ですが、適用要件が複雑なのが難点です。
遺産に不動産があり、小規模宅地等の特例を適用したい方は、相続税に強い税理士に依頼することをお勧めします。
3-3.生命保険金や死亡退職金の非課税枠
生命保険に加入する際に、保険契約者と被保険者が被相続人で、生命保険金の受取人が相続人であれば、相続税が課税されます。
例えば、保険契約者と被保険者が夫で、生命保険金の受取人を妻や子供にする場合です。
相続税が課税されるこのパターンの場合には、生命保険金を受け取ったご遺族の生活を守るために、以下の非課税枠が設定されています。
生命保険の非課税枠=500万円×法定相続人の数
この非課税枠を使った相続税対策も、一般的に行われています。
まとめ
相続人の組み合わせによっては、7,000万円の遺産に、100万円を超える相続税が発生します。
相続税は、被相続人がお亡くなりになる前から、計画的に準備することで節税対策が可能になります。
ただし、配偶者にできるだけ遺産を多く取得させ、配偶者控除の恩恵を最大限受けようとすると、配偶者がお亡くなりになった二次相続では、配偶者控除を利用することができず、法定相続人も減るため、一次相続と二次相続との相続税の合計額が却って増えてしまうこともあります。
節税には、一次相続と二次相続とのシミュレーションが必要になるのです。相続税の節税をお考えの方は、是非相続に強い税理士にご相談ください。

監修
税理士相談Cafe編集部
税理士相談Cafe編集部
税理士ライター、起業経験のあるFP(ファイナンシャル・プランナー)、行政書士資格者を中心メンバーとして、今までに、相続税や相続周りに関する記事を1000近く作成。
プロフィール
この監修者の記事一覧