BAY ONE税理士法人について
対応分野 |
|---|
|
費用 |
|
初回相談無料 詳しくは本文をご覧ください。 |
私たちに依頼するメリット |
|
BAY ONE税理士法人の特徴
BAY ONE税理士法人は、東京メトロ東西線「南行徳駅」から徒歩6分という好立地にオフィスを構える地域に根差した税理士事務所です。
代表税理士は、OA機器販売会社に勤めた後に税理士資格を取得した変わり種です。しかし、一般企業を経験しているからこそ、ご依頼者様の悩みや苦しみも人一倍理解できると自負しております。
ここでは、BAY ONE税理士法人の特徴や、相続税についての取り組みについてご紹介します。
ご相談には柔軟・迅速に対応
BAY ONE税理士法人には、事前にご予約をいただければ土日・祝日や営業時間外でもご相談いただけます。
電話やメールでもご相談を承っていますし、ご病気などのご事情があれば出張相談にも対応します。
ご相談に対しこうして柔軟に対応するのは、平日の日中にご相談のためにまとまったお時間を取れる方はあまりいらっしゃらないと理解しているからです。
しかし、それ以上に、「ご相談者様との対話を何より重視していること」が主たる理由です。
BAY ONE税理士法人は、ご相談者様と丁寧に対話し、資産状況や家族構成を把握します。その上で、最適な相続税対策や申告のためのご提案に繋げます。
ご依頼をいただいた後は、ヒアリングに基づき迅速に対応いたします。
なお、初回のご相談は無料で承っています。相続税についてお悩みの方はどうぞお気軽にご相談ください。
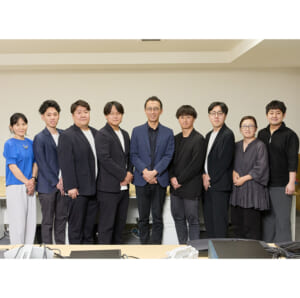
若手スタッフや女性スタッフとともに、アットホームな雰囲気の中でお待ちしています。
相続のあらゆるお悩みをワンストップで解決
相続では、相続税の申告だけでなく、不動産の名義変更(登記)や預貯金の解約、遺産分割協議書の作成など、様々な手続きが必要になります。
BAY ONE税理士法人は、弁護士、司法書士、行政書士、不動産鑑定士といった相続に精通した各分野の専門家と緊密に連携しています。当事務所にご依頼をいただければ、お客様が直接他の専門家を探して依頼する手間はかかりません。
当事務所への一度のご連絡のみで、相続に関するあらゆる問題をスムーズに解決へと導きます。
BAY ONE税理士法人の相続税に対する取り組み
相続税申告
BAY ONE税理士法人では、適切に節税しながら相続税を申告します。
相続税には各種の控除・特例があり、利用すると相続税の額を抑えることができます。
例えば、小規模宅地等の特例を使用すれば、被相続人の宅地の相続税評価額を最大で8割も抑えることができます。しかし、この特例は適用要件が複雑で、一筋縄ではいきません。
また、遺産分割によっても相続税額は変わります。
例えば、配偶者控除として知られる「配偶者の税額軽減」を使えば、配偶者が少なくとも1億6,000万円まで遺産を取得したとしても、配偶者に相続税はかかりません。
被相続人が亡くなった一次相続で遺産を配偶者に集中させれば、相続税額を抑えることができるはずです。しかし、配偶者がお亡くなりになる二次相続を考えると、配偶者控除が使えないうえに、法定相続人の数も減り基礎控除額が減少してしまうため、却って一次相続と二次の相続税の合計額が増えてしまうこともあります。
BAY ONE税理士法人では、こうした事態を回避するために、二次相続まで考えた遺産分割についてのご提案をいたします。
さらに、申告後の税務調査を回避したいご依頼様のために、書面添付制度を利用した申告も可能です(別途費用が発生します)。
このような取り組みを続けた結果、次のようなご意見をいただけるようになりました。
【千葉県市川市在住・50代・女性】
父が亡くなり、何から手をつけて良いか全く分からない状態でした。インターネットで相続に強い税理士さんを探し、先生のホームページの穏やかなお人柄が伝わる雰囲気に惹かれて相談を申し込みました。
専門用語を一つひとつ丁寧に解説してくださり、私たちの質問にも嫌な顔一つせず、納得できるまで付き合ってくださったのが印象的です。おかげさまで、不安でいっぱいだった相続手続きを、安心して終えることができました。先生にお願いして本当に良かったです。
相続税対策
相続税の事前対策は、以下の3つを柱に行います。
- 節税対策
- 納税資金対策
- 円満相続対策
相続税の節税対策で最も一般的なものは、生前に資産を推定相続人へと移転し、相続税が課税される資産をできるだけ減らす「生前贈与」でしょう。
しかし、年間110万円を超える贈与をすると、贈与を受ける側に贈与税が課税されます。贈与税と相続税の合計をできるだけ減らすように試算するのは税理士の腕の見せ所です。
また、税金は原則として現金一括納付であり、不動産など現金以外の資産が多い方には納税資金対策も欠かせません。
円満相続への準備も、相続税対策には必須です。
遺産分割協議が申告期限までに終わらなければ、各相続人が法定相続分で遺産を取得したものと仮定して、一旦相続税を納めます。しかし、相続税の配偶者控除や小規模宅地等の特例を適用することはできません。
申告の際に「申告期限後3年以内の分割見込書」を添付すれば、後から更正の請求や修正申告することもできますが、いったん多額の税金を納めなければならないことに変わりありません。
一方、遺言書があれば、相続人は原則として遺言書に沿って遺産を分割しなければならず、遺産分割協議の必要がありません。
有効な遺言書の作成については、弁護士などの隣接士業もアドバイスしてくれるため、当事務所にご依頼いただければ心配には及びません。
家族構成、相続人の関係、資産(相続財産)などを考えても、一つとして同じ相続はありません。
BAY ONE税理士法人は、ご家庭ごとの状況に合わせたオーダーメイドの解決策をご提案します。
BAY ONE税理士法人の料金体系
以下は、BAY ONE税理士法人の相続税申告の料金体系です。
当事務所では、明朗で透明な料金体系を目指しています。料金についてご不明点があれば、どんな些細なことでも構いませんのでご相談の際にお聞きください。
なお、表示されている料金はすべて税込表示です。
初回のご相談:無料
基本料金
| 遺産総額 | 申告料金(税込) |
|---|---|
| ~4,000万円 | 14.3万円 |
| ~5,000万円 | 25.3万円 |
| ~6,000万円 | 30.8万円 |
| ~7,000万円 | 36.3万円 |
| ~8,000万円 | 41.8万円 |
| ~9,000万円 | 47.3万円 |
| ~1.0億円 | 52.8万円 |
| ~1.5億円 | 69.3万円 |
| ~2.0億円 | 85.8万円 |
| ~3.0億円 | 121万円 |
| 3.0億円以上 | 別途お見積り |
追加料金
| 税務調査事前対策(書面添付) | 一律5.5万円 |
|---|---|
| 土地の評価* | 1利用区分ごとに5.5万円を加算 |
| 共同相続人2人目以降** | 2人目以降、1人あたり申告料金の10%を加算 |
| 非上場株式*** | 1社につき16.5万円~を加算 |
*倍率方式で評価額を算出する地域の土地は、1筆あたり5,500円加算させていただきます。
**ただし加算は4人目までとします。
***非上場株式とは未公開株式のことで、一般的には被相続人が会社の創業者だった場合に保有していることが多いです。
BAY ONE税理士法人からのメッセージ
BAY ONE税理士法人では、これまでに数々の相続税を申告してきました。
しかし、改めて感じることは、「ご依頼者様ごとに重視する内容は異なる」ことと「一つとして同じ相続はない」ということです。
BAY ONE税理士法人は、お一人お一人の話を丁寧にお聞きし、ご希望に沿った申告・相続税対策をご提案させていただきます。
相続税についてお悩みの方は、ぜひ一度BAY ONE税理士法人へご相談ください。
| 税理士 | 服部 大樹 千葉県税理士会 市川支部 No.152668 |
|---|---|
| 住所 | 〒272-0138 千葉県市川市南行徳3-13-6 グランディ南行徳102号 |
| 対応エリア | 千葉県 |
| アクセス | 東京メトロ東西線 南行徳駅 徒歩6分 |
| 受付時間 | 平日 9:00~18:00 |
|---|---|
| 定休日 | 土日祝 |
| 対応エリア | 千葉県 |
事前にご予約いただければ、営業時間外・定休日でも対応可能な事務所があります。詳しくはお問い合わせの際にご確認ください。
よくある質問
相続税に強い税理士に依頼するメリットは?
相続税は、所得税や法人税と比較すると年間の申告件数が少ないため、すべての税理士が相続税に詳しいわけではありません。また、相続税では土地や非上場株式などの財産評価の方法次第で相続税額が大きく変動します。そのため、相続税の経験が豊富な税理士に依頼したほうが、依頼者により有利となる相続税申告をできる可能性が高いです。
相続税申告が必要なのはどんな場合ですか?
相続財産が基礎控除額を上回る場合には相続税申告が必要です。配偶者の税額軽減(配偶者控除)や小規模宅地等の特例を利用して相続税額がゼロになる場合でも相続税申告は必要です。
市川市の税理士事務所
-
 〒272-0034 千葉県市川市市川1-22-6 市川GRビル6階相続税申告はもちろん、お手続きから不動産税務まで、税理士有資格者が対応します。お気軽にご相談ください!
-