遺産分割が未了(未分割)の時の相続税の申告方法、デメリット
遺産が未分割であると特例を利用できないデメリットがありますが、後でから適用できる特例もあります。遺産分割未了の時の相…[続きを読む]
相続税の納税後に、相続税の計算が間違っていたなど、相続税を払いすぎていたことに気付くことがあります。
そんなときは、相続税の「更正の請求」することで、払いすぎた相続税の還付を受けることができます。
更正の請求について詳しく解説していきます。
目次
相続税を払いすぎていた場合に、還付を受けるための手続きが「更正の請求」です。
相続税を払いすぎた場合には、自分で更正の請求をしない限り、払いすぎた相続税は戻ってきません。
| 修正申告 | 納付した相続税が不足していた場合(追加で納税する場合) |
|---|---|
| 更正の請求 | 納付した相続税が払いすぎていた場合(還付してもらう場合) |
更正の請求が可能な期限は、相続税の法定申告期限から5年以内です。相続開始から、5年10ヶ月以内ともいえます。
この期間を過ぎてしまうと、更正の請求をすることができなくなってしまいます。
ただし、特別の事情が生じた場合には、法定申告期限から5年を経過した後でも、更正の請求を行うことができます。 次の章で詳しく解説します。
相続税を払いすぎていたら更正の請求をしますが、大きく分けて、更正の請求には次の2種類があります。
国税に関する一般的な更正の請求は、国税通則法第23条1項に規定されています。
申告時点で計算ミスや所得の計算間違いなど、単純な過誤がある場合に、税額を減らすことを目的とします。
この場合、更正の請求期間は、相続税の法定申告期限から、5年以内です。
相続税の更正の請求で特に多いのが、土地評価の見直しです。
当初の申告では通常の宅地として評価していたものの、以下の見落としていた場合には、土地評価額が下がり、更正の請求によって相続税の還付を受けられる可能性があります。
遺産分割協議の成立や、遺言書の発見、特例の適用要件を申告後に達成したなど、申告時の税額の基礎となっていた事実が申告後に変更された場合、変更された事実を「後発的事由」と言います。
後発的な事由が生じた場合も更正の請求の対象です。
後発的事由による更正の請求には、法律の違いによって2つの期限があります。
相続税は、死亡から長期間経ってから相続人が確定したり、財産が確定したりすることがあり、5年という一律の期間では対応できないため、事情が生じた時点から4ヶ月以内といった柔軟な期限が設けられています。
後発的事由には次のようなケースがあります。
後発的事由による更正の請求は、どのような事情変更でも認められるわけではありません。相続税法32条や国税通則法23条2項に定められた一定の場合に限られます。
そこで、相続税特有の事由について、具体的なケースを次にご紹介します。
相続税の申告期限までに遺産分割協議が完了しないときは、いったん法定相続人が法定相続分で分割したものとして、「申告期限後3年以内の分割見込書」を提出して相続税申告をすれば、原則3年以内に遺産分割を反映した申告が可能になります。
そのうえ、申告期限までに遺産分割協議が完了していないと、配偶者の税額軽減や、小規模宅地等の特例などの軽減措置や特例を利用できません。
3年以内に遺産分割を行った結果支払うべき相続税額が、申告した相続税額より少なくなれば、更正の請求を行って支払い過ぎた相続税の還付を請求します。
納税後に遺言書が発見され、相続人以外の個人や法人への遺贈が書かれている場合には、受け取る相続財産が少なくなり、相続税を払いすぎた状態になります。
この場合も、更正の請求の対象です。
遺言書で他の相続人の遺留分を侵害する内容が書かれていると、多くの財産を受け取った相続人は、遺留分を侵害された相続人から、遺留分侵害額請求をされる可能性があります。
遺留分侵害額請求をされたら現金で支払うため、その分、受け取る相続財産が少なくなり、相続税の過払い状態になります。
ただし、税務署に支払う相続税の総額が変わらない場合には、請求を受けた側と、遺留分侵害額請求をした側で相殺することが一般的です。
相続税の納税後に、子を認知したり、特定の相続人の廃除に関する裁判所の決定がなされたりした場合には、相続人に変更が生じます。
もし、相続人が増えると、受け取る相続財産が減り、相続税の過払いが発生します。
この場合も、更正の請求の対象です。
相続税の更正の請求の方法について簡単に説明します。
相続税の更正の請求をするには、次の申告書類を入手し、税務署へ提出します。
更正の請求書は、税務署で入手するか、国税庁の以下のサイトからダウンロードすることもできます。
【参考外部サイト】「B1-27 相続税及び贈与税の更正の請求手続」|国税庁
更正の請求の理由の基礎となる「事実を証明する書類」が必要になります(遺産分割協議書の写しなど)。
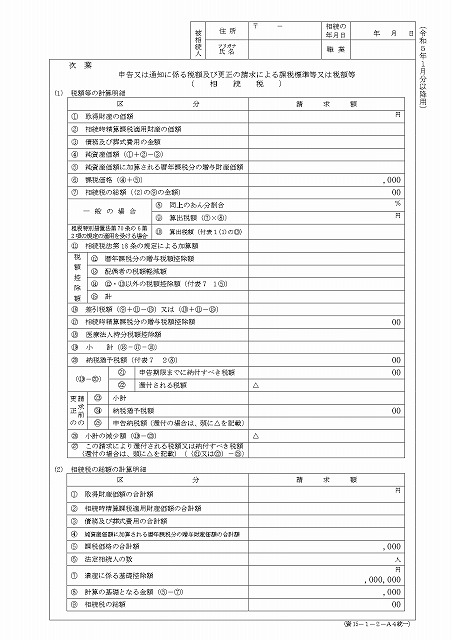
「更正の請求書」と、「次葉」と呼ばれる「申告に係る課税価格、税額等及び更正の請求による課税価格、税額等(相続税)」の2枚で1セットになります。
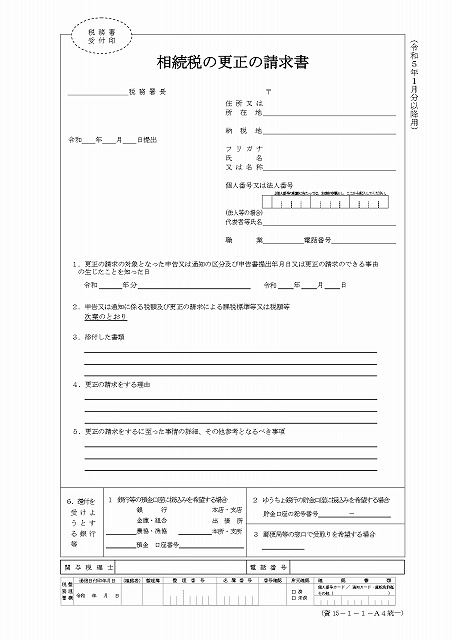
提出者が個人の場合は、住所を記入します。納税地と住所が異なる場合は、下の「納税地」にも記入します。
提出者が個人の場合は氏名を記入します。
提出者が個人の場合はマイナンバー(個人番号)を記入します。
納税済みの相続税について更正の請求をする場合は、「令和○年分相続税申告書 令和○年○月○日提出」のように記入します。
あらかじめ「次葉のとおり」と印刷されているので、次葉に記入します。
添付する書類名を記入します。
もし遺産分割協議が完了して更正の請求をする場合には、遺産分割協議書の写しなど、更正の請求の根拠資料を添付します。
更正の請求をすることになって理由を記入します。
例えば、遺産分割協議成立が更正の請求の理由であれば、「遺産分割協議が成立したため」と記入します。
その請求をするに至った事情や、その他参考となるべき事項などあれば記入します。
還付を受けたい金融機関の口座を記入します。
提出期間を過ぎてしまうと更正の請求はできません。
相続税の過払いに気づいたら、期限に間に合うように早急に手続きを行いましょう。
| 更正の請求の種類 | 期間 |
|---|---|
| 通常の場合 | 法定申告期限から5年以内 |
| 後発的事由の場合(国税通則法) | 後発的事由が生じた日の翌日から2ヶ月以内 |
| 後発的事由の場合(相続税法) | 後発的事由が生じた日の翌日から4ヶ月以内 |
納税地を所轄する税務署に提出します。
税務署の窓口で提出する場合には、本人確認書類やマイナンバー確認書類が必要になります。
e-Taxで提出する場合には、本人確認書類は不要です。
手数料は無料です。
更正の請求を行うと、税務署で一般に数カ月程度の審査が行われます。
税務署から更正の請求者宛てに「相続税の更正通知書」が届きます。 その後、還付金が指定金融機関に振り込まれます。
更正の請求却下について不服があるときは、再審査を請求することができます。
その場合は、その処分の通知を受けた日の翌日から起算して3ヶ月以内に、不服がある場合は、再調査の請求、または審査請求を行うことができます。
相続税の更正の請求は、国税通則法や相続税法の理解はもとより、場合によっては、裁判例も判断基準になるため、まずは相続税の経験豊富な税理士に相談することです。
最初の申告時とは異なる税理士に依頼することもできますが、ゼロから理解してもらう必要があり、手間がかかります。
一方で、当初申告を依頼した税理士とは別の税理士へ相談することも可能です。いずれにせよ、早めの対応をお勧めします。