期限後に相続税申告をやり直す場合、税額が不足していたときは「修正申告」を行います。修正申告には期限があり、ペナルティ…[続きを読む]
遺産分割が未了(未分割)の時の相続税の申告方法、デメリット
遺産分割協議が終わっておらず遺産が未分割(遺産分割未了)のままでも、相続財産が基礎控除額を上回っていたら、相続税申告が必要です。
遺産が未分割のまま相続税を申告をすると、特例を利用できないなどのデメリットがあります。ただし、遺産分割が完了した後に申告をし直せば、利用できる特例もあります。
遺産分割未了のときの、相続税の申告方法、「分割見込書」の書き方と、そして、遺産分割後の対処法を解説します。
目次
1.遺産未分割での相続税申告の方法
相続税申告の申告期限までに、遺産分割ができそうにない時には、次の流れで対処します。
こうすることで、相続税申告が遅れたことによるペナルティの税金は発生せず、遺産分割完了後には、特例の適用を受けることができます。
- 遺産を法定相続分で分割したと仮定して、期限までに申告納税する
- 1.と同時に分割見込書を提出する
- 3年以内に遺産分割を完了する
- 更正の請求または修正申告を行い、特例の適用を受ける
1-1.法定相続分での仮申告と納税
遺産分割が未了であり、実際の相続分が決まっていないため、各相続人が法定相続分で遺産分割したと仮定して相続税申告書を提出し、相続税を納めます。
申告書を提出する際には、「申告期限後3年以内の分割見込書」を一緒に提出します。
1-2.仮申告時に提出する「分割見込書」とは
「申告期限後3年以内の分割見込書」を申告時に提出すれば、遺産分割が申告期限に間に合わなくても、申告期限後3年以内に分割することができれば、特例の適用を認めてもらえます。
ただし、すべての特例が対象となっているわけではなく、次の4つに限定されます。
- 配偶者の税額軽減(配偶者控除)
- 小規模宅地等の特例
- 特定計画山林についての相続税の課税価格の計算の特例
- 特定事業用資産についての相続税の課税価格の計算の特例
1-3.分割完了後に更正の請求または修正申告
3年以内に遺産分割が完了したら、修正申告や更正の請求を行うと、特例の適用を受けることができます。
- 修正申告 :相続税が足りなかった場合の手続き
- 更正の請求:相続税を払いすぎていた場合の手続き
仮申告の時点では特例の適用を受けられず多くの場合、払い過ぎた相続税を取り戻す更正の請求になります。
更正の請求は、原則として申告期限から5年以内に行わなければなりません。しかし、未分割申告で「申告期限後3年以内の分割見込書」を提出している場合には、遺産分割が完了した日の翌日から4ヶ月以内に行う必要があります。
一方、仮申告で相続税が足りなかった場合に行う修正申告には期限はありません。ただし、足りなかった相続税に対して延滞税や過少申告加算税がかかる可能性があり、迅速に申告した方が賢明です。
遺産未分割で相続税を申告する際のポイントは、可能な限り更正の請求で特例の適用を受けられるように、仮申告の相続税額を調整しておくことです。
仮申告の時点では、過少申告による加算税や延滞税のリスクを避けるため、一定の余裕をもって申告・納税を行うことが実務上多く見られます。
2.遺産分割後に適用を受けられる特例・受けられない特例
2-1.遺産分割後に受けられる特例
以下は、「申告期限後3年以内の分割見込書」を提出することで、遺産分割後に適用を受けられる特例です。
- 配偶者の税額軽減(配偶者控除)
- 小規模宅地等の特例
- 特定計画山林の特例
- 非上場株式等に係る納税猶予制度(一定の場合)
2-2.遺産分割後に受けられない特例
ただし、以下のように「申告期限後3年以内の分割見込書」を提出しても適用を受けられない特例もあります。
適用を受けたければ、通常通り、申告期限までに遺産分割を完了しないといけません。
- 物納
- 農業相続人が農地等を相続した場合の納税猶予の特例
- 事業承継税制
未分割の状態では物納の適用も制限されるため、資金繰りにも注意が必要です。
3.「申告期限後3年以内の分割見込書」の書き方
「申告期限後3年以内の分割見込書」は特例を遡って適用するために、相続税の仮申告時に一緒に提出する書類です。
相続人が記入すべき欄には、「分割されていない理由」、「分割の見込みの詳細」、「適用を受けようとする特例等」の3つがあります。
ここでは簡単に、「申告期限後3年以内の分割見込書」の書き方をご紹介します。
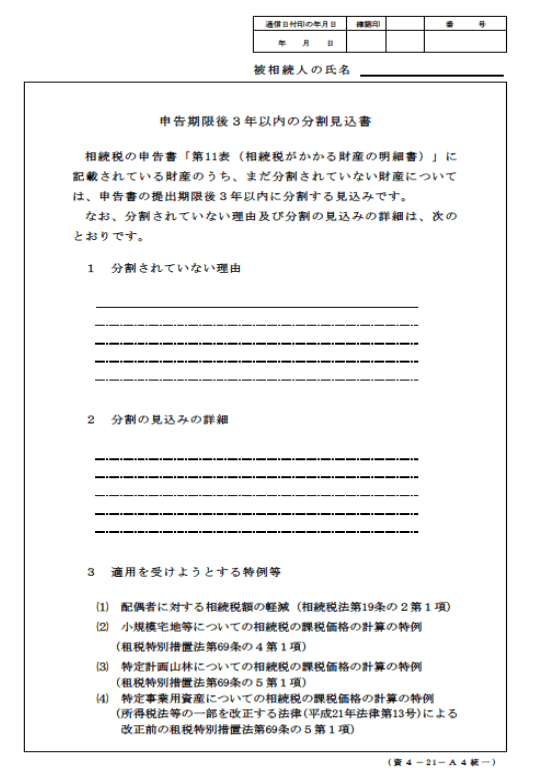
なお、書式は、以下の国税庁のサイトからダウンロードすることができます。
【出典サイト】[手続名]相続税の申告書の提出期限から3年以内に分割する旨の届出手続|国税庁
3-1.「分割されていない理由」欄について
「分割されていない理由」欄には、遺産が分割されていない理由を以下のように具体的に記載します。
- 「相続人間の分割協議が不調に終わった」
- 「一部連絡が付かない相続人がいる」
- 「一部相続人が海外居住者であり遺産分割協議ができない」
- 「遺産の把握が未了」
など
3-2.「分割の見込みの詳細」欄について
「分割の見込みの詳細」欄には、分割ができる見込みについて、以下のように具体的に記載します。
- 「3年以内に遺産の分割が確定する見込み」
- 「3年以内に相続人を探し、遺産の分割が確定する見込み」
- 「海外居住の相続人が帰国出来次第、遺産の分割を確定する見込み」
- 「遺産の把握が終了し、3年以内に遺産の分割が確定する見込み」
など
3-3.「適用を受けようとする特例等」欄について
「適用を受けようとする特例等」の欄には、分割後、適用を受けたい特例すべてについて、〇をします。
4.申告期限後3年以内に分割できそうにない場合
「申告期限後3年以内の分割見込書」を提出したにもかかわらず、3年以内に分割できない場合でも、特例の適用を受けられる可能性は残っています。
ただし、「やむを得ない事由」がある場合に限られます。
4-1.「やむを得ない事由」があれば承認申請書を提出
3年以内に分割が終わらない場合には、申告期限から3年を経過した日の翌日から2ヶ月以内に「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書」を税務署長に提出し、承認を得ることができれば期限を延長することができます。
そのやむを得ない事由が解消した日から4ヶ月以内に遺産分割を完了することができれば、申告期限から3年を超えても特例を適用することができます。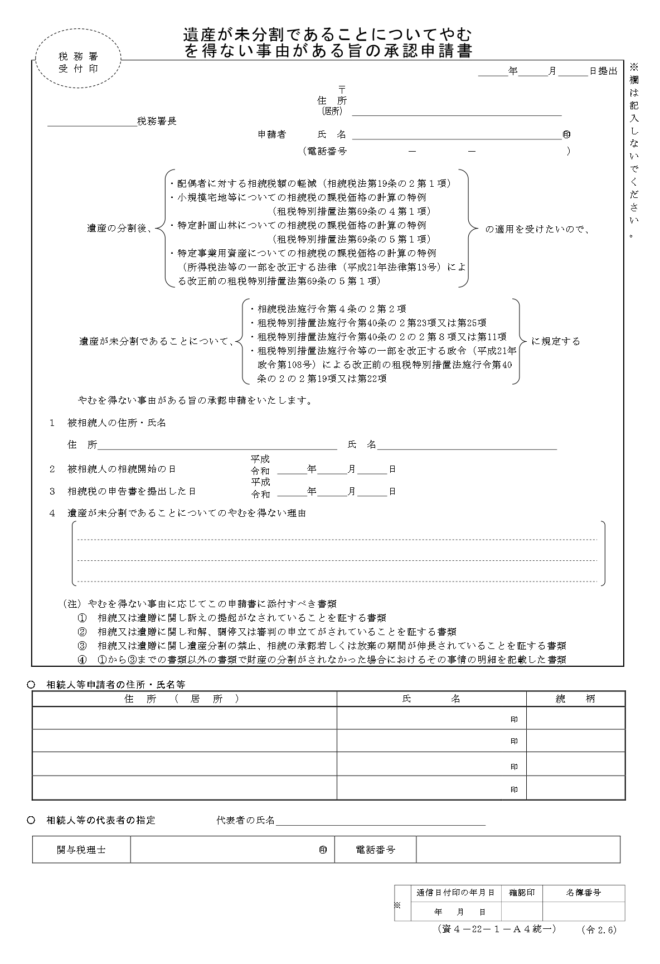
【出典サイト】[手続名]遺産が未分割であることについてやむを得ない事由がある旨の承認申請手続|国税庁
4-2.「やむを得ない事由」とは
この承認申請が認められるような「やむを得ない事由」とは、具体的には次のようなものをいいます。
- 訴訟中である
- 調停や審判中である
- 遺言書に遺産分割を禁止する旨が記載されている
申請書には、これらのやむを得ない事由があることを証明する書類を添付しなければなりません。
例えば、訴状や調停の申立書、遺産分割の禁止が書かれている遺言書などです。
「やむを得ない事由」を見ると分かるように、単に遺産分割協議が進んでいないという状態で承認を申請しても、まず認められることはないでしょう。
5.未分割の相続税申告スケジュールまとめ
ここまでの流れをまとめると、以下の図の通りです。
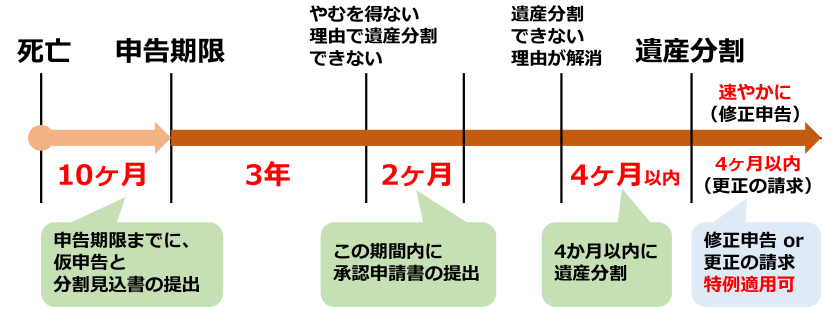
- 相続開始後10カ月以内の申告期限内に分割見込書を提出し、仮申告
- 3年以内に遺産分割が完了すれば、修正申告・更正の請求
- 3年以内に遺産分割が完了せず、やむを得ない理由があれば、2ヶ月以内に承認申請書を提出
- やむを得ない理由解消後、4カ月以内に遺産分割を完了
- 速やかに修正申告・4カ月以内に更正の請求
6.未分割の遺産から得られる収益はどうする?
相続財産に含まれる賃貸不動産が未分割の場合には、そこから得られる家賃などの収益をどうするかという問題が発生します。
遺産分割が完了するまでは、相続財産は相続人全員の共有状態となり、その財産から得られる収益は法定相続分で分け合います。そのため、それぞれの相続人が各自で不動産所得の確定申告を行う必要があります。
遺産分割が完了した後でも、遺産分割を完了する前に得られた収益は、それぞれの相続人が法定相続分で取得したことになります。
未分割の状態では、各相続人がそれぞれ申告・納税義務を負うため、納税資金の負担を巡ってトラブルになるケースもあります。
遺産未分割での相続税申告は税理士に
申告期限までに遺産分割協議が終わっていないと、多くの場合、仮申告と分割後の申告(修正申告または更正の請求)の2段階の対応が必要になります。
どちらも、通常の申告方法とはやや異なります。また、遺産分割で揉めていると、相続税の申告期限に間に合わなくなる可能性もあります。
そんなときは、税理士に相談することをお勧めします。
確かに、2回の申告を依頼すると、税理士報酬も通常より高額になるでしょう。
しかし、相続税に強い税理士なら、「分割見込書」の提出もしたうえで、配偶者の税額軽減(配偶者控除)や小規模宅地等の特例等をもれなく適用して、相続税を適切に減額してくれます。
当サイトでは、相続税に強い税理士を紹介しています。ぜひご活用ください。
相続税申告に強い税理士を探す

執筆・監修
服部 貞昭(はっとり さだあき)
服部 貞昭(はっとり さだあき)
東京大学大学院電子工学専攻(修士課程)修了。
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」
新宿・はっとりFP事務所
この執筆・監修者の記事一覧
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」