外国人や海外財産にも相続税・贈与税はかかる?
日本人が外国に移住して亡くなった場合、外国人が日本に住んで亡くなった場合など、国際相続には様々なケースがあります。国…[続きを読む]
相続人が未成年者(18歳未満)である場合、「未成年者控除」を適用し、相続税を減額することができます。
未成年者控除の対象者・要件、控除額、計算方法、手続き方法について詳しく解説します。
目次
未成年者控除とは、相続人・受遺者が未成年者(18歳未満)の場合に、相続税の一部が控除される制度です。未成年者本人の相続税額から直接控除されます。
未成年者は働いてお金を稼ぐことが難しいため、相続財産を生活費や教育費などに充てることになります。相続税の負担が大きくならないように、未成年者控除が設けられています。
未成年者控除の対象者・適用条件は、次の4つのすべての要件を満たすことです。
「無制限納税義務者」とは、難しい用語ですが、簡単にいうと、国内・海外すべての財産に対して相続税が課せられる人です。
被相続人が、日本国籍で国内に住んでいた場合は、相続人は「無制限納税義務者」に該当します。
そのうえで、「居住無制限納税義務者」とは、相続開始時に日本に居住していた人です。
「非居住無制限納税義務者」とは、日本国籍で、かつ、海外に在住していた人、または、外国籍の人です。
被相続人と相続人の両方が海外に住んでいたとしても、どちらかが、過去10年以内に一度でも日本に住んだことがあれば、「無制限納税義務者」に該当します。
細かい内容については、下記をご覧ください。
相続放棄をして、相続人に該当しなくなった場合でも、法定相続人であれば、未成年者控除の適用を受けることができます。
たとえば、遺言により特定の財産を取得した場合、または、生命保険金等を取得した場合は、相続放棄をしても、その人はその財産を受け取ります。相続税が発生する場合は、相続税の納税義務がありますが、この際に、未成年者控除を適用できます。
未成年者控除の控除額は、次の計算式によって決まります。
未成年者の年齢は満年齢で計算され、1年未満の期間は切り捨てます。
例えば、15歳5ヶ月の場合は15歳となり、未成年者控除額は次の計算となります。
未成年者が0歳のときは、最大の金額となり、180万円になります。
未成年者控除を適用すると、相続税がどれくらい節税できるのか計算してみましょう。
| 課税遺産総額 | 5,000万円 -(3,000万円 + 600万円) = 1,400万円 |
|---|
| 相続税額 | |
|---|---|
| 未成年者控除なし | 1,400万円 × 15% - 50万円 = 160万円 |
| 未成年者控除を適用 | 160万円 -{10万円 ×(18歳 - 5歳)}= 30万円 |
上記の例では未成年者控除を適用した場合としない場合でその差額は、130万円にもなります。
| 課税遺産総額 | 4,000万円 -(3,000万円 + 600万円) = 400万円 |
|---|
| 相続税額 | |
|---|---|
| 未成年者控除なし | 400万円 × 10% = 40万円 |
| 未成年者控除を適用 | 40万円 <{10万円 ×(18歳 - 5歳)}→ 0円 |
未成年者控除額は130万円ですが、相続税額は40万円ですので、相続税額は0円となります。
なお、控除しきれない分について、その未成年者の扶養義務者である相続人がいる場合は、その扶養義務者の相続税から控除できます。
相続税申告で未成年者控除を適用するための手続方法を記載します。
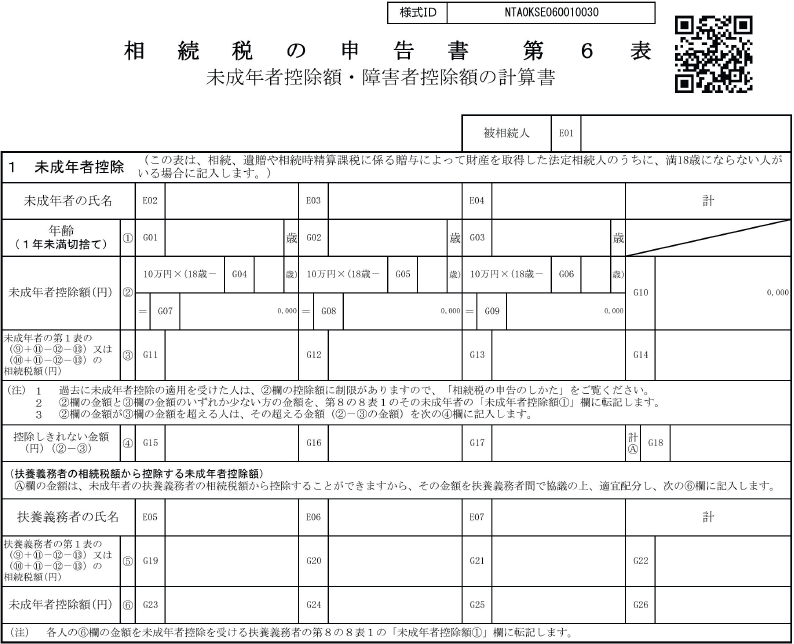
相続税申告において、未成年者控除を適用するためには、相続税申告書の第6表「未成年者控除額・障害者控除額の計算書」に必要事項を記載して税務署へ提出します。
未成年者控除を適用した結果、相続税が0円になるときは、申告する必要はありません。
ただし、配偶者控除(配偶者の税額軽減)や、小規模宅地等の特例を適用する場合には、相続税申告が必要です。
相続税申告とは関係ありませんが、遺産分割協議において、未成年者がいる場合で、その親権者も相続人であるときは、利益が相反するため、特別代理人の選任が必要になります。
今回の相続とは別に、以前の相続でも未成年者控除を受けている場合には、その以前に受けた控除額も考慮する必要があります。
具体的には、次のうちどちらか低い金額が控除額となります。
例えば、X2年に、ある未成年者(4歳)の父親が死亡し、そのとき、未成年者控除(90万円)を受けたとします。
その6年後の、X8年に、その未成年者(10歳)の父方の祖父が死亡し、代襲相続により相続人となり、未成年者控除を受ける場合、次のような計算となります。
遺産総額が少ない場合や相続人が多い場合など、未成年者控除額が、未成年者の相続税額を上回り、控除不足額が生じる場合があります。
この場合、その未成年者に扶養義務者がいて、かつ、その扶養義務者も被相続人から財産を取得している場合には、控除しきれない未成年者控除額を扶養義務者の相続税額から控除することができます。
未成年者の養育費の負担を考慮して、未成年者本人から控除できない分は、扶養義務者からも控除できることとなっています。
「扶養義務者」とは、次の者をいいます。
扶養義務者については、同居していることや生計が同じであることは要件に含まれませんので、別居している場合でも控除額を分け合えます。
実際に扶養しているかどうかは関係なく、上記の扶養義務者の範囲に当てはまれば、控除額を分け合うことができます。
控除額のあん分方法ですが、原則的には、それぞれの扶養義務者の相続税額(配偶者控除適用後の税額)に応じて分け合います。
ただし、扶養義務者全員の協議により、控除額を自由に分けることもできます。
やや特殊な例ですが、次のようなケースを想定してみます。
この場合の、それぞれの相続人の相続税額は次のようになります(途中計算省略)。
未成年者控除を計算すると、控除不足額が生じます。
生じた控除不足額を、それぞれの相続税額に応じて分け合います。この計算に利用する妻の相続税額は、配偶者控除(配偶者の税額軽減)適用後の税額です。
最終的に、それぞれの相続税額は次のようになります。
控除額を分け合う際の注意点は、分け合った金額も、過去に受けた未成年者控除の総額に含まれるということです。
つまり、1度目の相続のときに控除額を分け合い全額を使用すると、2度目の相続時には未成年者控除を適用できなくなります。1度目の相続から、近い内に、2度目の相続が想定されるのであれば、あえて分け合わずに、残しておくことも考えられます。
一方、未成年者控除は18歳を超えると適用できなくなるため、2度目の相続のために分配しないでおくと、無駄になってしまうおそれもあります。
最初に未成年者控除を受けるときの年齢や、他の相続人の状況を考慮して、控除額を分配するかどうかを入念の検討したほうが良いでしょう。
未成年者控除は、18歳未満の相続人・受遺者がいる場合に、適用できます。
また、控除しきれない金額は、未成年者の扶養義務者からも控除できます。
相続人に未成年者がいる場合は、ぜひこの制度の適用を受けるようにしましょう。
未成年者控除の対象者・適用条件は、次の4つのすべての要件を満たすことです。
「10万円×(18歳-相続時の満年齢)」で計算します。
年齢は満年齢で数え、1年未満の期間は切り捨てます。たとえば15歳5ヶ月の場合は15歳として計算し、控除額は30万円になります。
控除しきれなかった分は、扶養義務者の相続税額から控除できます。
扶養義務者とは、配偶者や直系血族、兄弟姉妹などです。ただし、その扶養義務者も被相続人から財産を取得している必要があります。
配分は、それぞれの扶養義務者の相続税額に応じて分け合うのが原則です。
前回の相続で使った分だけ、今回受けられる控除額が少なくなります。
たとえば10歳のときに一度控除を受け、今回16歳で再び相続する場合は、その分が差し引かれます。
いいえ、申告は不要です。