[図説]暦年課税制度の贈与税申告書の書き方
自分以外の人から財産を譲り受け、贈与税の申告が必要となった場合には、期限内に所轄税務署へ贈与税申告書を提出しなければ…[続きを読む]
夫婦間で、居住用の不動産や居住用の不動産購入のための金銭の贈与をしても、2,000万円まで贈与税が非課税になる「贈与税の配偶者控除」。
しかし、この贈与税の配偶者控除を利用するためには一定の要件を満たす必要があり、メリットも多い一方で、デメリットもあります。
ここでは、この「贈与税の配偶者控除」について解説します。
正式名称「夫婦の間で居住用の不動産を贈与したときの配偶者控除」は、一般に「贈与税の配偶者控除」として知られており、「おしどり贈与」と呼ばれることもあり、相続税法21条の6に規定されています。
夫婦は、長年協力しながら共に財産を築いていきます。その最たる財産が住宅であり、それを配偶者に贈与したからといって他の贈与と同じように課税することは社会通念上疑問が残ります。
そこで、住宅の夫婦間贈与における税負担を軽減するために2,000万円の非課税枠が設けられています。
贈与税の配偶者控除は、以下の要件をすべて満たした場合にのみ適用を受けられます。
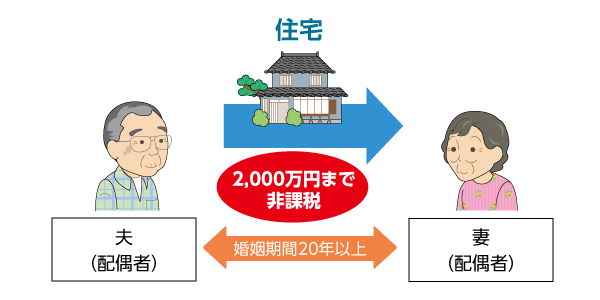
控除を受けるためには、婚姻届を提出した法律上の婚姻関係が20年以上継続している夫婦であることが必要です。
したがって、離婚した夫婦や、内縁関係の夫婦では控除を受けることはできません。ただし、離婚が決まっていても、離婚日以前に配偶者への贈与が済んでいれば、控除を受けることは可能です。
また、一度控除を受けても、離婚後に別の配偶者と再婚し婚姻期間が20年以上になれば、再度贈与税の配偶者控除を利用することができます。
控除の対象となる居住用不動産は、日本国内にある配偶者が居住するための家屋とその敷地です。敷地のみ、家屋のみを贈与するだけでも控除は受けられます。
敷地には借地権も含み、地主から底地を購入するために配偶者から金銭の贈与を受けた場合にも、適用を受けることができます。一方、金銭の贈与を別用途に流用すると、特例が否認される可能性があります。
ただし、敷地となる土地のみを贈与する場合には、贈与者か、受贈者と同居する親族が、家屋の所有権を有する必要があります。
また、店舗兼住居を贈与すれば、居住用部分のみを控除することができ、建物全体の床面積のうち居住部分が90%以上を占めていれば、店舗部分も含めすべてを居住用不動産として控除対象とすることができます。
贈与税の申告期限である「贈与を受けた翌年の3月15日」以降、贈与を受けた不動産や、贈与を受けた金銭で建てた不動産に居住し、その後も引き続き居住する予定がなければ控除を受けることができません。
ただし、贈与を受けた時点で全く予想できなかった理由による場合は除きます。
贈与税の配偶者控除は、20年以上連れ添った配偶者に対して、1度だけ適用を受けることができます。
贈与税の配偶者控除を受けるには、贈与税の申告書を提出しなければなりません。
そこで、贈与税の配偶者控除に必要な申告手続きについて解説します。
贈与があった年の翌年2月1日から3月15日までに贈与税の申告書を提出しなければなりません。
申告先は、贈与を受けた受贈者が住む住所地を管轄する税務署です。
控除自体は期限後の申告であっても受けることができるため、期限後であっても申告書を提出を提出することをお勧めします。
贈与税の配偶者控除の適用を受けるには、申告書に以下の必要書類を添付することになります。
贈与税の申告書の様式は、税務署で配布しており、国税庁の以下ホームページからダウンロードすることも可能です。
毎年、様式が少しずつ変わります。必ず最新の年度の様式を利用ください。
【参考サイト】「令和7年分贈与税の申告書等の様式一覧」|国税庁
贈与税の申告書の書き方については、次の関連記事を是非お読みください。
国税庁では、以下リンクの2枚目に、贈与税の配偶者控除が利用できるかどうかを簡単に確認できるチェックシートを用意しています。
9つの質問に答えるだけで、贈与税の配偶者控除が適用可能かを知ることができます。
【参考サイト】「贈与税の配偶者控除の特例適用チェック表」|国税庁
贈与税の配偶者控除はメリットの大きい制度です。具体的にどのようなメリットがあるのでしょうか。
相続税を計算する際には、被相続人が行った相続開始前一定期間内の贈与を相続税の課税価格に加算しなければなりません。これを「生前贈与加算」といいます。
しかし贈与税の配偶者控除を受けた財産ついては生前贈与加算の対象外となっており、生前に自宅を配偶者に贈与して相続財産を減らすことで、相続税対策とすることができます。
ただし、相続税には基礎控除や、「相続税の配偶者の税額軽減」といった控除があります。
また、被相続人が居住していた宅地には、330㎡を限度に相続税評価額の80%を減額できる「小規模宅地等の特例」という制度もあり、自宅を生前贈与してしまうと、これらの特例は利用できません。
贈与税の配偶者控除を適用するかどうかは、二次相続まで含め、様々なシミュレーションをしたうえで慎重に検討する必要があります。
通常、土地や建物などの財産を譲渡して利益が発生すると、譲渡所得税がかかります。
一方、マイホームの売却益について一定の要件を満たせば、最高3,000万円まで所得税がかからない、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」があります。
この特例は、夫婦それぞれが適用を受けることができ、自宅が夫婦共有名義であれば、最高6,000万円まで非課税とすることが可能です。
贈与税の配偶者控除を利用してご自宅を夫婦共有名義にしておけば、将来売却する際に、譲渡所得税を抑える効果もあります。
贈与税の基礎控除である110万円と贈与税の配偶者控除2,000万円は、ダブルで適用を受けることができ、合計2,110万円まで贈与税がかかりません。
2019年の民法改正によって、婚姻20年以上の夫婦間で居住用不動産の贈与・遺贈があった場合には、「特別受益の持ち戻しを免除する」という意思表示があったと推定されることになりました。
特別受益とは、被相続人から特定の相続人に対して生前贈与や遺贈が行われたために、その相続人が受けた特別の利益のことを指します。民法では、相続人間の公平を図るため、その特別の利益を相続財産に加算して法定相続分を計算することになります。この特別受益を相続財産に組み入れることを贈与税だけではく「持ち戻し」と言います。
贈与税の配偶者控除によって受けた不動産は、この「特別受益の持ち戻し」を受けずに済むというメリットもあります。
しかし、贈与税の配偶者控除には、少なからずデメリットも存在します。適用を検討する際には必ず確認しましょう。
贈与税の配偶者控除は同一の配偶者に対して一生に一度だけしか適用を受けることができません。
贈与額が2,000万円に満たなかったとしても残額を繰越したりすることはできません。控除を利用するタイミングには注意が必要です。
2,000万円の非課税対象となるのは、居住用不動産とそれを購入するための資金に限定されています。
贈与税の基礎控除の併用により贈与税は2,110万円まで非課税となりますが、自宅の名義変更には、次の費用がかかります。
| 贈与 | (参考)相続 | |
|---|---|---|
| 不動産取得税 | 固定資産税評価額の3% | 非課税 |
| 登録免許税 | 固定資産税評価額の2% | 0.4% |
| 登記費用 | 不動産登記を司法書士などに依頼すると、その報酬が必要になります。 | |
受贈者である配偶者が先に死亡すると、贈与したはずの不動産が贈与者であるもう一方の配偶者が相続することになり、相続財産が増え、結局、相続税が増額する可能性があります。登録免許税などの費用も無駄になってしまいます。
子や父母、兄弟姉妹といった相続人がいれば、贈与税の配偶者控除を利用した贈与が無駄にならない可能性もありますが、相続はいつ、どういった形で発生するか誰にもわかりません。
事前の対策が重要です。
不動産の承継には、二次相続までを考慮した様々なシミュレーションをしたうえで、綿密な節税対策が必要になります。
贈与税の配偶者控除を上手く利用できるかどうかも、贈与税だけではなく、相続税までをトータルで考えなければなりません。
一度、相続税に強い税理士に相談してみてはいかがでしょうか。