お腹の中の胎児(赤ちゃん)も相続できる?相続税はどう計算する?
親が亡くなった場合、原則として、その子どもは、相続人となります。
しかし、命はあっても生まれていない子ども、つまり胎児には、相続できるのでしょうか?
今回は、ちょっと特殊なケースである、胎児の相続について、わかりやすく解説します。
目次
1.胎児には相続する権利はある?
親が亡くなると、通常、その子どもには相続権が与えられ、亡くなった財産などを引き継ぐことができます。
しかし、困ってしまうのが、母親が妊娠中の場合です。妊娠中の子どもがまだ生まれる前、胎児のときにも相続権は与えられるのでしょうか?
(1)民法による取り決め
胎児といっても、すでにこの世に授かった命には代わりありません。ですが、まだ生まれてもいません。
まだ生まれていない胎児は人なのか?人でないのか? そんな哲学的な問いをしても答えは出てきませんので、相続に関わる法律が記載されている民法を確認してみましょう。
1 胎児は、相続については、既に生まれたものとみなす。
民法では、このように定められており、胎児であっても生まれたものとみなすため、相続権が与えられます。
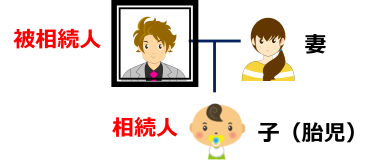
つまり、妊娠中の妻を残して、夫が亡くなった場合、配偶者の妻と、第1順位である胎児が相続人となります。第2順位である、夫の両親(祖父母)は相続人とはなりません。
(2)胎児の相続権は生まれてから
民法第866条によって、胎児の相続権は認められていますが、民法にはこのような条文があります。
1 私権の享有は、出生に始まる。
民法などに記載されている権利は、生まれなければ発生しません。つまり、胎児の相続権に関しても、実際に相続が開始されるのは出産後であり、それまでは遺産分割協議などは行なえません。ですので、実際に遺産を相続するまでにはタイムラグができてしまいます。
(3)胎児が死体で生まれたとき(流産)は相続できない
また、胎児の相続権を定めた第866条には、次のような条文も加えられています。
2 前項の規定は、胎児が死体で生まれたときは、適用しない。
民法第866条では、胎児の相続権が保証されています。ですが、出産時に必ず元気で生まれてくることが確定しているわけではありません。もし、遺産分割協議を出産前に行ったが、死産(流産)となった場合、新たなトラブルや法律上の矛盾が生じてしまいます。
そこで、この第2項で死産についての取り決めを決定しています。民法第3条の規定を元に、元気に生まれなかった場合は、相続権が適用されず、新たに相続人が決定されます。
上記の例のように、妊娠中の妻を残して、夫が亡くなった場合、妊娠中は胎児の相続権が認められています。ですが、死産となった場合には、配偶者と夫の両親が改めて相続人としての権利を与えられ、実際に相続が開始されます。
この例のように、生まれてくる胎児の状態によって誰が、いくら相続するか変化するため、通常、出産前の遺産分割協議は行われません。
(4)被相続人の死亡時に、妊娠している胎児が対象
民法886条1項の「胎児」は、被相続人が死亡した時点で、妊娠している胎児が対象です。被相続人の死亡後に妊娠した場合は、対象にならず、相続権がありません。
ここで、被相続人の死亡時に妊娠しているかどうかは、産婦人科の医師による診断書や、母子健康手帳によって証明します。
【参考】胎児の代襲相続
参考までに、胎児が相続権を持つケースとして次の図のような場合もあります。母親が妊娠してお腹の中に赤ちゃんができましたが、その後、不幸なことに父親が事故で亡くなってしまいました。その後、祖父も亡くなりました。

父親の子であるお腹の中の赤ちゃんは、もし生まれたとしたら、代襲相続により相続人となります。
2.胎児がいる場合の相続税はどう計算する?
こんどは、相続税の話です。
相続財産が、基礎控除額「3,000万円+600万円×法定相続人の数」を超えるとき、相続税の申告義務が発生します。
ここで、胎児は「法定相続人の数」に含まれるのかどうかが問題となります。
(1)相続税の申告期限までに出生したら、法定相続人の1人となる
相続税の申告期限は、相続開始を知った日の翌日から10ヶ月以内です。
この申告期限までに、胎児が出生したら(以降、「子ども」)、法定相続人の1人となりますので、「法定相続人の数」に含めて、相続税の基礎控除額を計算します。また、その子どもが相続する場合には、その子どもの相続税も計算します。
すでに生まれており、同じ「人」ですので、通常通り、相続税の申告をすると考えればよいでしょう。
(2)相続税の申告期限までに出生しない場合は、法定相続人に含めない
問題となるのは、相続税の申告期限までに出生しない場合です。
相続税の申告期限は、通常のケースでは、被相続人の死亡時から10ヶ月以内となりますが、胎児も通常、10ヶ月程度で生まれますので(実際には、妊娠時点で4週目~5週目のため、通常9ヶ月程度で生まれます)、あまりないケースかもしれません。
ただ、予定日超過などで、胎児が遅れて出産するケースも稀にあります。
相続税の申告期限までに出生しない場合は、胎児はいないものとして相続税を計算します(相続税法基本通達11の2-3、15-3)。法定相続人には含めません。胎児の相続税も計算しません。
申告後に出生したら、出生から10ヶ月以内に申告する
相続税の申告期限後に出生した場合、あるいは、期限を待たずして胎児がいないものとして申告した後に出生した場合は、実際の申告内容と、法定相続人の人数や相続税の計算が変わります。
この場合、その胎児の法定代理人が、その胎児の生まれたことを知った日の翌日から10ヶ月以内に、その胎児の相続税の申告をします(相続税法基本通達27-4(6))。
申告後に出生したら、胎児以外の相続人は、出生から4ヶ月以内に更正の請求をする
相続税の申告期限後に出生した場合、通常、相続税の基礎控除額が増え、さらに、胎児が相続すれば胎児にも相続税がかかるため、胎児以外の相続人は、相続税を多く払いすぎた状態になります。
そこで、胎児以外の相続人は、出生から4ヶ月以内に更正の請求をすることで、納めすぎた相続税の還付を受けることができます。
3.遺産相続に必須な特別代理人とは
さいごに、相続手続きの話です。
無事に出産を終え、胎児が元気に生まれてくると、正式に相続権が与えられ相続が開始されます。
ただし、自動的に相続手続きがされるわけではありません。必ず「特別代理人」と呼ばれる人物を選んでから、相続手続きをします。
では、特別代理人とは、どのような人物、制度なのかを確認していきましょう。
(1)子どもの利益と特別代理人の選任
胎児の時に相続権が与えられたといっても、出産後は未成年者が相続する場合と同じように扱われます。ですので、他の子どもと同じように、「特別代理人」を設けて遺産分割協議を行います。
ここで少し疑問に感じるかもしれません。子どもの遺産相続といってもお金の管理をするのは親であるため、協議は必要ないのではないか、という疑問です。
確かに、現実的にはその通りなのですが、相続する金額や内容は、子どもであっても親と公平に取り決めなければいけません。子どもだからという理由で、一方的に親が決めることはできないのです。
ですので、判断能力がない未成年者に代わって、特別代理人を設けて親との対等に話し合って、遺産分割を行います。ちょっと面倒な気もしますが、適切な相続のためにも、しっかり覚えておきましょう。
(2)特別代理人として母親を選べない
未成年が相続人となる場合、特別代理人を選定する必要がありますが、誰でも良いわけではありません。上記でも触れましたが、そもそも特別代理人を設ける理由は、親が相続財産を独占してしまうのを防ぐためです。
ですので、出産後の遺産分割では母親は子どもの特別代理人になることはできません。これは、「利益相反の関係」といわれ、子どもの利益と親の利益が相反してしまう関係だからです。つまり、子どもの利益を守り、母親が利益を独占しないために設けられた制限なのです。
また、もし胎児が双子だった場合、特別代理人が2人必要とはなりません。あくまでも子どもの代理人となりますので、子どもが2人いる場合でも特別代理人は1人で問題ありません。
(3)特別代理人にふさわしい人とは
特別代理人として認められる人とはどのような人なのかというと、利益のない第三者であれば特別代理人に選任することができます。重要なのが、親戚であっても特別代理人になれない場合があるのです。
例えば、相続権がある親戚の場合は母親と同じく、自分の利益を優先させる可能性がありますので、相続権がないことが大前提となっています。
また、特別代理人を務める場合、その子どもが不利益となることを避けなければいけません。そこで、何が不利益になるのかを見極めるためにも、相続や法律に関してある程度の知識を持っていることが望ましいとされています。

服部 貞昭(はっとり さだあき)
CFP®(日本FP協会認定)、日商簿記検定1級。
税理士試験 財務諸表論 科目合格。
ベンチャーIT企業のCTOおよび会計・経理を担当。
税金やお金に関する記事を2000本以上、執筆・監修。
「新宿・はっとりFP事務所」を開設し、随時ご相談を受付中。
著書「届け出だけでもらえるお金大全」「知れば知るほど得する年金の本」