小規模宅地等の特例とは?4種類の要件と減額割合をわかりやすく解説
小規模宅地等の特例は、大きな節税効果がある制度で、宅地の評価額を最大8割減額することができます。特例の対象となる宅地…[続きを読む]
相続税には、被相続人が使っていた宅地に対して、「小規模宅地等の特例」という最大で80%の相続税評価額を抑えることができる特例があります。
小規模宅地等の特例の対象には、以下4つの宅地の種類があり、その種類によって要件が異なります。
中でも、親族間で貸し借りをしている貸付事業用宅地等は、小規模宅地等の特例の対象となるかどうかの判断が複雑です。
今回は、親族間の土地の貸借と小規模宅地等の特例の関係について解説します。
目次
最初に、小規模宅地等の特例の概要と、賃貸について簡単に触れておきましょう。
小規模宅地等の特例とは、宅地の相続税評価を最大で80%減額できる特例で、対象となる宅地には、以下の4種類があります。
貸付事業用宅地等を適用できれば、200㎡までを上限に、相続税評価額を50%減額できます。
小規模宅地等の特例の適用を受けるためには、いずれの宅地も、厳しい要件を満たさなければなりません。
賃貸には、「使用貸借」と「賃貸借」という2つの形態があります。
使用貸借は、借主が無償で借りることです。借手が親族であれば、賃貸料を取らないということも多くなるでしょう。
一方、賃貸借は、土地などを貸す代わりに、借主が金銭等を納める賃貸です。
この使用貸借と賃貸借の違いが、小規模宅地等の特例に大きな影響を与えます。
最初に、被相続人が無償で親族に土地を使用貸借する場合を考えてみましょう。
被相続人の土地を無償で貸す使用貸借では、貸付事業用宅地等を適用することはできません。
ただし、特定居住用宅地等や特定事業用宅地等として小規模宅地等の特例が受けられる可能性はあります。
被相続人や生計を一にしていた親族が居住していた宅地であれば、特定居住用宅地として、同一生計の親族がその土地で商売・農業・工場などの事業を行っていれば、特定事業用宅地として小規模宅地等の特例を受けることが可能です。
したがって、別生計の親族が被相続人の土地を使用貸借しているだけでは、原則として貸付事業用宅地等の適用を受けることができません。
次に賃貸借の場合を見ていきましょう。
土地を賃貸借すると、親族間であっても賃料が発生し、被相続人にとっては、貸付事業用の土地になります。したがって、借主が別生計の親族や、親族以外の第三者であっても、貸付事業用宅地等として小規模宅地等の特例の適用要件を満たします。
ただし、貸付事業用宅地等として小規模宅地等の特例を適用を受けるためには、この他に次のような要件を満たさなければなりません。
貸付事業用宅地に小規模宅地等の特例を適用するには、相続後も、相続人がその土地の貸付を継続していることが要件です。
しかし、借主が貸主の相続人となり貸し付けてもらっていた土地を相続すると、自分から自分への貸付はできず、貸付は終了します。
したがって、相続によって貸付継続要件を満たすことができなくなると、小規模宅地等の特例の適用が受けられなくなります。
これに対して、被相続人が賃貸していた土地を借主とは別の親族が相続すれば、貸付は継続していると考えることができ、原則、小規模宅地等の特例の適用を受けることが可能です。
例えば、被相続人が事務所と駐車場を所有し、事務所は息子に賃貸し、駐車場は第三者に賃貸していたとします。
どちらも息子が相続すると、事務所の貸付はその時点で終了するため、駐車場のみ小規模宅地等の特例の適用を受けることができます。
駐車場・事務所どちらも小規模宅地等の特例の適用を受けるためには、被相続人の配偶者など別の遺族が相続し、賃貸借契約を継続する必要があります。
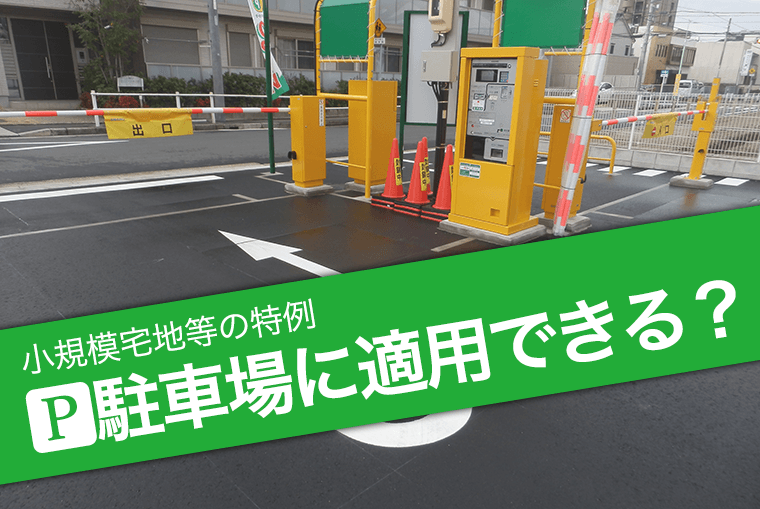
土地上に建物や構築物があることも、貸付事業用宅等の適用要件です。
更地のままでは貸付事業用宅地等に該当しませんが、アスファルト舗装や駐車区画などの構築物が設置されている場合には、対象となる可能性があります。
貸付事業用宅地等については、相続税対策として相続開始直前に賃貸事業を始めることを防ぐための規定があります。
相続開始前3年以内に開始された貸付事業に供されていた宅地については、原則として貸付事業用宅地等の適用を受けることができません。
ただし、相続開始前3年を超えて事業的規模で不動産貸付業を営んでいた人が、新たに貸付事業を開始した場合など、例外的に適用が認められるケースもあります。
貸付事業用宅地等として小規模宅地等の特例の適用が認められるためには、宅地の貸付が事業である必要があります。
しかし、親族間で著しく低い賃料しか設定していないければ、実質的に使用貸借と判断され、貸付事業として認められない可能性があります。
事業として認定されなければ、もちろん小規模宅地等の特例を適用することはできません。事業認定は、所得税の事業規模とは異なり、状況による総合的な判断が必要になります。
小規模宅地等の特例は、最大で80%の相続税評価を減額できるメリットの大きな特例です。
しかし、被相続人の親族が土地を借りていると、適用要件が難しく、ご自分で判断するのが難しいことがあります。
そのようなケースでは、相続税に強い税理士に相談することをお勧めします。