準確定申告書と付表の書き方(記入例つき)
確定申告をせずに被相続人が亡くなった場合、相続人が代わりに行うのが準確定申告です。準確定申告が必要な場合から準確定申…[続きを読む]
準確定申告は、被相続人が亡くなった年の1月1日から死亡日までの所得について、相続人が代理して行う確定申告です。
被相続人に確定申告が必要であれば、相続人と包括受遺者*は全員で、相続開始から4カ月以内に準確定申告をしなければなりません。
被相続人に家賃収入があれば、相続人は「準確定申告」を行う必要がある可能性があります。
ここでは、家賃収入がある場合の準確定申告について取り扱いについて解説します。
*包括受遺者:被相続人の遺言によって遺産すべてや、財産を割合で受け取る者。
目次
被相続人に家賃収入があった場合には、どこまでが被相続人の所得で準確定申告の対象なのか、どこからが相続人の所得で確定申告の対象となるのかが問題となります。
原則は、相続開始までに受け取る権利が確定していた家賃は被相続人の収入となり、準確定申告の対象です。
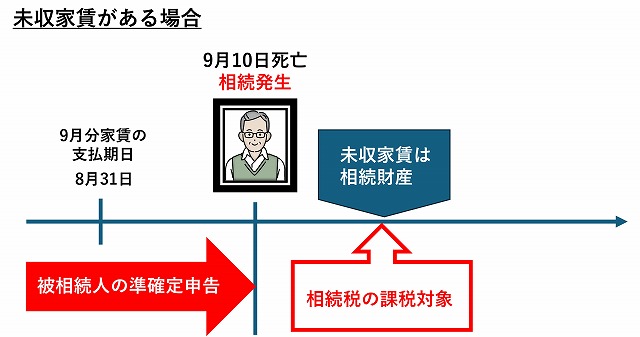
一般に、家賃は当月に翌月分を受領する仕組みになっていいます。例えば被相続人が9月10日に亡くなったとすると、8月末日までに受領した9月分の家賃など、相続開始までに収入する権利が確定していた9月分の家賃は、準確定申告の対象です。
原則として、死亡日を基準に家賃を日割り計算することはありません。
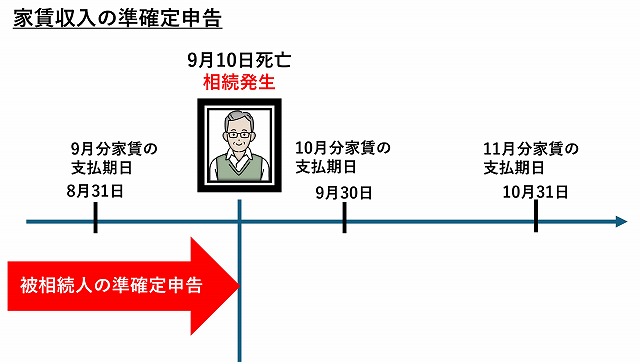
ただし、継続的な記帳に基づいて不動産所得の金額を計算しているなど、継続記帳等の要件を満たす場合には、日割り計算を選択することができ、9月1日から10日までの日割り計算をした家賃分までを被相続人の所得金額に含めることができます。
その場合、9月11日以降の家賃収入は相続人の所得となり、所得税の確定申告が必要となります。
【出典】「不動産等の賃貸料にかかる不動産所得の収入金額の計上時期について」|国税庁
しかし、家賃の滞納などで、本来は相続発生時点で支払われていなければならない未収家賃があれば、相続人が受け取る権利を相続するため、相続財産として相続税の課税対象になります。
被相続人の死亡によって、相続人が家賃収入を当然に受け取るものとみなされるからです。
したがって、未収家賃があれば、相続税申告時には家賃収入を相続財産として、相続税を計算しなければなりません。
では、次項から相続開始後の家賃収入の税務上の取り扱いについて、解説しましょう。
まず、遺産分割協議を行う場合の相続開始後の家賃収入の税務上の取り扱いについてです。
最高裁判所の判例によると、以下の通り、相続開始から遺産分割までの家賃収入は、相続財産とは別個の金銭債権で、法定相続分に応じて各相続人に帰属し、遺産分割協議が成立した後に、はじめて不動産を取得した相続人が家賃収入も取得することになります。
遺産は,相続人が数人あるときは,相続開始から遺産分割までの間,共同相続人の共有に属するものであるから,この間に遺産である賃貸不動産を使用管理した結果生ずる金銭債権たる賃料債権は,遺産とは別個の財産というべきであって,各共同相続人がその相続分に応じて分割単独債権として確定的に取得するものと解するのが相当である。遺産分割は,相続開始の時にさかのぼってその効力を生ずるものであるが,各共同相続人がその相続分に応じて分割単独債権として確定的に取得した上記賃料債権の帰属は,後にされた遺産分割の影響を受けないものというべきである。
つまり、相続開始後から遺産分割までに発生した家賃については、遺産分割の対象となる遺産とは別に、各相続人が法定相続分に応じて取得するものと判断されています。
したがって、遺産を相続人全員の協議によって分割する場合には、相続開始から遺産分割協議成立までの家賃収入は、各相続人が相続分に応じて確定申告を行わなければなりません。
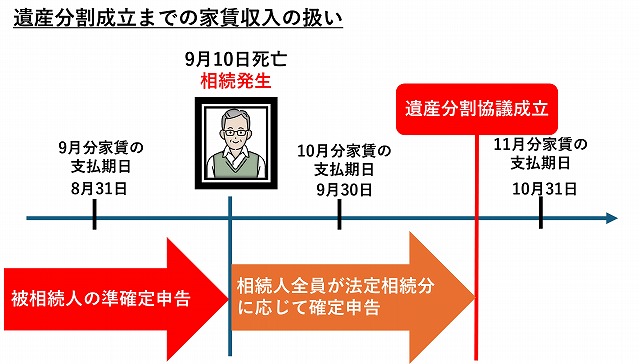
遺産分割協議が成立し、家賃収入が発生する不動産を承継する相続人が決まれば、その相続人が家賃収入について確定申告を行います。
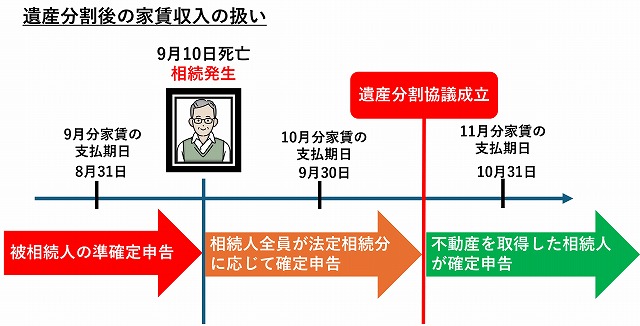
しかし、確定申告は、当該年の申告を翌年の2月16日から3月15日までに行わなければなりません。
もし、遺産分割協議が確定申告の期限までに成立しなければ、各相続人の法定相続分に従って申告し、その後、遺産分割協議がまとまれば、必要に応じて更正の請求や修正申告などの手続を検討します。
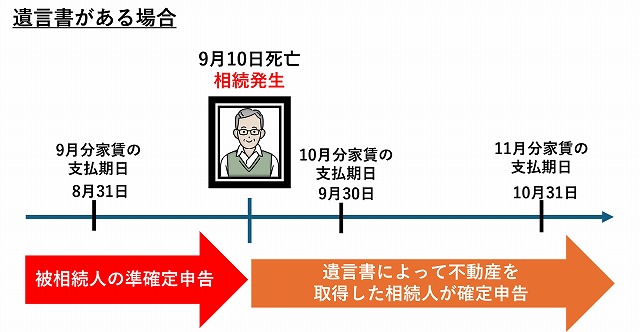
一方、被相続人が遺した特定財産承継遺言が、家賃収入が発生する不動産を承継する相続人を指定しており、その遺言書に従うのであれば、相続開始時に当該不動産の所有権は、相続開始と同時に遺言書で指定された相続人に移転します。
そのため、相続開始後は、遺言書で当該不動産を承継することになった相続人が確定申告を行います。
相続人が1人で遺産分割が必要ない場合も、このケースに該当します。
最後に被相続人に家賃収入があった場合の注意点に触れておきます。
遺産分割協議をする際には、家賃収入だけでなく、維持・管理などの不動産支出も考慮する必要があります。
収益物件だとはいっても、相続する際には、税理士や司法書士、不動産会社などの不動産の専門家に相談することをお勧めします。
不動産業を営んでいた被相続人が亡くなると、賃借人も相続人のうち誰に家賃を支払えばいいのか混乱を来たします。
そこで、家賃を受け取る代表相続人を1人決めると、当該不動産の相続人が決まるまでの当座の手続きがスムーズです。
ただし、代表相続人の口座に家賃が入金されると、代表相続人個人の資産と混ざってしまい判然としなくなってしまうため、家賃を管理するための専用口座を新たに作り、管理するといいでしょう。
準確定申告を行って還付金が支払われる場合には、還付金請求権は相続財産となり、相続税の課税対象になります。
ここまで、家賃収入の準確定申告について解説しました。
遺産分割協議で家賃収入のある不動産の相続人を決める場合には、遺産分割が成立するまで法定相続分で相続人全員が家賃収入を確定申告しなければならず、未収家賃が多ければ、相続税の納税資金の心配もしなければなりません。
家賃収入があった被相続人を相続する際は、相続税に強い税理士に相談することをお勧めします。