準確定申告で還付金を受け取る方法
準確定申告の還付は、すでに納税者が亡くなっているため、一般の確定申告手続きとは異なる点があります。準確定申告での還付…[続きを読む]
確定申告が必要な被相続人が申告前に亡くなってしまうと、相続人が被相続人に代わって準確定申告をしなければなりません。
準確定申告の還付金がある場合には、各相続人が受け取るケースと、相続人の代表者を決め、代表相続人が受け取り各相続人に分配するケースがあります。
代表相続人が還付金を受ける場合には、準確定申告書に相続人の委任状を申告書に添付して税務署に提出します。
ここでは、その委任状の書き方について解説します。
委任状の書式は、以下の国税庁のサイトからダウンロードすることができます。
【参考外部サイト】「委任状(準確定申告用)」|国税庁
なお、準確定申告の還付金を受け取る方法については、以下の記事をご一読ください。
目次
冒頭でご紹介した、還付金の請求に委任状が必要な場合と不要な場合とを少し詳しく解説します。
通常、相続人が複数名いる場合には、原則として相続人全員が連名して還付請求をする準確定申告書を提出します。
したがって、代表相続人を決め還付金請求書を提出する場合には、その代表者が他の相続人から委任を受けていることを証明するために、
他の相続人からの委任状が必要になります。
しかし、各相続人は、他の相続人の氏名を付記して各人が別々に提出することもでき、この場合には、他の相続人に申告した内容を通知しなければなりません。
各相続人が還付請求の準確定申告書を提出しているのなら、委任状の提出は不要です。
では、さっそく以下の事例を使って委任状の書き方を解説します。とは言っても、申告書を作成するより簡単です。

冒頭には、委任状を作成した日付を記載します。
一般的には、被相続人が暮らしていたご自宅の住所を記載します。
ただし、被相続人が介護施設などに入所してもし住民票を移転していれば、その施設の住所を記入します。
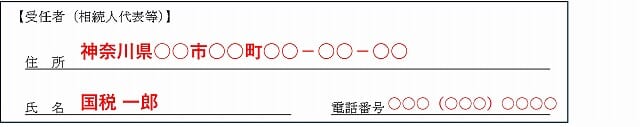
次に、相続人全員で決めた、代表相続人の氏名・住所・電話番号を記載します。
つぎに、還付金の受取窓口となる代表相続人が持つ銀行口座の情報を記載します。
被相続人名義の口座は死亡後に凍結されることがあるため、通常は使用できません。

最後に各相続人がご自分の氏名と住所を自書し、押印すると委任状は完成です。
押印するのは実印でなく、認印でもかまいません。

相続人に未成年者がいても、自ら委任状にご自分の氏名・住所を自書できる判断能力があれば、ご自分で記載することが可能です。
もし、自書できる年齢に達していなければ、保護者の方が代理して書くことも可能です。
作成上の注意点をいくつか挙げておきましょう。
還付金は相続財産として相続税の課税対象となります。遺産分割協議が終わっていない場合には、遺産分割協議の対象として取り扱うことになります。
一方、税務署から還付されるまでの日数に応じて利息として支払われる還付金加算金は、相続財産ではなく、相続税の課税対象外です。しかし、受取人の雑所得として所得税の課税対象になります。
準確定申告は所得税のみを対象としているため、住民税の還付金が発生することはありません。
個人住民税は毎年1月1日時点で住所のある人に課税されるため、被相続人の死亡後に新たな年度分の住民税が課税されることはありません。
ここまで、還付金がある場合の、代表相続人が準確定申告書に添付する委任状の書き方を解説しました。
準確定申告は、相続の開始があったことを知った日の翌日から4か月以内に行う必要があります。
もし、相続税申告も必要であれば、準確定申告から相続税申告までまとめて相続に強い税理士に相談すると、相続人の負担軽減に繋がります。