二次相続の相続税対策|配偶者控除の使いすぎに注意
相続税対策は、被相続人の配偶者が亡くなる「二次相続」まで考慮して行う必要があります。 相続税を大きく減らすものとして…[続きを読む]
連続して短期間に両親を失い、相続した財産が基礎控除の額を超えていれば、子供はどちらの相続税も負担しなければなりません。
しかし、こうして連続して発生した相続には、相続人の負担を軽減するための「相次相続控除」を活用することができます。
ここでは、相次相続控除についてわかりやすく解説します。
目次
短期間で2つ以上の相続が発生するケースを「相次相続」といいます。例えば、次のようなケースです。
- 父親が亡くなり、財産の半分を母親が、もう半分を一人っ子の子供が相続し、それぞれに相続税が発生する。
- その後、母親も亡くなり、母親の財産を子供が相続し、相続税が発生する。
1.で発生する最初の相続を一次相続、その後発生した2.の相続を二次相続といいます。相次相続が起こると、それぞれの相続に、連続して相続税が発生し、負担が大きくなります。
しかし、2回目の相続では、相続税の負担を少なくするための控除があります。これを相次相続控除といいます。
相次相続控除とは、前の相続(一次相続)の開始から今回の相続(二次相続)の開始までが10年以内である場合に適用できる制度です。
一次相続で課税された相続税額を基礎として、1年につき10%減額した金額を、二次相続で発生する相続税額から控除できます。
したがって、一次相続から二次相続までの期間が短いほど多く控除されます。
相次相続控除を受けるためには、次の要件をすべて満たさなければなりません。
相次相続が起こると、短期間に相続税を負担することになり、相続人の負担が大きくなる場合があります。
次に、以下の事例を使って相次相続控除の計算方法を解説します。
ここでは、母の財産を相続する子のうちの一人の相次相続控除額を算出します。
一時相続
- 被相続人:父
- 相続人:母・子供2人
- 遺産総額:1億円
- 相続税額:1,000万円
二次相続(一相続から2年後に発生)
- 被相続人:母
- 相続人:子供2人
- 遺産総額:4,500万円
- 遺産分割の結果:子供1人あたり2,250万円
相次相続控除の額は相続人ごとに求めます。
相次相続控除額は次の3段階のステップを踏んで計算します。
最初のステップでは、二次相続の財産額が、一次相続の財産額の何割になるかを計算します。
上記のケースでは、二次相続で母から相続する遺産総額4,500万円が、一次相続で母が父から相続した遺産額1億円より少なくなっています。このような場合は、一次相続で支払った相続税額1,000万円すべてを相次相続控除の対象とすることができません。
そこで、一次相続で父から相続した財産(相続税を除いた正味の額)に対して、二次相続時点で母が残していた財産がどの程度の割合にあたるかを計算します。
今回のケースで相次相続控除の対象となる相続税額は、以下の額になります。
一次相続の相続税額1,000万円×二次相続の遺産額4,500万円÷(一次相続の遺産額1億円-一次相続の相続税額1,000万円)=500万円
2つ目のステップでは、各相続人の相次相続控除の対象となる相続税額を計算します。
このケースでは、二次相続で母が残した財産のうち、各相続人が引き継いだ財産の割合を計算します。
二次相続で母が残した財産を2人の子が平等に取得すると、1人の子どもの相次相続控除の対象となる相続税は以下の通りです。
500万円×二次相続の子供1人あたりの遺産取得額2,250万円/二次相続の遺産総額4,500万円=250万円
3つ目のステップでは、各相続人の実際の相次相続控除額を求めます。
相次相続控除は、1年につき10%の割合で逓減していくので、その割合を計算し、相次相続控除の対象となる相続税に乗じて、相次相続控除額を求めます。
1年未満の場合は切り捨てです。一次相続から二次相続まで2年経過していれば、子の相続人が相次相続控除できる額は以下の通りです。
相次相続控除の対象となる相続人1人当たりの相続税額250万円×(10年ー2年)×10%=200万円
もし、二次相続が一次相続から3年経過していれば、相次相続控除額は250万円×70%=175万円となり、5年経過していれば、相次相続控除額が250万円×50%=125万円となります。
以上を計算式にまとめると、以下の通りです。
A × C/(B -A) × D/C × (10-E )/10 = 各相続人の相次相続控除額
※C/(B -A)の割合が100/100を超えるときは、100 / 100とする
| A | 二次相続の被相続人が一次相続で支払った相続税額 |
|---|---|
| B | 二次相続の被相続人が一次相続で相続や遺贈により取得した純資産価額 (取得財産の価額+相続時精算課税適用財産の価額-債務及び葬式費用の金額) |
| C | 二次相続の被相続人の純資産価額の合計額 |
| D | 二次相続で相次相続控除が適用される相続人が取得する純資産価額 |
| E | 前の相続から今回の相続までの期間 ※1年未満の期間は切り捨て |
相次相続控除を受けるためには「相続税申告書第7表(相次相続控除額の計算書)」に必要事項を記載して提出しなければなりません。
ここでは、相続税申告書第7表(相次相続控除額の計算書)の書き方を見ていきましょう。
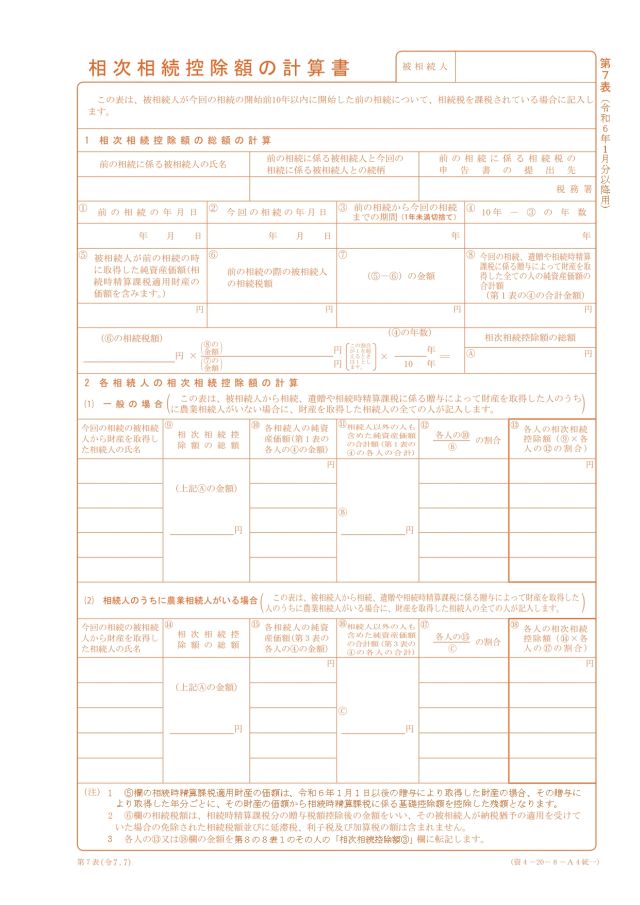
記入例です。(下の画像をクリックし画像を拡大してご覧ください。)
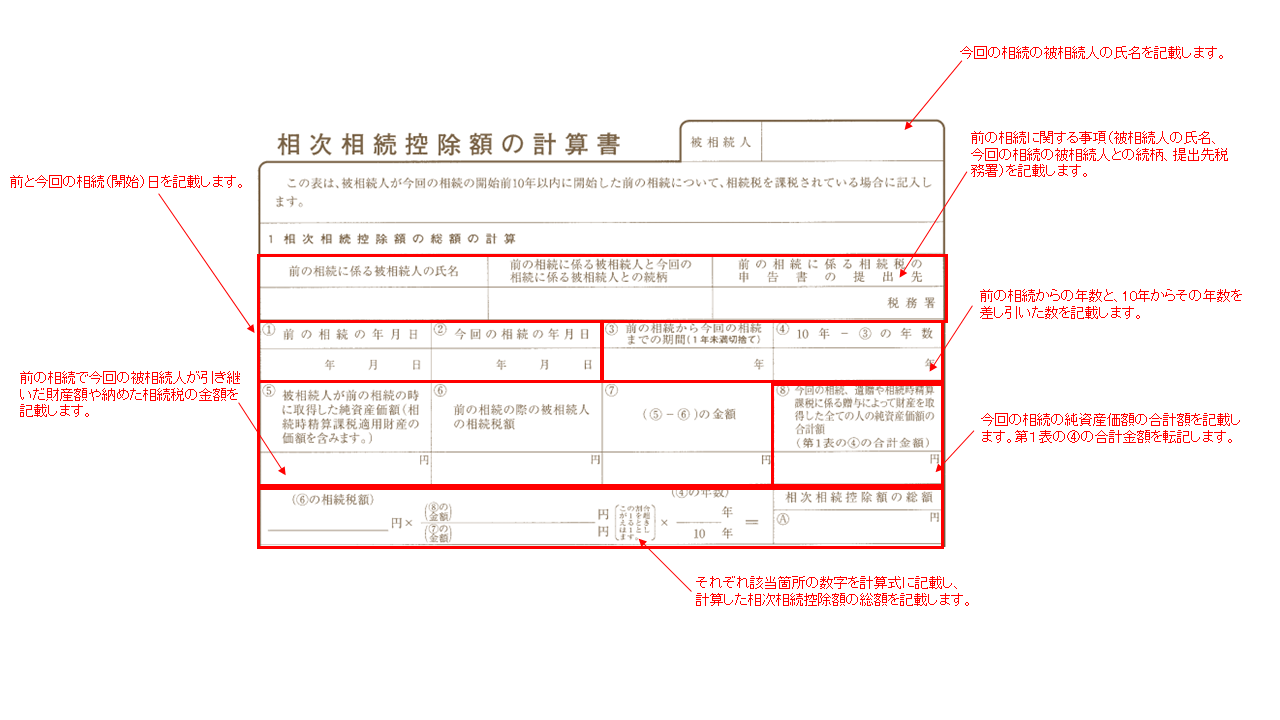

相次相続控除を受けるためには、一次相続の相続税の申告書の添付が必要です。
しかし申告書すべてが必要なわけでなく、その基礎となった申告書の写しを添付します。
具体的には、一次相続の以下の書類が必要となります。
一次相続の申告書の控えが手元にない場合は、税務署で保有個人情報の開示請求を行うことで取得できます(ただし、開示までに約1ヶ月の時間がかかることや、一部の記載内容が非開示になる可能性があります)。
一次相続の申告を税理士に依頼していれば、データや控えを保管している可能性が高いでしょう。
第1表、第11表、第15表については、通常どの相続税の申告書にも存在します。
第11表の2と第14表は作成していない場合もあるので、一次相続で作成していないければ、提出する必要はありません。
相次相続控除は、その他の控除制度と併用が可能です。
ただし、控除には順序があり、障害者控除、未成年者控除、配偶者控除などのその他の控除を先に行い、最後に相次相続控除を行います。
相次相続控除については、適用を受けるための要件に申告を行うことが含まれていません。
先ほどの事例で言うと、一次相続から二次相続までの期間が1年未満であれば、相次相続控除額は250万円×100%=250万円となり、相続税額すべてが控除されることになります。
相次相続控除を適用した結果、納付すべき相続税額がなくなり、他に申告が必要となる事情もなければ、相続税がゼロになれば申告は不要です。
相次相続控除を活用できるのは、一次相続で二次相続の被相続人が相続税を納税した場合のみです。
したがって、被相続人の配偶者が一次相続で「配偶者の税額軽減」を利用し、相続税が課税されていない限り、相次相続控除は受けられません。
財産が未分割の状態でも、相次相続控除は適用できます。
ただし、その場合は、仮に法定相続分で相続財産を取得したと計算する必要があります。
相次相続控除を適用する場合でも、相続税の申告期限は被相続人が亡くなった日の翌日から10か月以内です。
控除の適用を受ける場合でも期限までに必要な手続きを行う必要があります。
相次相続控除は、一次相続から二次相続までの期間が短ければ短いほど有利です。
しかし、相続はいつ発生するかわかりません。そのため、二次相続まで考慮した相続税対策が必要となります。
二次相続まで考慮した相続税対策については、以下をご一読ください。
二次相続まで考慮した相続税対策をするためにも、相続税に強い税理士に一度相談することをお勧めします。